- Publikálva
- Frissítve: • 7 perc olvasási idő
Munkáshitel lakásvásárláshoz: mikor lehet önerő?
- Szerzők
- Név
- berkalkulator.com
A Munkáshitel lakásvásárláshoz felhasználható, mert szabad felhasználású kölcsön. Ettől még nem lesz automatikusan teljes egészében elfogadott lakáshitel-önerő. A bank külön vizsgálja a forrásokat, az ingatlant és a havi törlesztést. Frissen felvett Munkáshitel esetén az MNB körlevele a jelzáloghitel mellett további hitelkitettség figyelembevételét várja el; az elfogadható összeget a saját bankoddal tisztázd.
Kata megtalált egy lakást, de az önerő egy részét Munkáshitelből teremtené elő. Mielőtt foglalót vállalna, két külön kérdést kell feltennie: jogosult lehet-e erre a kölcsönre, és az ingatlant finanszírozó bank az ő ügyletében mennyit fogad el belőle? Az alábbi útmutató ezt a két döntést és a pénz érkezésének időpontját választja szét.
Tartalomjegyzék
- Röviden
- Mire használható, és ki kérheti?
- Mikor és mennyit kezelhet a bank önerőként?
- Mekkora a törlesztés, ha az ügyfélkamat nulla?
- Mi változhat gyermek vagy a kamattámogatás megszűnése esetén?
- Milyen sorrendben egyeztess a bankkal és az ügyvéddel?
- Ábra és banki egyeztetőlap
- Gyakran Ismételt Kérdések
- Források és ellenőrzés
Röviden
- Felhasználás: A Munkáshitel szabad felhasználású kölcsön, ezért az összeg lakásvásárlásra is fordítható; ez önmagában nem jelenti, hogy a jelzáloghitelező bank önerőként elfogadja.
- Törvényi keret: 17 éves kortól a 26. életév betöltése előtt igényelhető, legfeljebb 4 000 000 Ft összeggel és 10 éves futamidővel, további jogszabályi és banki feltételekkel.
- Költség: a kamattámogatás idején 0% ügyfélkamat mellett 0,5% éves kezességi díj van a fennálló, kezességgel biztosított kötelezettség után.
- Friss hitel: a jelzáloghitel bírálati döntéséhez mérten a 90 napos előzetes és a 20 munkanapos, ugyanazon intézménynél történő utólagos jóváhagyási ágban az MNB elvárja, hogy a hitelből legalább 25% kerüljön a kibővített kitettségbe.
- Banki döntés: a fennmaradó rész legfeljebb elméleti önerő-elem; nem automatikusan elfogadott készpénz.
Mire használható, és ki kérheti?
A Munkáshitel szabad felhasználású kölcsön, ezért az összeg lakásvásárlásra is fordítható; ez önmagában nem jelenti, hogy a jelzáloghitelező bank önerőként elfogadja. A Munkáshitel ezért más szerepet tölt be, mint a Wekerle Plusz lakáscélú hitel: az utóbbi önálló lakásfinanszírozási program, míg a Munkáshitel szabad célú kölcsön. A lakásvásárlás pénzügyi tervében a két folyósítást és két törlesztést külön kezeld.
A törvény szerinti életkori kapu 17 év betöltése és a 26. életév be nem töltése. Az életkor önmagában nem jogosít hitelre: lakcím, biztosítási és munkavégzési feltételek, egyéb kizáró okok és banki hitelképességi vizsgálat is vannak. A bank termékfeltételei szűkebbek lehetnek a törvényi keretnél; a saját bankod aktuális hirdetményét kérd el.
A jogszabályi felső összeg 4 000 000 Ft, a futamidő főszabály szerint legfeljebb 10 év. A bank hitelképességet vizsgál, az önerőként figyelembe vehető részt és a tényleges díjjal növelt fizetési ütemezést az adott ügyletben határozza meg. A Munkáshitel kalkulátor az alapütemezést szemlélteti; a bank tényleges törlesztési terve és ajánlata az irányadó.
Mikor és mennyit kezelhet a bank önerőként?
Az MNB vezetői körlevele a kibővített kitettséggel számított fedezeti arányhoz ad útmutatást. Itt a „kitettség” a jelzáloghitel és a körlevél szerint hozzáadandó más hitelösszeg együtt; a „fedezet” az ingatlan hitelbírálatkor megállapított forgalmi értéke. Ez felügyeleti banki vizsgálat, nem az ügyfélnek kifizetett pénzből automatikusan levont rész.
Az időzítési ágakat a jelzáloghitel hitelbírálati döntéséhez kell mérni. A „jóváhagyás” az utólagos ágnál az adott jelzáloghitelező pénzügyi intézmény Munkáshitel-döntését jelenti.
| A Munkáshitel időzítése | MNB-körlevél szerinti banki kitettségkezelés | Neked mit kell tisztázni? |
|---|---|---|
| A Munkáshitel-szerződést a jelzáloghitel döntése előtti 90 napon belül kötötték | A hitelből legalább 25% kerül a kibővített kitettségbe | Az önerőként ténylegesen elfogadott összeget és a folyósítás napját |
| A jelzáloghitel döntése után 20 munkanapon belül ugyanaz a pénzügyi intézmény hagyja jóvá a Munkáshitelt | A hitelből legalább 25% kerül a kibővített kitettségbe | Az utólagos jóváhagyás és a jelzáloghitel döntésének egymásra hatását |
| A fenti körlevél szerinti időzítés nem áll fenn | Az itt bemutatott friss-hiteles képletből nincs automatikus személyes válasz | Az adott bank teljes forrás- és hitelbírálati gyakorlatát |
Az MNB elfogadható gyakorlatnak tartja, ha a hitelből önerőként legfeljebb 75% számítanak be. Ez felső lehetséges rész, nem jog az elfogadásra. A bank szigorúbb lehet, és az ügylet más feltételei is számítanak. A HFM a fedezet hitelbírálatkor megállapított forgalmi értékére és a hitelkitettségre épül; a JTM az igazolt havi nettó jövedelmet és a jogszabály szerint beszámítandó havi adósságszolgálatot veti össze. Egyik sem banki előminősítés. Forint jelzáloghitelnél az általános HFM-korlát 80%; a feltételeknek megfelelő elsőlakás-vásárlói vagy zöld ügyletben 90% lehet. Devizahiteleknél alacsonyabb korlátok érvényesek. Egyik érték sem biztosít banki hitelt vagy konkrét önerőrészt. A szabályokat az adott döntés időpontjára ellenőrizd újra.
Kata a teljes 4 000 000 Ft-os hitellel számolna. A körlevél szerinti friss-hiteles példában legalább 1 000 000 Ft kerül a kibővített kitettségbe; a fennmaradó 3 000 000 Ft csak elméleti felső önerő-elem. Ezt nem írja be megerősített forrásként addig, amíg a jelzáloghitelező bank írásban nem közli, mennyit fogad el.
Mekkora a törlesztés, ha az ügyfélkamat nulla?
0% ügyfélkamat a támogatás fennállásához kötött, a 0,5% éves kezességi díj azonban költség. A jogszabály szerint a bank megállapítja és közli a díjjal növelt havi törlesztőt. Ezért a nulla kamatot ne azonosítsd nulla havi költséggel.
Az OTP saját, dátumhoz kötött reprezentatív példája 4 000 000 Ft kölcsönnel és 120 hónappal számol. Az induló hónapban 33 333 Ft a tőketörlesztés, 1 667 Ft a kezességi díj, együtt 35 000 Ft. A bank erre a saját példára 4 111 352 Ft teljes fizetendő összeget közöl. Ez nem minden bankra és minden folyósítási napra érvényes törvényi végösszeg.
Péter már megkapta saját bankja törlesztési tervét. A havi részleteket külön költségvetésben követi. A lakásvásárlási fizetési tervező egyszeri vételárrészleteket, költségeket és pénzérkezéseket kezel; havi hiteltörlesztési ütemtervet nem. A lakásvásárlás költségeiről és időzítéséről szóló útmutató segít a foglaló, az illeték és a költözés időpontját is mellé tenni.
Mi változhat gyermek vagy a kamattámogatás megszűnése esetén?
A támogatott személy a rendelet szerinti várandósság, illetve a hitelfelvevő nő általi örökbefogadás esetén, az első vagy megfelelő második gyermekre tekintettel, kérelemmel és igazolásokkal kérheti a törlesztés szüneteltetését. A jogosultságot a bank állapítja meg. A szüneteltetés alapideje 2 év. Ikergyermekek esetén, az alapidő lejárta előtt legalább 60 nappal beadott külön kérelemmel, további 1 évvel meghosszabbítható. A hitelfelvevő nő a kölcsönkérelem után született vagy örökbefogadott második gyermeknél a fennálló, nem lejárt tőke- és ügyletikamat-tartozás 50% részének, a harmadiknál 100% részének megfelelő támogatást kérhet. A kérelmet és az igazolásokat főszabály szerint a születést vagy az örökbefogadási határozat véglegessé válását követő 180 napon belül kell benyújtani; a pontos összeget a bank állapítja meg. Az első gyermek utáni szüneteltetés a főszabály szerinti futamidő-korlátba nem számít bele.
A gyermek utáni szüneteltetés vagy tartozáselengedés tényleges kezdete, egyenlege, új törlesztője és a kamattámogatás elvesztésének összege csak a bank és a szükséges dokumentumok alapján állapítható meg. Ugyanezért a támogatás elvesztésekor sem elegendő az eredeti hitelösszegből új havi részletet vagy visszafizetendő támogatást találgatni. A változást a bank értesítéséből és új ütemtervéből vidd át a saját tervbe; az opcionális biztosítás is külön tétel lehet.
Milyen sorrendben egyeztess a bankkal és az ügyvéddel?
- Banki forrásvizsgálat: kérdezd meg a jelzáloghitelező banktól, a Munkáshitel mekkora részét és milyen feltételekkel fogadja el az adott ingatlanhoz.
- Teljes havi teher: az igazolt jövedelmed, a Munkáshitel és a tervezett lakáshitel havi terhét együtt vizsgáltasd meg. A HFM a fedezet hitelbírálatkor megállapított forgalmi értékére és a hitelkitettségre épül; a JTM az igazolt havi nettó jövedelmet és a jogszabály szerint beszámítandó havi adósságszolgálatot veti össze. Egyik sem banki előminősítés.
- Dátumok: a Munkáshitel folyósítása, a jelzáloghitel bírálata és folyósítása, valamint az adásvételi fizetési napok kerüljenek közös idővonalra.
- Szerződés: a hitelfeltételeket és meghiúsulási kockázatokat egyeztesd az ügyvéddel, mielőtt pénzt adsz át. A foglaló és előleg közötti különbség itt különösen fontos.
- Saját tartalék: a még nem jóváhagyott forrást ne tekintsd biztos saját pénznek, és számolj a vételáron kívüli költségekkel is.
Kata így nem ígéri meg a teljes vételárat egy még nem elfogadott önerőre építve. Péter a tényleges banki folyósítási összeget és dátumot használja a vásárlási tervben; a havi részletet külön követi. A lakásvásárlási tudástár megmutatja, mely vásárlási lépésnél kell visszatérned a bankhoz, az ügyvédhez és a fizetési tervhez.
Ábra és banki egyeztetőlap
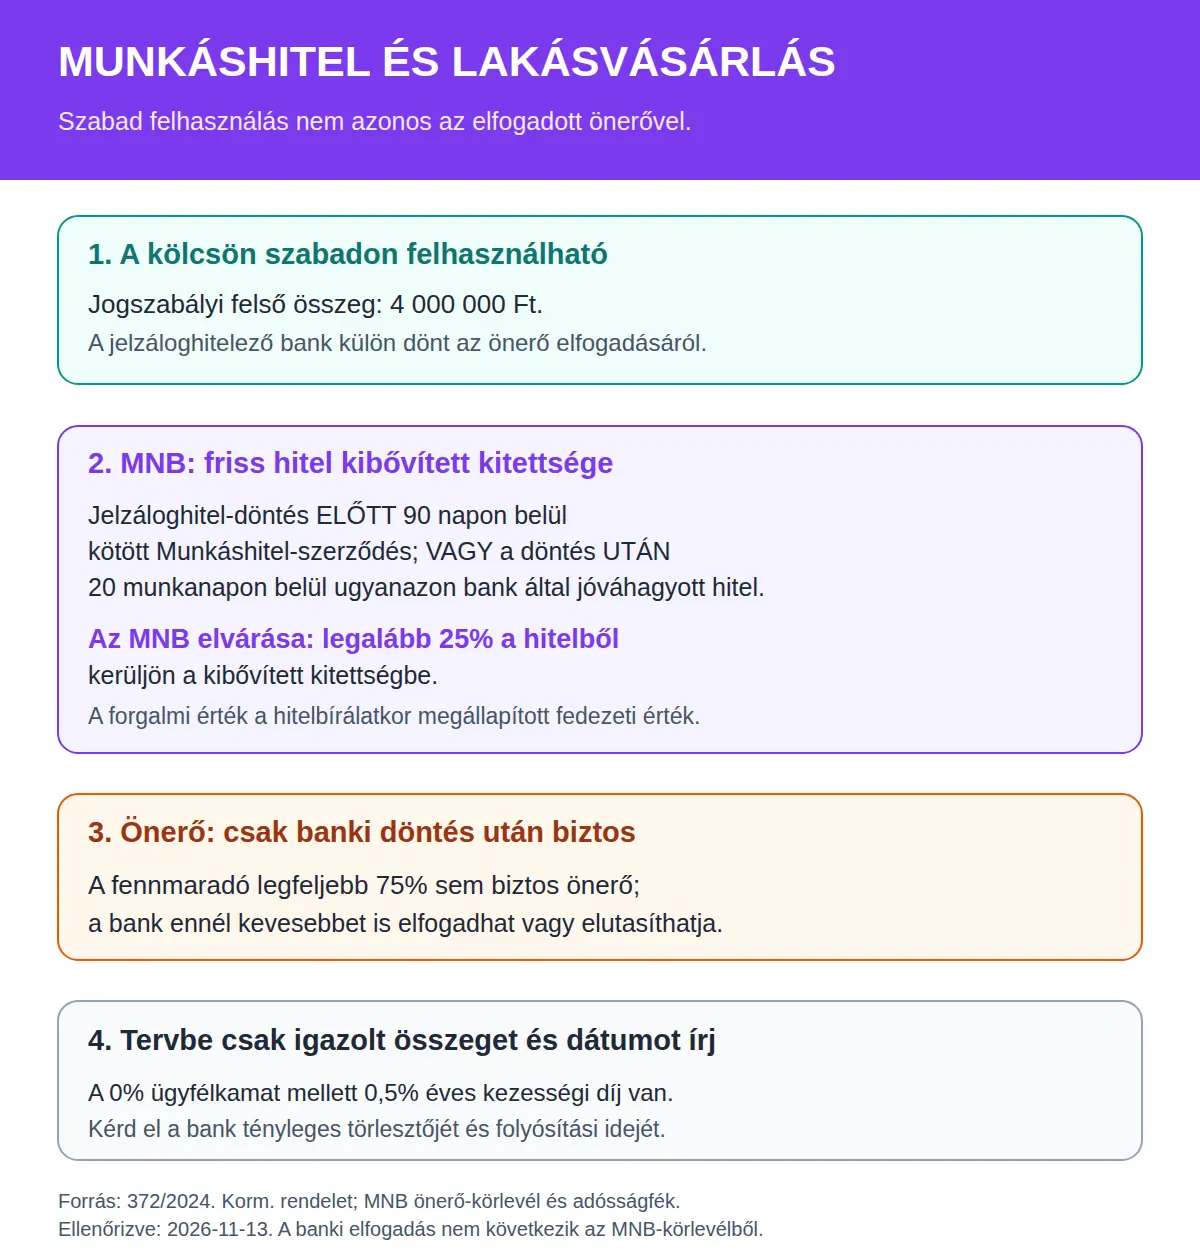
Az ábra a szabad felhasználástól a banki önerővizsgálatig vezet. A kibővített kitettség és a lehetséges önerő-elem külön fogalom; az ábra sem banki jóváhagyás.
Gyakran Ismételt Kérdések
Felhasználható a Munkáshitel önerőként?
Lakásra elkölthető, de a jelzáloghitelező bank külön vizsgálja az önerőként kezelhető részt. A Munkáshitel szabad felhasználású kölcsön, ezért az összeg lakásvásárlásra is fordítható; ez önmagában nem jelenti, hogy a jelzáloghitelező bank önerőként elfogadja. A legalább 25% MNB elvárás a friss hitel kitettségére vonatkozik, nem elfogadási ígéret.
Mennyi önerő lehet a Munkáshitelből?
Ha a jelzáloghitel hitelbírálati döntése előtt 90 napon belül kötötték a Munkáshitel-szerződést, vagy a döntés után 20 munkanapon belül ugyanaz a pénzügyi intézmény jóváhagyta azt, az MNB körlevele szerint a bank a Munkáshitel legalább 25% részével növeli a kibővített kitettséget. A fennmaradó rész legfeljebb 75% lehet elméletileg, de tényleges elfogadásról a bank dönt.
Elég lehet önmagában a Munkáshitel önerőnek?
Ezt nem lehet általánosan kijelenteni. A bank értékeli az ingatlant, a teljes finanszírozást és a Munkáshitelből elfogadható részt; a friss hitelre az MNB kitettségi elvárása is vonatkozhat.
Mennyibe kerül a Munkáshitel, ha a kamat nulla?
A 0% ügyfélkamat csak a támogatás fennállása alatt érvényes; a 0,5% éves kezességi díj miatt nem nulla a teljes költség. Az OTP 120 havi, 4 000 000 Ft-os példájában az első részlet 35 000 Ft, amelyből 1 667 Ft díj.
Beleszámít a Munkáshitel törlesztője a JTM-be?
Igen, a bank a meglévő és tervezett adósságok havi terhét vizsgálja a JTM-ben. A HFM a fedezet hitelbírálatkor megállapított forgalmi értékére és a hitelkitettségre épül; a JTM az igazolt havi nettó jövedelmet és a jogszabály szerint beszámítandó havi adósságszolgálatot veti össze. Egyik sem banki előminősítés.
Mi változik gyermek születésekor?
A támogatott személy a rendelet szerinti várandósság, illetve a hitelfelvevő nő általi örökbefogadás esetén, az első vagy megfelelő második gyermekre tekintettel, kérelemmel és igazolásokkal kérheti a törlesztés szüneteltetését. A jogosultságot a bank állapítja meg. Az alapidő 2 év, ikergyermekeknél külön, legalább 60 nappal korábban beadott kérelemmel további 1 év kérhető. A kölcsönkérelem után született vagy örökbefogadott második gyermeknél 50%, harmadiknál 100% fennálló, nem lejárt tőke- és ügyletikamat-tartozás csökkentés kérhető női hitelfelvevőnél, főszabály szerint 180 napon belül. A gyermek utáni szüneteltetés vagy tartozáselengedés tényleges kezdete, egyenlege, új törlesztője és a kamattámogatás elvesztésének összege csak a bank és a szükséges dokumentumok alapján állapítható meg.
Mikor kérjem a banki egyeztetést?
Az adásvételi fizetési határidők és a foglaló véglegesítése előtt kérj írásos banki tájékoztatást az önerőként elfogadott összegről, a jelzáloghitelről és a folyósítás várható idejéről.
Források és ellenőrzés
A szabályokat a Munkáshitel-rendelet, az MNB önerőértékelési körlevele, az MNB adósságfék-tájékoztatója és az OTP saját reprezentatív példája alapján ellenőriztük. Az állapot és a cikk ellenőrzési napja 2026. november 13. A banki termék és szabály a későbbi igénylésig változhat; kérj friss banki ajánlatot.
Szerző: berkalkulator.com. Elsődleges források alapján szerkesztett tájékoztató.