- Publikálva
- Frissítve: • 7 perc olvasási idő
Lakásvásárlás költségei: mikor mennyit fizetsz?
- Szerzők
- Név
- berkalkulator.com
A lakásvásárlás költségeit három külön sorban érdemes tervezni: a vételár már kifizetett része, a még esedékes vételárrészletek és a vételáron felüli terhek. A foglaló teljesítéskor beszámít a vételárba. Az illeték általában később, a NAV meghagyása után válik fizetendővé. A bank pénze és az egyedi díjak napját a saját irataid alapján írd be.
Eszter már tudja, mennyibe kerül a kiszemelt lakás, mégis bizonytalan: mennyi pénz kell a szerződés napján, mennyi a banki teljesítés előtt és mi marad a költözésre? A három pénzsor szétválasztása után látszik, melyik összeg része az árnak, és melyiket kell azon felül fedezni.
Tartalomjegyzék
- Röviden
- Három kassza: mi része a vételárnak, és mi plusz?
- Foglaló, előleg és a még hátralévő ár
- Mely plusz költségeket írd külön sorba?
- Vagyonszerzési illeték: az összeg és a nap két kérdés
- Mikor kell ténylegesen rendelkezésre állnia a pénznek?
- Banki rész és önerő: a folyósítás nem készpénztartalék
- Új építésű lakás és különleges illetékhelyzet
- Tölthető fizetési terv: mit vigyél az ügyvédhez és a bankhoz?
- Gyakran Ismételt Kérdések
Röviden
- A foglaló nem automatikus pluszköltség: Szerződésszerű teljesítéskor a foglaló beleszámít a vételárba; nem fizetendő még egyszer plusz költségként. A jogcímet a szerződésnek világossá kell tennie.
- Az illeték alapeseti becslés: teljes, vagyoni értékű joggal nem terhelt lakástulajdon megszerzésekor, mentesség vagy kedvezmény nélkül a NAV által meghatározott forgalmi érték 1 milliárd Ft-ig terjedő részére 4% vonatkozik. Az 1 milliárd Ft feletti rész illetéke 2%, ingatlanonként legfeljebb 200 millió Ft. A NAV az illetéket a saját eljárásában megállapított forgalmi értékből számítja; ez eltérhet a szerződéses vételártól.
- A NAV napja később derül ki: Az illetékfizetés pontos napja az adásvételi szerződéskor nem ismert; a NAV fizetési meghagyásának kézbesítésétől indul a fizetési határidő. A kézbesítéstől 30 nap a fizetési határidő.
- A földhivatali díj nem mindig vevői kiadás: a vizsgált általános tulajdonjog-bejegyzési alapdíj 10 600 Ft, de a fizető személyét és a megbízás csomagját ellenőrizni kell.
- A banki pénz feltételes: Az igényelt lakáshitel és a kalkulált törlesztő nem banki jóváhagyás; a hitelképesség és fedezet külön vizsgálat tárgya. A banki folyósítás tényleges összegét és napját a banki döntés, szerződés és teljesített folyósítási feltételek határozzák meg; a tervezésben csak visszaigazolt vagy feltételezésként jelölt tételként szerepelhet.
- A tartalék külön sor: a költözésre és váratlan munkákra félretett pénzt ne számold el az eladónak fizethető összegként.
Három kassza: mi része a vételárnak, és mi plusz?
Az első kassza a szerződéses vételár. Ide tartozik a teljesítéskor beszámított foglaló vagy az elszámolt előleg, a további önerőből fizetett részlet és a bank által az eladónak folyósított vételárrész. A banki utalás finanszírozás, nem olyan készpénz, amelyet a vevő még egyszer szabadon elkölthet. A második kassza a vevőre eső plusz költség, például az ügyvéd, az eljárás vagy a banki termék díja, ha az adott ügyletben valóban te fizeted. A harmadik a megtartandó tartalék, amely a költözéshez és a vásárlás utáni élethez kell.
| Sor | Mit jelent a tervben? | Mikor kerül be? |
|---|---|---|
| Vételár része | Az eladónak járó árba beszámító kifizetés | A szerződésben vállalt napon |
| Plusz költség | A vételáron felül viselt, igazolt ügyleti díj vagy adó | Ajánlat, szerződés vagy NAV-meghagyás szerint |
| Tartalék | Saját pénz, amelyet a vásárlás után is meg akarsz tartani | A teljes tervben elkülönítve |
Ez a felosztás az első védelmi vonal a kétszeres számolás ellen. A 2027-től használható lakásvásárlási fizetési tervező ugyanezeket dátumos pénzmozgásként kezeli; 2026-os ügylethez a letölthető munkalapon készíts saját tervet. A vásárlási gyűjtőoldal a teljes döntési utat adja mellé.
Foglaló, előleg és a még hátralévő ár
Foglaló jogcímen az átadott pénz csak akkor minősül foglalónak, ha ezt a szerződés egyértelművé teszi. Teljesítés esetén Szerződésszerű teljesítéskor a foglaló beleszámít a vételárba; nem fizetendő még egyszer plusz költségként. Az előleg elnevezéséből sem lehet az adott szerződés minden megszűnési következményét egy mondatban levezetni: a jogcímet, az elszámolást és a finanszírozás meghiúsulását az ügyvéddel kell tisztázni. A foglaló és előleg külön útmutatója ehhez ad kérdéslistát.
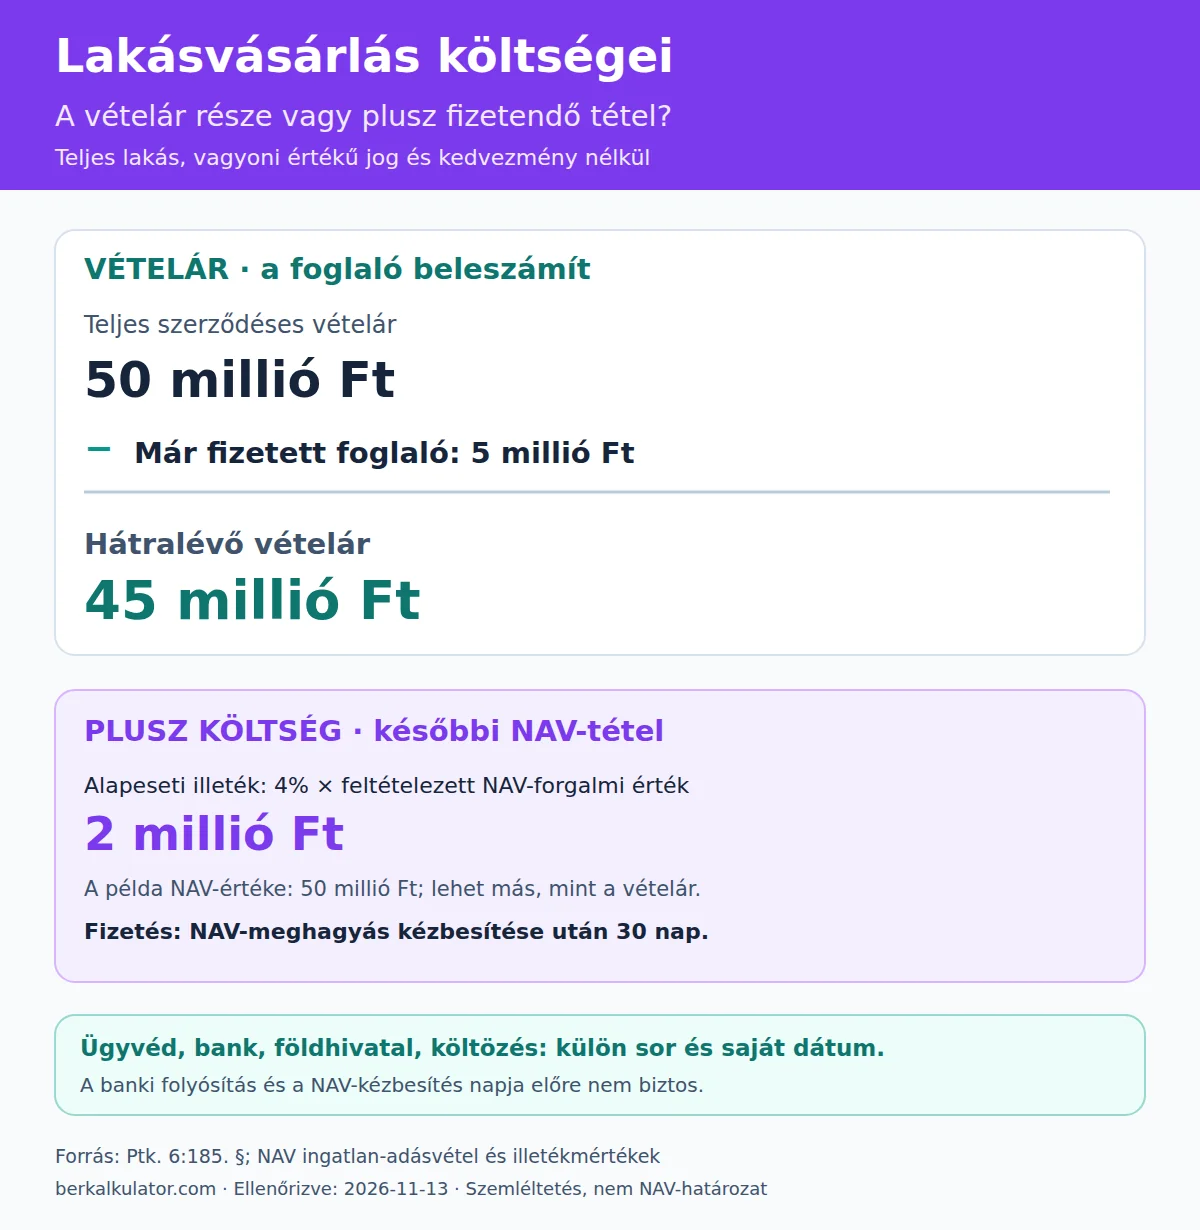
Péter példájában a szerződéses vételár 50 millió Ft, a teljesítéskor beszámítandó foglaló 5 millió Ft. A még kifizetendő vételár ezért 45 millió Ft. Ez szemléltetés, nem ajánlott foglalóösszeg: a konkrét összeg és határnap a felek megállapodásából következik. Ha a bank az eladónak folyósít, a hátralévő vételárnak csak azt a részét kell Péter saját pénzéből biztosítania, amelyet nem fedez a visszaigazolt banki összeg.
Mely plusz költségeket írd külön sorba?
Az ügyvédi díjra kérj írásos ajánlatot, és nézd meg, milyen feladatokat foglal magában. A műszaki vizsgálat, energetikai irat, értékbecslés, banki díj, biztosítás, közvetítői díj vagy költözés csak akkor kerülhet a te kiadásaid közé, ha az adott ügyletben téged terhel. Nem adunk általános ügyvédi százalékot vagy banki csomagdíjat, mert ilyen összeg nem következik a vételárból.
A megtekintett ingatlan-nyilvántartási díjrendeletben az általános tulajdonjog-változás eljárási alapdíja 10 600 Ft ingatlanonként, a jelzálogjog bejegyzése 20 000 Ft ingatlanonként, a hiteles elektronikus tulajdonilap-másolat 4 800 Ft. Ezek nem automatikusan összeadandó vevői tételek: a jelzálogjog díja akkor releváns, ha az adott ügyletben ilyen bejegyzés történik; egyes díjak csomagban lehetnek, és a díjviselő személyét külön kell tisztázni. A későbbi jogi időállapotot is ellenőrizd.
Az ilyen költségeket az írásos ajánlat napján még becslésként, a számla vagy határozat után tényleges összegként vezesd. Így a „várható” és a „már fizetendő” nem csúszik egy sorba.
Vagyonszerzési illeték: az összeg és a nap két kérdés
Kedvezmény és mentesség nélkül, teljes, vagyoni értékű joggal nem terhelt lakástulajdon megszerzésekor a NAV által megállapított forgalmi érték 1 milliárd Ft-ig terjedő részére az illeték 4%. Az 1 milliárd Ft feletti rész illetéke 2%, ingatlanonként legfeljebb 200 millió Ft. Résztulajdonnál vagy vagyoni értékű jognál a határok külön szabály szerint arányosulnak. A NAV az illetéket a saját eljárásában megállapított forgalmi értékből számítja; ez eltérhet a szerződéses vételártól. Lakásvásárláskor több mentesség és kedvezmény lehetséges, például cserepótló vétel és CSOK Plusz mellett; ezek csak az egyedi feltételek teljesülésekor alkalmazhatók. Emiatt egy vételárból azonnal kiszámolt összeg csak feltételes tervérték; a saját ügyedben a NAV szabályait és a meglévő illetékkalkulátort is ellenőrizd.
Péter példájában feltételezzük, hogy a NAV által elfogadott forgalmi érték 50 millió Ft, a teljes ingatlan megszerzésére az alapeseti kulcs vonatkozik, és nincs kedvezmény vagy mentesség. Így a szemléltető illeték 2 millió Ft. Ez a vételáron felüli összeg, de a fizetési napja nem a foglaló napja. Az illetékfizetés pontos napja az adásvételi szerződéskor nem ismert; a NAV fizetési meghagyásának kézbesítésétől indul a fizetési határidő. A meghagyás kézbesítésétől számított határidő 30 nap.
Az ábra megnyitása nagy méretben
Mikor kell ténylegesen rendelkezésre állnia a pénznek?
A saját tervet dátum szerint, nem csak végösszegként olvasd. A szerződés mondja meg, mikor kell a foglalót és a további vételárrészleteket teljesíteni. A banki folyósítást csak a bank írásos döntése és a teljesített feltételek alapján kezeld biztosnak. A NAV-értesítésig az illeték dátumát hagyd ismeretlenként, miközben az összegre külön készülhetsz. A foglaló, további vételárrészletek, banki finanszírozás, ügyvédi díj és költözés esedékessége az adott szerződés/ajánlat és banki iratok szerint rögzíthető; ismeretlen dátumot külön kell mutatni.
| Esemény | Pénz iránya | Dátum forrása | A tervben hogyan szerepeljen? |
|---|---|---|---|
| Foglaló vagy előleg | Vevőtől az eladóhoz vagy letétbe, szerződés szerint | Ügyvéd által ellenőrzött megállapodás | Vételár részeként, ha a szerződés szerint beszámít |
| További önerő | Vevőtől a szerződés szerinti címzetthez | Adásvételi szerződés | A még hátralévő ár részeként |
| Banki folyósítás | Banktól a szerződés szerinti címzetthez | Írásos banki feltételek | Finanszírozási eseményként, csak visszaigazolt összeggel és nappal |
| Ügyleti szolgáltatások | A díjviselőtől a szolgáltatóhoz | Egyedi ajánlat vagy számla | Külön pluszköltségként, ha téged terhel |
| Illeték | Vevőtől a NAV-hoz, ha fizetendő | NAV fizetési meghagyás | Addig ismeretlen napú későbbi kötelezettség |
A „dátum forrása” oszlop dokumentumtípust jelent, nem azt, hogy a táblázat valamelyik napot előre kijelöli. A 2027-től használható tervezőben a költségek és bevételek még ismeretlen összegét vagy napját nyitva hagyhatod, a vételárrészletekhez és a birtokbaadáshoz azonban egyeztetett dátum kell. A nulla forint és az ismeretlen érték nem ugyanaz: az első ellenőrzött összeg lehet, a második további egyeztetésre vár.
Banki rész és önerő: a folyósítás nem készpénztartalék
A bank a HFM korlátjához elfogadott ingatlanértéket használ, amely eltérhet a szerződéses vételártól. Ezért a szerződéses vételárból visszaszámolt „elég lesz ennyi önerő” nem biztos banki válasz. Az igényelt lakáshitel és a kalkulált törlesztő nem banki jóváhagyás; a hitelképesség és fedezet külön vizsgálat tárgya. Kérj az adott lakáshoz és személyes pénzügyi helyzethez írásos feltételeket; a korábbi hitelek törlesztése is számít a banki vizsgálatban. A bank által közvetlenül az eladónak utalt rész nem jelenhet meg még egyszer saját elkölthető pénzként.
Eszter banki összege még csak becslés. A fizetési tervben ezért két állapotot tart fenn: a visszaigazolt saját pénzt, és a banki döntéstől függő forrást. A banki folyósítás tényleges összegét és napját a banki döntés, szerződés és teljesített folyósítási feltételek határozzák meg; a tervezésben csak visszaigazolt vagy feltételezésként jelölt tételként szerepelhet. Ha Wekerle Pluszra pályázik, a program külön útmutatójából indul, majd az adott bank ajánlatát és eljárását kéri; nem vesz át egy internetes kamatplafont tényleges folyósításként.
Új építésű lakás és különleges illetékhelyzet
Új építésű ügyletnél a készültségi állapot, műszaki átadás és banki részfolyósítás eltérő ütemet adhat. A konkrét szakaszokat nem lehet egyetlen általános százaléklistával helyettesíteni. A szerződés, a beruházó dokumentumai és a bank feltételei együtt adják a saját tervet. A vásárlási menetrend útmutató segít az iratok sorrendjében.
Illetéknél az alapeseti mérték nem mindenki tényleges fizetendő összege. Lakásvásárláskor több mentesség és kedvezmény lehetséges, például cserepótló vétel és CSOK Plusz mellett; ezek csak az egyedi feltételek teljesülésekor alkalmazhatók. Ha eladtál másik lakást, támogatást használsz, csak tulajdoni hányadot szerzel vagy más kivétel merül fel, a NAV eredeti szabályából ellenőrizd az egyedi számítást. Addig a tervezőben a NAV által később megállapítandó tételt ne állítsd biztos alapeseti összegnek.
Tölthető fizetési terv: mit vigyél az ügyvédhez és a bankhoz?
A letölthető munkalapon a vételár, a pluszköltség és a későbbi NAV-tétel külön blokk. Írd melléjük a dokumentumot, amelyből az összeg és a határnap származik. Ha nincs ilyen dokumentum, hagyd a napot nyitva, és jelöld a következő egyeztetendő felet. A 2027-től használható dátumos fizetési tervező az igazolt összegeket és napokat esetleges pénzhiányi ponttá alakíthatja.
📄 Lakásvásárlási fizetési munkalap letöltése (PDF) →Gyakran Ismételt Kérdések
A foglaló a vételáron felüli költség?
Nem, teljesítéskor a foglaló a vételár része: Szerződésszerű teljesítéskor a foglaló beleszámít a vételárba; nem fizetendő még egyszer plusz költségként. A példában 50 millió Ft vételárból 5 millió Ft után 45 millió Ft marad.
Mikor kell megfizetni a lakásvásárlási illetéket?
A NAV fizetési meghagyásának kézbesítése után 30 nap a fizetési határidő. A kézbesítés napja a szerződéskor még nem ismert.
Mennyi a vagyonszerzési illeték?
Teljes, vagyoni értékű joggal nem terhelt lakástulajdon megszerzésekor, mentesség és kedvezmény nélkül a NAV által megállapított forgalmi érték 1 milliárd Ft-ig terjedő részére 4% vonatkozik. Az 1 milliárd Ft feletti rész illetéke 2%, ingatlanonként legfeljebb 200 millió Ft. Résztulajdonnál és vagyoni értékű jognál a határokat külön szabály szerint arányosítani kell; egyedi kedvezmény vagy mentesség is módosíthatja az összeget.
Az ügyvédi díj benne van a vételárban?
A saját adásvételi és ügyvédi megállapodásodat ellenőrizd. Az ügyvédi díjat a vevői költségtervben külön sorban érdemes vezetni, ha téged terhel; nincs minden ügyletre azonos összeg.
Mikor folyósít a bank?
A banki folyósítás tényleges összegét és napját a banki döntés, szerződés és teljesített folyósítási feltételek határozzák meg; a tervezésben csak visszaigazolt vagy feltételezésként jelölt tételként szerepelhet. Banki visszaigazolás nélkül a dátum feltételezés marad.
Mennyi tartalékot hagyjak a vásárlás után?
Nincs minden háztartásra igaz kötelező százalék. A saját költözési, javítási és havi kiadásaid alapján tarts külön összeget, és a tervben ne számold el vételárként.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges forrásokkal ellenőrizve. Utolsó forrásellenőrzés: 2026. november 13.. Források: Ptk. 6:185. §; NAV ingatlan-adásvétel; NAV illetékmértékek; ingatlan-nyilvántartási díjrendelet; MNB adósságfék. Az egyedi szerződést, banki ajánlatot, NAV-mentességet és a későbbi jogállapotot külön ellenőrizd.