- Publikálva
- Frissítve: • 7 perc olvasási idő
Lakásvásárlás menete: 9 ellenőrzési pont
- Szerzők
- Név
- berkalkulator.com
A lakásvásárlás menete a pénzügyi keret tisztázásától a birtokbaadásig tartó fő szerződéses lépésekből áll. A NAV-illeték és a közművek ügyintézése ezután is folytatódhat. Közben az ingatlan iratai, az írásbeli szerződés, a banki feltételek és a vételár részletei egymásra épülnek. Az alábbi ellenőrzési pontok abban segítenek, hogy tudd, melyik döntés előtt milyen dokumentumot és pénzt kell tisztáznod.
Ha most találtál egy lakást, könnyű a kulcsátadást elképzelni, miközben a kritikus kérdések még nyitottak. Eszter például már egyeztetett az eladóval, de a bank még nem vizsgálta meg az ingatlant. Nem az a feladata, hogy találgassa a folyósítás napját: előbb az ügyvéddel és a bankkal kell összhangba hoznia a szerződésben vállalt fizetést.
Tartalomjegyzék
- Röviden
- A lakásvásárlás sorrendje egyetlen térképen
- Pénzügyi keret: az ár előtt a saját mozgásteredet nézd
- Ingatlan és iratok: az első benyomást ellenőrizd
- Ajánlat és foglaló: a jogcímet előbb tisztázd
- Szerződés: a vételár minden részletének legyen helye
- Bank, bejegyzés és NAV: három külön döntési folyamat
- Vételár teljesítése és birtokbaadás
- Új építésű lakás: a készültség külön ág
- Saját ellenőrzőlista a következő beszélgetéshez
- Gyakran Ismételt Kérdések
Röviden
- Az ajánlat előtt írd össze a rendelkezésre álló saját pénzt, a megtartandó tartalékot és a várható finanszírozást. A bank külön hitelképességi és fedezeti döntést hoz; egy online becslés vagy a jogszabályi jogosultság nem azonos a banki jóváhagyással.
- A szerződés előtt kérj friss tulajdoni lapot, és az ügyvéddel nézesd át a tulajdoni, terhelési és használati kérdéseket.
- A foglaló jogcíme a szerződésből derüljön ki: A fizetett pénz akkor foglaló, ha a kötelezettségvállalás megerősítésére szolgáló rendeltetését a szerződés egyértelműen rögzíti; az összeg önmagában nem dönti el a jogcímet.
- Az adásvétel írásbeli: Az ingatlan adásvételi szerződését írásba kell foglalni.
- A banki pénz napja nem általános: A lakáshitel folyósításának napját és összegét nem lehet általános dátummal megadni; az írásos banki döntés, szerződés és folyósítási feltételek alapján kell ütemezni.
- Az illeték későbbi tétel lehet: A vagyonszerzési illeték konkrét fizetési napja a szerződés aláírásakor nem ismert: a NAV fizetési meghagyásának kézbesítése indítja a határidőt. A NAV-értesítés kézbesítése után 30 nap áll rendelkezésre.
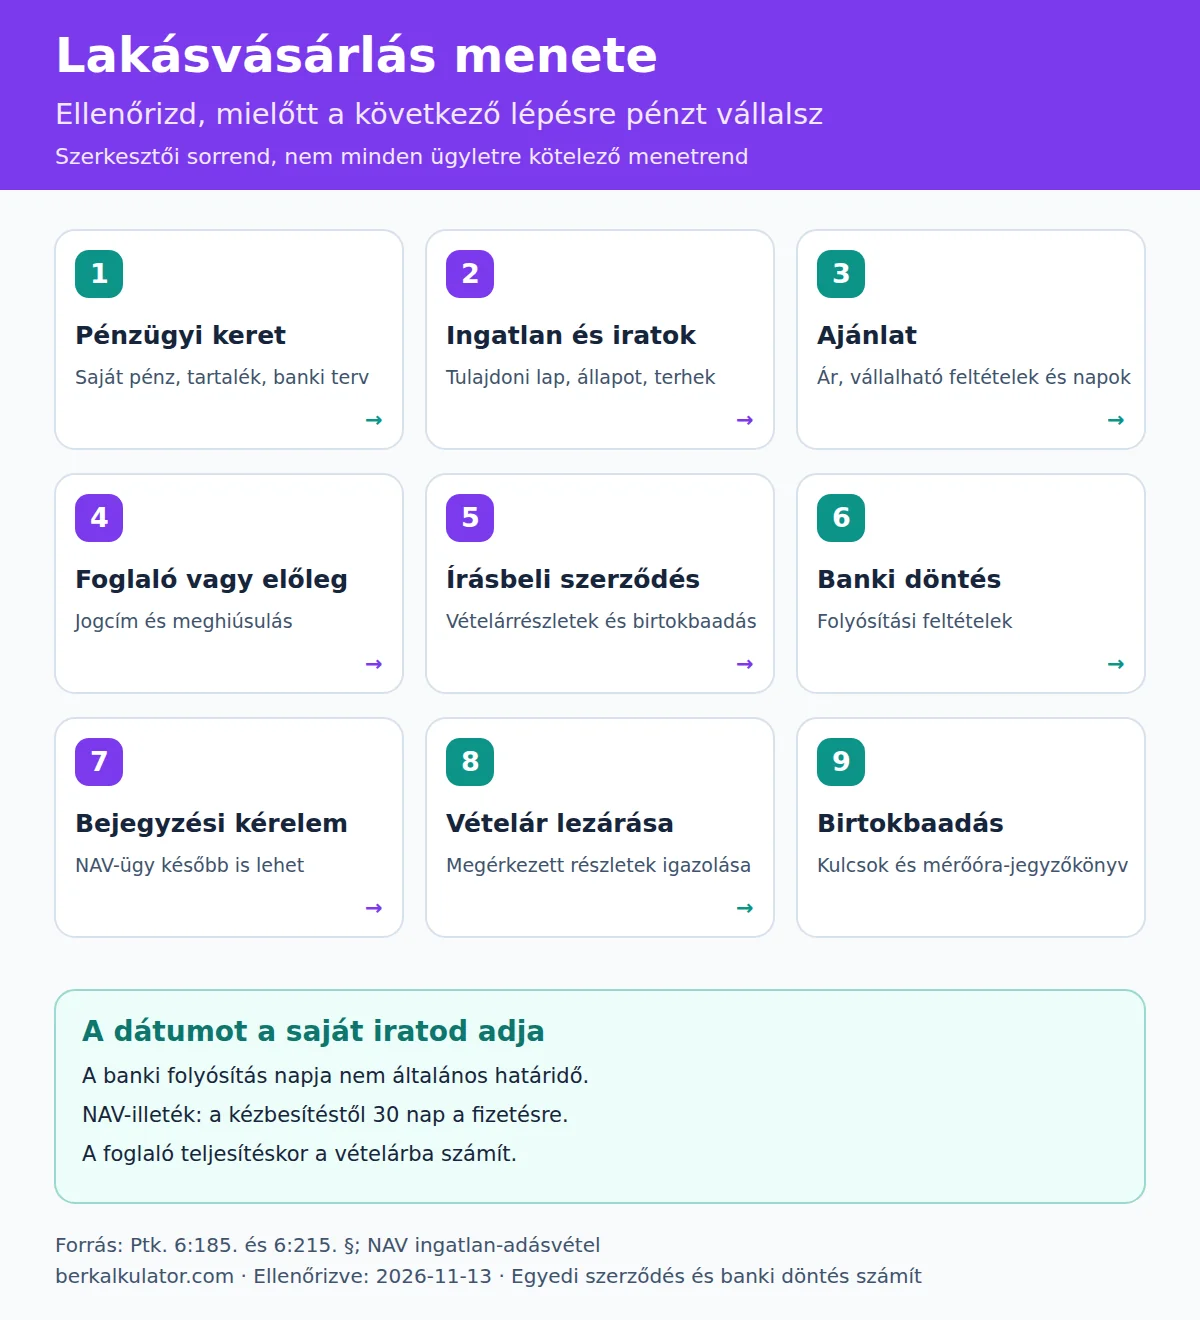
A lakásvásárlás sorrendje egyetlen térképen
Az alábbi térkép szerkesztői ellenőrzési sorrend, nem jogszabályban előírt kilenc állomás. Egy készpénzes, tehermentes használt lakás és egy hiteles új építésű lakás dokumentumai, feltételei és dátumai eltérnek. A lépésekhez írt „kimenet” az a saját irat vagy válasz, amely nélkül érdemes megállni.
| Ellenőrzési pont | Mit szerezz meg vagy tisztázz? | Ki adja a választ? |
|---|---|---|
| Pénzügyi keret | Saját pénz, tartalék, előzetes hitelfeltételek | Te és a bank |
| Ingatlanvizsgálat | Friss tulajdoni lap, valós állapot, terhek | Ügyvéd, szükség szerint szakember |
| Ajánlat | Ár, vállalható határnapok, feltételek | Te és az eladó |
| Foglaló vagy előleg | Jogcím, elszámolás, meghiúsulás | Ügyvéd és szerződő felek |
| Írásbeli szerződés | Vételárrészletek, banki feltételek, birtokbaadás | Jogi képviselő és szerződő felek |
| Hitel és folyósítás | Banki döntés, teljesítendő feltételek | Bank |
| Bejegyzési kérelem és későbbi illetékügy | Benyújtott kérelem, bejegyzési és NAV-iratok | Jogi képviselő, földhivatal, NAV |
| Vételár lezárása | Igazolt teljesítés a szerződés szerint | Vevő, bank, eladó |
| Birtokbaadás | Kulcsok, mérőóraállások, jegyzőkönyv | Vevő és eladó |
Ez a táblázat nem helyettesíti a saját szerződésedet. A kérelem benyújtása, a bejegyzés és a NAV fizetési meghagyása külön időpont; nem feltétlenül előzik meg a vételár lezárását. A 2027. január 1-jétől esedékes tételeket a lakásvásárlási fizetési tervezőben vezetheted; 2026-os ügylethez az alábbi letölthető munkalapon készíts saját ütemezést. Az összes vásárlási útvonalat a gyűjtőoldal fogja össze.
Az ábra megnyitása nagy méretben
Pénzügyi keret: az ár előtt a saját mozgásteredet nézd
A hirdetési ár nem a teljes pénzügyi terv. Írd le, mennyi saját pénzed áll rendelkezésre a szerződéses fizetésekhez, mennyit akarsz költözésre vagy javításra félretenni, és melyik finanszírozási tételről van már írásos banki válasz. A költség- és ütemezési útmutató megmutatja, mi számít a vételárba, és mi külön vevői költség.
Hitelnél az önerő százaléka önmagában kevés információ. A lakáshitel fedezeti korlátját a bank által elfogadott ingatlanérték alapján kell vizsgálni; ez eltérhet az adásvételi szerződés szerinti vételártól. A JTM az igazolt havi nettó jövedelemhez viszonyítja az igényelt hitellel együtt fennálló havi adósságszolgálatot; az ismert, meglévő kölcsönök rendszeres törlesztőit is figyelembe kell venni. A JTM-kalkulátor előzetes tájékozódásra jó, de A bank külön hitelképességi és fedezeti döntést hoz; egy online becslés vagy a jogszabályi jogosultság nem azonos a banki jóváhagyással. Ha Wekerle Pluszban gondolkodsz, az aktuális programfeltételeket külön útmutató tartalmazza; az ottani kamatplafon sem személyre szabott banki ajánlat.
Ingatlan és iratok: az első benyomást ellenőrizd
Péter egy rendezett lakást néz meg, és már fejben berendezi. Az ügyvéd azonban a tulajdoni lapból olyan bejegyzéseket is azonosíthat, amelyeket a hirdetés fényképe nem mutat. Kérj friss tulajdoni lapot, add át az ügyvédnek, és beszéljétek át a tulajdonos személyét, az esetleges terheket, a használatot, a társasházi iratokat és a szerződéshez szükséges igazolásokat. Műszaki bizonytalanságnál kérj külön szakembert; a jogi irat és a fizikai állapot más kérdés.
Az ellenőrzés eredménye lehet feltétel az ajánlatban, kérés az eladóhoz vagy döntés arról, hogy az ingatlan nem illik a terveidhez. Ne kezelj egy szóbeli ígéretet kész, igazolt dokumentumként. Az iratlista a lakás és az eladó helyzetéhez igazodik, ezért nem ígérhető minden ügyletre azonos csomag.
Ajánlat és foglaló: a jogcímet előbb tisztázd
Az ajánlatnál már beszélj az árról, a saját és banki forrásról, a fizetési részletekről és arról, milyen feltételek mellett vállalod a szerződést. A gyorsaság nem indok arra, hogy ismeretlen szerződéses következménnyel adj át pénzt. A fizetett pénz akkor foglaló, ha a kötelezettségvállalás megerősítésére szolgáló rendeltetését a szerződés egyértelműen rögzíti; az összeg önmagában nem dönti el a jogcímet. Ha a megállapodás teljesül, Ha a szerződést teljesítik, a foglalót a vételárba be kell számítani.
A meghiúsulás következményét nem lehet egyetlen „mindig visszajár” mondattal leírni. A foglaló visszajár, ha a teljesítés olyan okból hiúsul meg, amelyért egyik fél sem vagy mindkét fél felelős. A meghiúsulásért felelős foglalót adó fél elveszíti, a felelős foglalót kapó fél kétszeresen téríti vissza. A konkrét felelősséget és finanszírozási feltételt a szerződés alapján kell megítélni. A banki elutasítás, a késedelmes folyósítás és az eladó iratai eltérő szerződéses helyzeteket teremthetnek. Az előleg és foglaló külön útmutatója segít összeszedni az ügyvédnek felteendő kérdéseket; konkrét vitát nem dönt el helyetted.
Szerződés: a vételár minden részletének legyen helye
Az ingatlan adásvételi szerződését írásba kell foglalni. A szövegben legyen egyértelmű, mikor és milyen forrásból érkezik a foglaló vagy előleg, a további saját pénz és az esetleges banki rész. A foglalót nem szabad még egyszer hozzáadni a vételárhoz, ha már annak részeként fizetted. A bank közvetlenül az eladónak is utalhat; ez nem a vevő szabadon elkölthető készpénze.
Eszter itt tér vissza a saját tervéhez: az ügyvéddel átnézi, hogy a banki folyósítás feltételei és a szerződéses fizetési napok összeillenek-e. A foglaló, a vételárrészletek, a banki folyósítás és a birtokbaadás napját az adott ügylet szerződéses és banki dokumentumai határozzák meg; ismeretlen napot nem szabad kész határidőként beírni. Ha még nincs írásos banki visszaigazolás, a tervezett nap feltételezés marad, és ezt a szerződésben vállalt következményekkel együtt kell megítélni.
Bank, bejegyzés és NAV: három külön döntési folyamat
A bank az ügyfelet és az ingatlant is vizsgálja. A folyósításhoz feltételeket kérhet, ezért ne írj a családi naptárba biztos bevételi napot pusztán az előzetes kalkuláció alapján. A lakáshitel folyósításának napját és összegét nem lehet általános dátummal megadni; az írásos banki döntés, szerződés és folyósítási feltételek alapján kell ütemezni. A szerződéshez igazodó pontos feltételeket a választott bank írásban adja meg.
Az ingatlan-nyilvántartási eljárás és az illeték két további külön tétel. Az általános tulajdonjog-változás eljárási díja a vizsgált rendeleti időállapot szerint 10 600 Ft, de nézd meg, ki viseli, és mely ügyeket foglalja össze a jogi képviselő megbízása. Kedvezmény és mentesség nélkül, teljes, vagyoni értékű joggal nem terhelt lakástulajdon megszerzésekor a NAV által megállapított forgalmi érték 1 milliárd Ft-ig terjedő részén az illeték 4%. Az 1 milliárd Ft feletti rész illetéke 2%, ingatlanonként legfeljebb 200 millió Ft. Résztulajdonnál vagy vagyoni értékű jognál a határok külön szabály szerint arányosulnak. A lakásszerzésnél mentesség vagy kedvezmény jöhet szóba, például cserepótló vétel, CSOK Plusz vagy sajátos tulajdoni viszonyok esetén; a konkrét ügyletre a NAV szabályait külön kell ellenőrizni. A pontos NAV-fizetési napot ne találd ki: A vagyonszerzési illeték konkrét fizetési napja a szerződés aláírásakor nem ismert: a NAV fizetési meghagyásának kézbesítése indítja a határidőt.
Vételár teljesítése és birtokbaadás
Minden részletnél kérj igazolást arról, hogy a szerződésben vállalt összeg a megfelelő címzetthez, a megfelelő jogcímen megérkezett. A vételár lezárásáról és a birtokbaadás feltételeiről az ügyvéd által ellenőrzött szerződésed rendelkezik. A kulcsátadáskor jegyzőkönyvben érdemes rögzíteni a kulcsokat, a mérőóraállásokat, az ingatlan állapotát és a még átadandó iratokat.
Péternek a birtokbaadás nem a pénzügyi tervezés vége: a NAV későbbi meghagyását is figyeli, és a közművek átírásának ügyleti teendőit külön listára teszi. Eszter pedig a banki teljesítés igazolásával zárja a szerződéses pénzsort. A saját dokumentumok sorrendje számít, nem egy internetes „mindenkinél ugyanennyi nap” menetrend.
Új építésű lakás: a készültség külön ág
Új építésű lakásnál a műszaki tartalom, a társasházi dokumentumok, a készültségi szakaszok és a banki folyósítási feltételek is lehetnek szerződéses mérföldkövek. Nem teszünk ide általános készültségi százalékot vagy fix részletnapot: ezek a beruházó, az adásvételi szerződés és a választott bank dokumentumaiból derülnek ki. Kérd meg az ügyvédet és a bankot, hogy ugyanazt a fizetési ütemtervet ellenőrizzék.
Ha a lakás később készül el, a birtokbaadás és a költözés költsége is későbbre eshet, miközben egyes szerződéses fizetések már előbb esedékesek. A 2027-től használható dátumos pénztervben a még ismeretlen költség- és bevételi dátumokat nyitva hagyhatod; a vételárrészletekhez és a birtokbaadáshoz egyeztetett dátum kell. Az új dokumentumok alapján frissítsd a tervet.
Saját ellenőrzőlista a következő beszélgetéshez
Töltsd le a munkalapot, és külön jelöld rajta, mely válasz érkezett már meg írásban. Az üres dátum nem hiba: arra figyelmeztet, hogy a következő féllel még egyeztetned kell. Az ügyvédnek a jogcím és a szerződés, a banknak a finanszírozási feltételek, az eladónak az ingatlan és a birtokbaadás iratai tartoznak.
📄 Lakásvásárlási ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mi az első lépés lakásvásárláskor?
Mérd fel a saját pénzedet, a tartalékodat és a banki finanszírozás feltételeit, mielőtt vissza nem térítendő kötelezettséget vállalsz. A bank külön hitelképességi és fedezeti döntést hoz; egy online becslés vagy a jogszabályi jogosultság nem azonos a banki jóváhagyással.
Mikor kérjek tulajdoni lapot?
A szerződés előtti ügyvédi ellenőrzéshez kérj friss tulajdoni lapot, és egyeztesd, mit kell tisztázni a bejegyzésekből. Az adott ingatlan iratai döntőek.
Mikor fizethető foglaló?
A foglaló jogcímét és a finanszírozási feltételt előbb ügyvéddel tisztázd. A fizetett pénz akkor foglaló, ha a kötelezettségvállalás megerősítésére szolgáló rendeltetését a szerződés egyértelműen rögzíti; az összeg önmagában nem dönti el a jogcímet.
A hitelbírálat előtt aláírható-e adásvételi szerződés?
Az írásbeli szerződés és a banki döntés külön lépés. Az ingatlan adásvételi szerződését írásba kell foglalni. A bank külön hitelképességi és fedezeti döntést hoz; egy online becslés vagy a jogszabályi jogosultság nem azonos a banki jóváhagyással. A szerződésben az egyedi folyósítási és meghiúsulási feltételeket ügyvéddel egyeztesd.
Mikor kell a lakásvásárlási illetéket megfizetni?
A NAV fizetési meghagyásának kézbesítése után 30 nap áll rendelkezésre. A szerződéskor a konkrét nap még nem ismert.
Mikor történik a birtokbaadás?
A birtokbaadás napját a saját adásvételi szerződésedben ellenőrizd; nincs minden vásárlásra érvényes, a hitelfolyósítástól független dátum.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges forrásokkal ellenőrizve. Utolsó forrásellenőrzés: 2026. november 13.. Források: Ptk. 6:185. és 6:215. §; MNB adósságfék; NAV ingatlan-adásvétel; ingatlan-nyilvántartási díjrendelet. A konkrét szerződés és banki döntés mindig egyedi; a későbbi jogállapotot közzététel előtt újra kell nézni.