- Publikálva
- Frissítve: • 7 perc olvasási idő
Wekerle Plusz 2027: 3 és 5%-os hitel az Otthon Start helyett
- Szerzők
- Név
- berkalkulator.com
A Wekerle Plusz a bejelentés szerint az Otthon Start utódja: új lakás vásárlására vagy építésére fix 3%, használt lakásra fix 5% kamattal, 18 és 41 év közöttieknek, az első saját otthonhoz. Ez a 2026. október 19. parlamenti költségvetési beszéd beszámolóiból ismert. Jogszabály, indulási nap és igénylési határidő még nincs: az indulás napját még nem közölték.
Ha most nézel lakást, és az Otthon Startra számoltál, joggal kérdezed: siess, vagy várj? A válasz attól függ, új vagy használt lakást vennél, és mennyire vagy közel a szerződéshez. Ebben a cikkben szétválasztjuk, mi a hatályos szabály és mi csak bejelentés. Megmutatjuk, mennyit számít a két kamat közti különbség, és mit érdemes most lépni.
Tartalomjegyzék
- Röviden
- Wekerle Plusz és Otthon Start: mi változik?
- Kinek szól a Wekerle Plusz hitel?
- Wekerle Plusz kamat: mennyit számít a 3% és az 5%?
- Mi lesz az Otthon Starttal és a már megkötött szerződésekkel?
- Lakástakarék támogatás 2027: 10% és 20%
- Energetikai felújítás: legfeljebb 7,5 millió Ft támogatás
- Wekerle Plusz vagy Otthon Start: mit tegyél most?
- Gyakran Ismételt Kérdések
Röviden
- Nem folytatódik az Otthon Start: a beszámolók szerint a miniszterelnök így fogalmazott: „Nem folytatják az Otthon Start programot”. A helyére a Wekerle Plusz lép.
- Két kamat: új lakásra fix 3%, használtra fix 5%. Az Otthon Startban ma mindkettőre legfeljebb 3% a kamat.
- Korhatár: a beszámolók 18 és 41 év közötti fiatalokról szólnak; az Otthon Startnál nincs felső korhatár.
- Megkötött szerződések: a Portfolio beszámolója szerint érvényben maradnak.
- Lakástakarék: visszatér az állami támogatás, az első öt évben 10%, a hatodik évtől 20%.
- Felújítás: legfeljebb 7 500 000 Ft vissza nem térítendő támogatás és legfeljebb 15 000 000 Ft hitel fix 3% kamattal.
- Indulás: még nem közölték. Addig a hatályos Otthon Start-rendelet az irányadó.
Wekerle Plusz és Otthon Start: mi változik?
A két program legnagyobb különbsége a használt lakásoknál jelentkezik. Az alábbi táblázat bal oldala a ma hatályos rendelet, jobb oldala a bejelentés beszámolók szerinti tartalma.
| Szempont | Otthon Start (hatályos rendelet) | Wekerle Plusz (bejelentés) |
|---|---|---|
| Kamat új lakásra | legfeljebb 3% | fix 3% |
| Kamat használt lakásra | legfeljebb 3% | fix 5% |
| Életkor | 18. életév, felső korhatár nélkül | 18–41 év a beszámolók szerint |
| Hitelösszeg | legfeljebb 50 000 000 Ft | még nem közölték |
| Futamidő | legfeljebb 25 év | még nem közölték |
| Lakás értékhatára | lakás 100 000 000 Ft, ház 150 000 000 Ft | még nem közölték |
| Jogi állapot | hatályos kormányrendelet | bejelentés, végrehajtási jogszabály nélkül |
Mit jelent ez neked? Ha új építésű lakást vennél, a kamat a bejelentés szerint nem változik érdemben. Ha használt lakást néznél, a kamat magasabb lesz. A hitelösszeg, a futamidő és az értékhatár a Wekerle Plusznál még ismeretlen, ezért a teljes összevetést a rendelet megjelenése után frissítjük. A ma elérhető hitelt az Otthon Start-kalkulátorral számolhatod ki.
Kinek szól a Wekerle Plusz hitel?
A beszámolók szerint a Wekerle Plusz a 18 és 41 év közötti fiataloknak szól, első saját lakás vagy ház megszerzésére. Ez szűkebb kör, mint az Otthon Starté, amelynél a rendelet csak alsó korhatárt ír elő.
A beszámolók két további feltételt is említenek: 5 év kötelező bentlakást, és hogy sem az igénylő, sem a házastársa másik ingatlanban meglévő tulajdonrésze nem érheti el a 50%-ot. A korhatár pontos jogi megfogalmazását viszont még nem ismerjük. Nem tudjuk például, hogy a 41. születésnap napján még lehet-e igényelni, és azt sem, mi számít „első lakásnak” egy korábbi kis tulajdoni hányad esetén. Az Otthon Start ezeket részletesen szabályozza; a Wekerle Plusznál a rendeletre kell várni.
Vegyük Rékát, aki 43 éves, és egyedül venne lakást. Az Otthon Startnál az életkora nem akadály. A Wekerle Plusz beszámolók szerinti korhatárába viszont már nem fér bele, így az új programból kimaradna. Neki különösen érdemes most utánajárnia, meddig fogad be a bankja Otthon Start-igénylést.
Wekerle Plusz kamat: mennyit számít a 3% és az 5%?
Egy egyszerű példán is látszik a különbség. Vegyünk egy 30 000 000 Ft-os hitelt, és nézzük meg, mennyi kamatot számol fel a bank az első hónapban.
| Kamat | Első havi kamatrész |
|---|---|
| fix 3% | 75 000 Ft |
| fix 5% | 125 000 Ft |
Az első hónapban tehát 50 000 Ft-tal több kamat megy el a magasabb kamatnál. Ez a különbség a futamidő elején a legnagyobb, és a tőke csökkenésével fokozatosan szűkül, de évekig érezhető marad. A teljes havi törlesztőrészletet és a futamidőre jutó többletet a lakáshitel-kalkulátorral számolhatod ki a saját összegeddel.
Dani 30 000 000 Ft-os hitellel venne egy használt panellakást. Ha a szerződése még az Otthon Start idején létrejön, a kamata legfeljebb 3%. Ha a Wekerle Plusz idejére csúszik, a bejelentés szerint 5% lesz. Az első hónapban ez 50 000 Ft különbség.
Mi lesz az Otthon Starttal és a már megkötött szerződésekkel?
A Portfolio beszámolója szerint a már megkötött Otthon Start-szerződések érvényben maradnak. Ez megnyugtató, de nem jogszabály. Az új igénylések utolsó napját, a folyamatban lévő ügyek kezelését és az átmeneti szabályt még nem közölték.
Addig a hatályos rendelet érvényes. Vásárlásnál az igénylést az adásvételi szerződés megkötésétől számított 180 napon belül kell benyújtani. Ha most kötsz szerződést, ez a határidő hónapokig kitart, így könnyen átnyúlhat a program lezárásán. Ezért a szerződés előtt kérdezd meg a bankot, meddig fogad be igénylést.
A hivatalos összefoglaló szerint a babaváró, CSOK, falusi CSOK szabályain a költségvetés nem változtat. Ha gyereket vállalnál, ezeket továbbra is érdemes számba venni. Az összevetést az Otthon Start vagy CSOK Plusz cikkben és az önerő-optimalizálóban találod.
Lakástakarék támogatás 2027: 10% és 20%
A Wekerle Plusz csomag része a lakástakarék állami támogatásának visszatérése. A beszámolók szerint a befizetésekhez az első öt évben 10%, a hatodik évtől 20% állami kiegészítés jár, a 3% banki kamat mellé.
Ez az önerő gyűjtésének lehet jó eszköze, főleg annak, aki évekkel a vásárlás előtt áll. Éves felső összeget, indulási dátumot és felhasználási szabályt még nem közöltek. Addig ne bonts fel meglévő megtakarítást a lakástakarék kedvéért.
Energetikai felújítás: legfeljebb 7,5 millió Ft támogatás
A harmadik elem a régi lakások felújítását segíti. A bejelentés szerint 30%–50% arányú, legfeljebb 7 500 000 Ft vissza nem térítendő támogatás kapcsolódik a felújításhoz. A közepes energetikai besorolású ingatlanoknál alacsonyabb, a legrosszabbaknál magasabb az arány; hogy pontosan minek a százaléka, azt még nem közölték. Mellé legfeljebb 15 000 000 Ft hitel jár, fix 3% kamattal.
A beszámolók szerint feltétel a legalább 30% energiamegtakarítás, a program pedig az ország minden településén, gyermek vagy házasság feltétele nélkül lesz elérhető. Ilona egy régi, rosszul szigetelt családi házban él. Neki most egy energetikai felmérés a legjobb első lépés: ebből látszik, elérhető-e a megtakarítási feltétel. A munkát viszont ne kezdje el, amíg a pályázati feltételek meg nem jelennek, mert a már elvégzett munkára utólag nem biztos, hogy jár támogatás.
Wekerle Plusz vagy Otthon Start: mit tegyél most?
A döntés két kérdésen múlik: milyen lakást veszel, és mennyire vagy közel a szerződéshez.
- Új lakást veszel: a kamat a bejelentés szerint nem változik érdemben. Nem kell kapkodnod, de a korhatárt és a többi feltételt figyeld.
- Használt lakást veszel, és már megvan a kiszemelt ingatlan: kérdezd meg a bankot az Otthon Start befogadási határidejéről, és számold végig, mennyit ér neked a kamatkülönbség.
- Még csak tervezel: gyűjts önerőt, és figyeld a lakástakarék indulását. A Wekerle Plusz feltételei a végrehajtási jogszabállyal válnak véglegessé.
- Felújítanál: kérj energetikai felmérést és árajánlatokat, de a pályázati feltételek előtt ne kezdj bele.
Réka és Dani ugyanazt teszi: még ezen a héten felhívja a bankját. Ilona felméreti a házát. A döntéshez ennyi is elég: ne a hírek nyomása alatt írj alá, hanem a saját számaid alapján.
📄 Otthon Start vagy Wekerle Plusz: döntési lista (PDF) →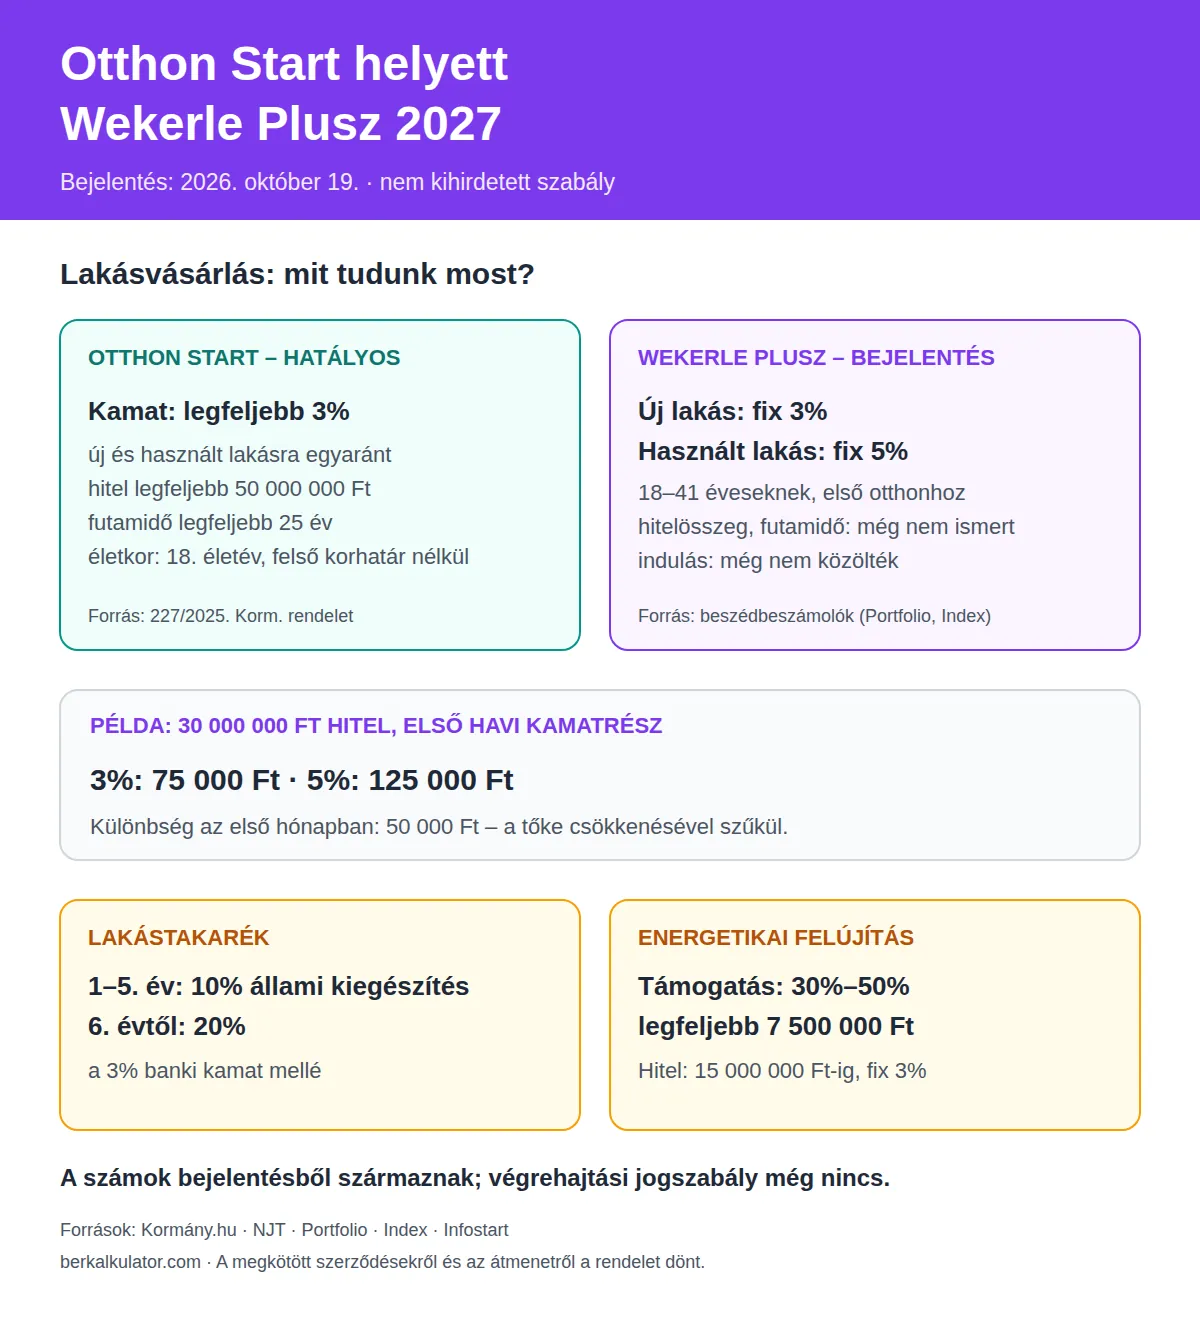
Gyakran Ismételt Kérdések
Mikor indul a Wekerle Plusz?
Az indulás napját még nem közölték. A program a 2027-es költségvetés része; a pontos igénylési feltételeket a végrehajtási jogszabály rögzíti majd.
Megszűnik az Otthon Start? Mi lesz a már megkötött hitelemmel?
A miniszterelnök bejelentése szerint az Otthon Startot a Wekerle Plusz váltja fel. A Portfolio beszámolója szerint a már megkötött szerződések érvényben maradnak. Az új igénylések utolsó napját és az átmeneti szabályt még nem közölték, a hatályos rendelet pedig addig változatlanul alkalmazandó.
Kinek jár a Wekerle Plusz hitel?
A beszámolók szerint a 18 és 41 év közötti fiatalok első otthonának megszerzését támogatnák. Ötéves bentlakást is előírnának (5 év), és sem az igénylő, sem a házastársa másik ingatlanban meglévő tulajdonrésze nem érhetné el a 50%-ot. A pontos jogi feltételek, a jövedelmi feltétel, az értékhatár és a hitelösszeg még nem ismertek.
Mennyi a Wekerle Plusz kamata használt lakásra?
A bejelentés szerint használt lakásra fix 5%, új lakás vásárlására vagy építésére fix 3%. Az Otthon Startban ma mindkét esetben legfeljebb 3% a kamat.
Mennyi lesz a lakástakarék állami támogatása?
A bejelentés szerint az első öt évben 10%, a hatodik évtől 20% állami kiegészítés jár a 3% banki kamat mellé. Éves felső összeget és indulási dátumot még nem közöltek.
Mekkora energetikai felújítási támogatás jár 2027-ben?
A bejelentés szerint 30%–50% arányú, legfeljebb 7 500 000 Ft vissza nem térítendő támogatás kapcsolódna a felújítási hitelhez, amely legfeljebb 15 000 000 Ft lehet, fix 3% kamattal. A százalék számítási alapja még tisztázandó. Feltétel a legalább 30% energiamegtakarítás; a program az ország minden településén, gyermek vagy házasság feltétele nélkül érhető el.
Források és szerzői információ
Szerző: berkalkulator.com (AI segítségével készült tájékoztató)
Utolsó ellenőrzés: 2026. október 19.
Ellenőrzés határa: a Wekerle Plusz számai a miniszterelnök parlamenti beszédéről szóló egybehangzó sajtóbeszámolókból származnak; a hivatalos összefoglaló számokat nem közöl, végrehajtási jogszabály még nincs.
Források: Kormány.hu, 2026. október 19., 227/2025. (VII. 31.) Korm. rendelet (Otthon Start), Portfolio, Index, Infostart.