- Publikálva
- Frissítve: • 6 perc olvasási idő
Babaváró törlesztés 2027: belefér-e a családi keretbe?
- Szerzők
- Név
- berkalkulator.com
A Babaváró törlesztés tervezésekor a bank által közölt teljes havi fizetendő összeget írd be a családi kiadások közé. A kezességvállalási díjat csak akkor add hozzá külön, ha a banki összeg még nem tartalmazza. A gyermekhez kötött szüneteltetést csak a jóváhagyott kezdettől vedd figyelembe. A folyósított hitel egyszeri finanszírozás, nem rendszeres családi jövedelem; a jövőbeli banki részletet és a szabad havi keretet külön ellenőrizd.
Nóra és Dávid a gyermek érkezésére készül, és azt szeretné látni, hogy az ismert számlák mellett marad-e hely váratlan kiadásra. A családi bevételek útmutatója a teljes pénzáramot rendezi; itt a Babaváró banki ütemtervét kapcsoljuk hozzá.
Tartalomjegyzék
Röviden
- Saját havi fizetés: a bank által közölt teljes havi fizetendő összeget egyszer vedd fel; a kezességvállalási díjat csak akkor külön, ha még nincs benne.
- Példaszám: a 2026. novemberi OTP reprezentatív példa kezdeti havi terhe 50 416 Ft; ez nem 2027-es banki ajánlat.
- Szüneteltetés: a szüneteltetés nem indul automatikusan a születés napján: jogosító esemény, kérelem és a bank által megállapított kezdő időpont kell.
- Tartalék: a kisebb bevételű vagy új gyermekfelügyeleti költséggel terhelt hónapot is próbáld ki.
A banki ütemterv és a modellezett részlet
A jelenlegi jog szerint a Babaváró tőke legfeljebb 11 000 000 Ft, a futamidő 5 és 20 év közötti lehet. A támogatott időszakban a havi tőketörlesztés és a kezességvállalási díj együtt legfeljebb 51 000 Ft. A díj éves mértéke 0,5 százalék a jogszabály szerinti fennálló kötelezettségre; az aktuális havi összeget a bank közli. Ezek a ma ellenőrzött szabályok, nem egy későbbi szerződés kész feltételei.
Az OTP 2026. novemberi reprezentatív, kezdeti példája 11 000 000 Ft és 240 hónap esetén az alábbi bontást adja. A „kezdeti” az induló havi fizetést jelenti, a „tőkerész” az esedékes tőke, a „díj” a bank által közölt kezességvállalási díj; nem THM vagy teljes futamidős átlag. A táblázat nem helyettesíti Nóráék szerződését.
| OTP-példa kezdeti havi tétele | Havi összeg |
|---|---|
| Tőkerész | 45 833 Ft |
| Kezességvállalási díj | 4 583 Ft |
| Kezdeti havi teher együtt | 50 416 Ft |
A Babaváró kalkulátor dátumozott, jogszabályi feltevésekkel becslést készít, és megmutatja a tőke, díj és egyenleg útját. A 2027-es referenciahozam és a banki kerekítési, díjmegállapítási mód előre nem ismert. A saját tervben a banktól kapott ütemtervet használd fizetendő összegként; a modell eltérését kezeld tisztázandó kérdésként, ne automatikus megtakarításként.
Gyermekhez kötött események és szüneteltetés
Az első jogosító gyermekre a folyósítástól számított 5 év az alaphatáridő. A 14. § (1a) szerint az alaphatáridő egy évvel meghosszabbodik, ha a lejáratkor a támogatott személyek legalább három emberi reprodukciós eljárásban részt vettek vagy folyamatban van az örökbefogadási eljárásuk, és az igazolásokat a lejárat előtti napig benyújtják a bankhoz; régebbi szerződésnél a 38/A. § átmeneti szabályát is ellenőrizni kell.
Jóváhagyott kérelem esetén a törlesztés 3 évig szünetelhet. a szüneteltetés nem indul automatikusan a születés napján: jogosító esemény, kérelem és a bank által megállapított kezdő időpont kell. A szüneteltetés alatt a jóváhagyott törlesztésszüneteltetés alatt a kezességvállalási díjat sem kell fizetni. Nóra ezért a családi naptárba külön írja a jogosító eseményt, a kérelem dátumát, a banki jóváhagyást és az első ténylegesen díjmentes hónapot.
Második jogosító gyermeknél a jóváhagyott támogatás a fennálló, jogosult tartozás 30 százalékára, harmadik jogosító gyermeknél annak 100 százalékára vonatkozhat. További gyermeknél a teljes fennmaradó tartozás támogatása csak akkor járhat, ha a harmadik gyermek után bármely okból nem nyújtottak gyermekvállalási támogatást. Ez nem az eredeti hitelösszegből automatikusan levonható ajándék. Az új törlesztést a banki jóváhagyás és új ütemterv szerint vezesd át; a gyermek születésétől önmagában ne írj be nullát vagy elengedett egyenleget.
A Babaváró a havi családi pénzáramban
Nóra és Dávid alábbi háztartása teljesen kitalált. A banki tétel csak a fenti, 2026-os OTP-induló példa szemléltető átvétele. A „szabad havi pénzáram” az itt felsorolt beérkező nettó pénz mínusz a felsorolt kiadás, hiteltörlesztés és díj; nem szabadon elkölthető vagyon, mert egyszeri és későbbi tételek kimaradnak. A „hiány” negatív eredmény, amelyet tartalékból vagy tervváltoztatással kell kezelni.
| Kitalált teljes havi tétel | Alapterv | Új gyermekfelügyelettel |
|---|---|---|
| Beérkező nettó családi pénz | 650 000 Ft | 650 000 Ft |
| Rendszeres kiadások a hitel és új felügyelet előtt | 560 000 Ft | 560 000 Ft |
| OTP-példából átvett kezdeti havi hitelteher | 50 416 Ft | 50 416 Ft |
| Új gyermekfelügyelet | 0 Ft | 60 000 Ft |
| Szabad pénzáram vagy hiány | 39 584 Ft | −20 416 Ft |
Az új költség a kitalált tervben 39 584 Ft többletből −20 416 Ft hiányt csinál. Ezért a családi bevételtervezőben a törlesztés mellett a szülés utáni ellátások tényleges beérkezését és a gyermekfelügyelet kezdetét is hónapról hónapra írd be. A hitel folyósítását egyszeri finanszírozásként mutasd ki, és külön jelöld, ha már elköltötted lakásra vagy más célra.
Mi történik, ha megszűnik a kamattámogatás?
a kamattámogatás megszűnésének oka dönti el, van-e egyszeri kamatfizetés vagy támogatás-visszafizetés; az összeget és a későbbi kamatos részletet az alkalmazandó szabály, az időpontok, a banki kamat és a fennálló tartozás határozza meg; a bank írásbeli tájékoztatását használd. A támogatásvesztés nem egyszerűen a mai kamatmentes részlet folytatása. Nóráék külön stresszhelyzetként vizsgálják, elbírna-e a családi keret magasabb fizetést és esetleges egyszeri visszafizetést. Egy jövőbeli összeghez a pontos eseménydátum, banki értesítés és szerződéses egyenleg kell; a 2026-os OTP-induló példából nem lesz pontos 2027-es veszteségi előrejelzés.
Ha a rövid távú kiadások és tartalék rendezettek, a hosszabb távú célokhoz a gyermek-megtakarítási útmutató ad külön választási szempontokat. A Babaváró visszafizetési terve és a gyermeknek szánt befektetés más döntés; az egyikhez szükséges pénzt ne tekintsd automatikusan félretehetőnek.
Hogyan vezesd át a bank új értesítését?
Tartsd egy helyen a szerződést, az aktuális törlesztési ütemtervet, a kezességvállalási díjról szóló közlést és a gyermekhez kötött kérelem visszaigazolását. Amikor a bank új fizetendő összeget vagy szüneteltetési kezdőhónapot közöl, a családi tervben attól a hónaptól módosítsd a tételt. A korábbi hónapok tényleges banki terhelését őrizd meg; így a tervből később is látható, mi volt becslés és mi történt meg.
Nóra a szüneteltetési kérelem elküldésekor még a régi törlesztést hagyja a következő havi kiadások között. Csak a bank jóváhagyása és a pontos kezdő időpont birtokában készít külön szüneteltetett változatot. Ha új családi kiadás is megjelenik, azt a nulla törlesztésű hónapokban sem hagyja ki. A fizetési szünet ugyanis időzítési könnyítés; a későbbi ütemtervet és a család teljes kiadását továbbra is vizsgálni kell.
Érdemes külön felírni, mire ment el a folyósított hitel. Ha a pénzből egyszeri lakáskiadást fizettetek, az az összeg már nem hozzáférhető tartalék. Ha egy része még a számlán van, azt se keverd össze a következő hónap rendszeresen újratermelődő jövedelmével. A családi keret akkor értelmezhető, ha a meglévő készpénz, a tényleges beérkező havi pénz és a később esedékes kötelezettség külön soron áll.
Ábra és letölthető ellenőrzőlap
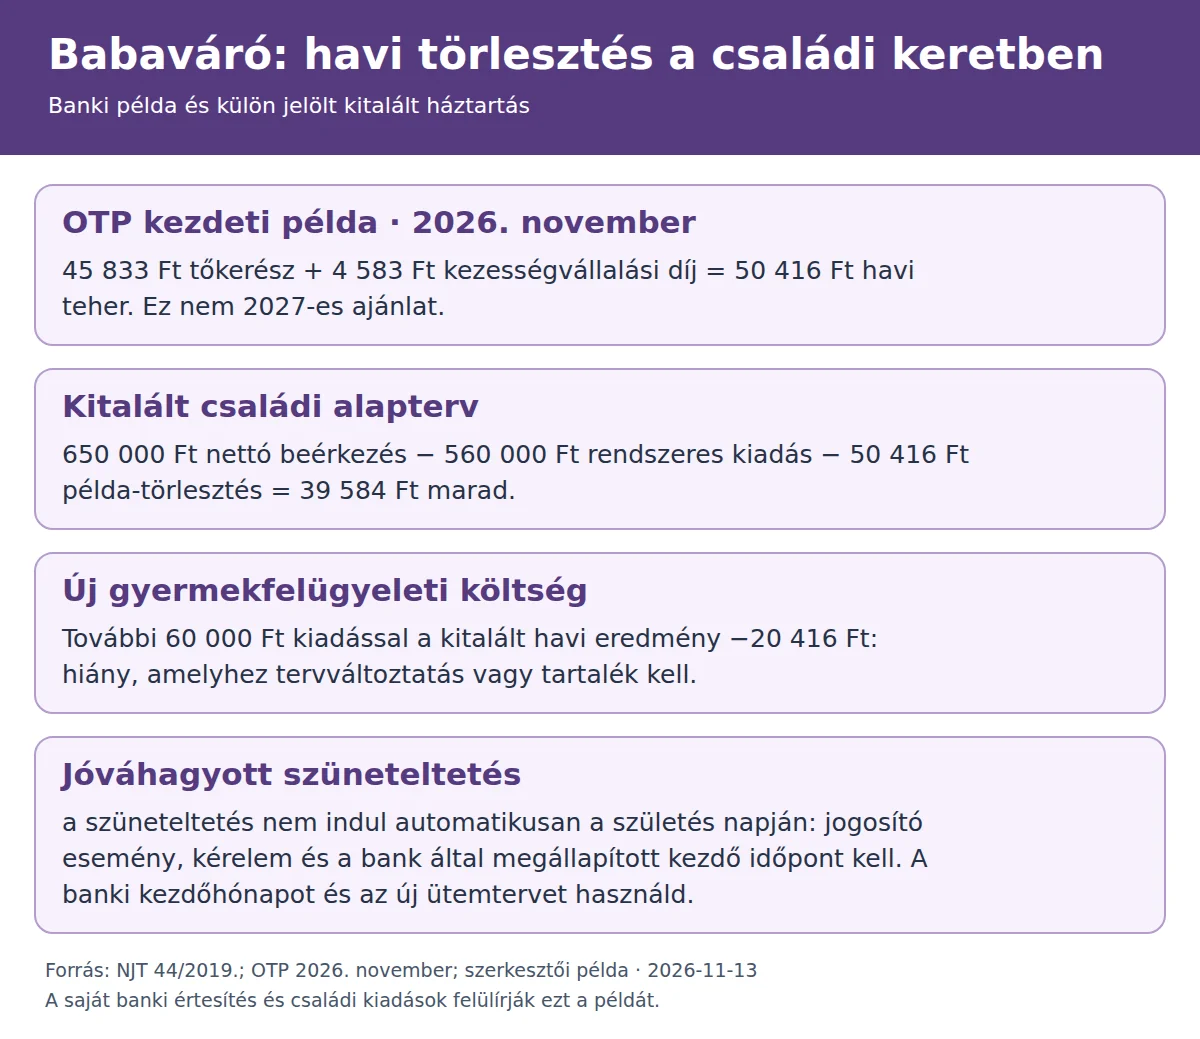
Az ábrán a banki példa 2026-os, a családi pénzáram kitalált. A saját banki értesítésed és kiadásaid minden táblázatot felülírnak.
📄 Ellenőrzőlap letöltése (PDF) →Gyakran ismételt kérdések
Mennyi a babaváró hitel havi törlesztőrészlete?
A saját részletet a bank szerződéses ütemterve adja meg. A 2026. novemberi OTP reprezentatív példában a kezdeti havi tőkerész 45 833 Ft, a kezességvállalási díj 4 583 Ft, együtt 50 416 Ft; ez nem 2027-es banki ajánlat.
A szüneteltetés automatikusan indul a gyermek születésével?
Nem. a szüneteltetés nem indul automatikusan a születés napján: jogosító esemény, kérelem és a bank által megállapított kezdő időpont kell. Jóváhagyott időszakban a jóváhagyott törlesztésszüneteltetés alatt a kezességvállalási díjat sem kell fizetni.
Hová kerül a Babaváró összege a családi tervben?
A folyósított hitelösszeg finanszírozási pénzbeáramlás, nem munkabér vagy ellátás. A bank által közölt teljes havi fizetendő összeget kiadásként egyszer vedd fel; a kezességvállalási díjat csak akkor add hozzá külön, ha a közölt összeg még nem tartalmazza. A lakásra vagy más célra elköltött tőke külön tétel.
Mennyi tartalékot hagyjunk a törlesztés mellett?
Nincs minden családra azonos összeg. Előbb a saját beérkező nettó pénzt, alapkiadásokat, tényleges banki részletet és ismert egyszeri kiadásokat írd fel; próbálj ki kisebb bevételt és új gyermekfelügyeleti költséget is.
Miért térhet el a banki ütemterv a kalkulátortól?
Az első és későbbi díjmegállapítás, a kerekítés, a banki napok, a tényleges eseménydátumok és a későbbi referenciahozam eltérhet a modell feltevéseitől. A bank értesítése és a szerződés az egyedi fizetési adat.
Mennyit kell visszafizetni, ha megszűnik a kamattámogatás?
a kamattámogatás megszűnésének oka dönti el, van-e egyszeri kamatfizetés vagy támogatás-visszafizetés; az összeget és a későbbi kamatos részletet az alkalmazandó szabály, az időpontok, a banki kamat és a fennálló tartozás határozza meg; a bank írásbeli tájékoztatását használd. A jövőbeli összeget a mai 2026-os banki példából nem lehet pontosan megadni.
Források és szerzői információ
Szerző: berkalkulator.com. AI segítségével készült, elsődleges forrásokkal és a bank saját példájával ellenőrzött tájékoztató. Utolsó ellenőrzés: 2026-11-13. A számítási példa nem hitelajánlat, a gyermekhez kötött támogatás egyedi jóváhagyást igényel.