- Publikálva
- Frissítve: • 5 perc olvasási idő
Holland adózás 2027: bevallás és expatszabály
- Szerzők
- Név
- berkalkulator.com
A holland adózásnál válaszd külön a bérből levont előleget, az éves bevallást és az expatszabály egyedi feltételeit. Költözési évre vagy több egyidejű állásra nem vihető át automatikusan a teljes éves nettó becslés. Az expatátmenetnél a szabály első alkalmazása és a határozatod számít; az általános következő évi adóadatok javaslati státusza ettől külön kérdés.
Megkaptad a holland ajánlatot, és valaki biztos adó-visszatérítést vagy automatikus expatkedvezményt ígér? Előbb a saját helyzetedet és az iratokat tisztázd. A hollandiai munkavállalás tudástára a munkabér, a biztosítás és a költözési ügyintézés összefüggéseit is megmutatja.
Tartalomjegyzék
- Röviden
- A béradó nem azonos az éves elszámolással
- Ha év közben költözöl Hollandiába
- Loonheffingskorting és több munkahely
- Az expatszabály nem automatikus külföldi kedvezmény
- Mi végleges, és mi maradt javaslati forgatókönyv?
- Milyen iratokkal indulj el?
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Béradó és éves adó: A loonbelasting a munkabérből levont adóelőleg az éves jövedelemadóhoz. A premie volksverzekeringen a nemzeti társadalombiztosítási díj; a teljes loonheffingen gyűjtőfogalom munkáltatói terheket is tartalmaz.
- Költözési év: külön bevallási helyzet; ne ígérj magadnak előre visszatérítést.
- Több jövedelem: ellenőrizd, hol alkalmazzák a bérszámfejtési adójóváírást.
- Expatátmenet: az első alkalmazás csoportját, a határozat időtartamát és a kivételeket együtt vizsgáld.
A béradó nem azonos az éves elszámolással
A bérpapírod az adott elszámolásból indul ki. Az éves adó megítéléséhez a teljes saját helyzetedet kell rendezned, ezért egy kedvező havi kifizetésből ne következtess garantált éves eredményre.
A holland bérpapír értelmezéséről szóló útmutatóban megtalálod a loonstrook és az éves jövedelemigazolás eltérő feladatát. A kapott igazolásokat mindig az érintett jövedelmi év szerint tedd el.
A 2027-ben megszerzett jövedelem a 2027-es jövedelmi évhez tartozik; az azt követő éves bevallás más időpontban történik. A 2028-as benyújtás nem teszi 2028-as munkabérré a 2027-es keresetet. Jövőbeli beadási határidőt vagy nyomtatványelérhetőséget ez az útmutató nem ígér.A jövőbeli bevalláshoz a megfelelő év hivatalos felületét és az akkor közölt teendőket használd. Korábbi év nyomtatványának vagy határidejének átírása nem megbízható felkészülés.
Ha év közben költözöl Hollandiába
Az év közben Hollandiába költöző vagy onnan kiköltöző személy számára a Belastingdienst külön, költözési évre szóló online bevallást biztosít; papíron az M-nyomtatvány használható. A teljes éves bérbecslésből nem következik a költözési év végleges adója vagy visszatérítése.Kata év közben kezdi holland életét és munkáját. Nem a teljes éves kalkulátor eredményéből próbálja megjósolni a visszatérítését. Összegyűjti a költözés, a munkavégzés, a jövedelmek és az igazolások adatait, majd a költözési évhez tartozó hivatalos bevallási útmutatót követi.
A BSN, regisztráció és DigiD útmutatójával a belépéshez és ügyintézéshez szükséges lépéseket rendezheted. Az adóügyi illetőségedet és a költözés adóhatását külön kérdésként tisztázd; az azonosító igénylése helyett itt a saját körülményeidet kell bemutatnod.
Ha magyarországi munkavégzés is van a történetben, a holland tb és magyar home office útmutatóját is olvasd el. Az adó és a biztosítás kérdéseit külön listára írd.
Loonheffingskorting és több munkahely
A loonheffingskorting a bérszámfejtésben alkalmazott adójóváírások gyűjtőneve. Egyszerre csak egy jövedelemnél alkalmazható. Több egyidejű állásnál a több helyen adott jóváírás utólagos fizetést okozhat; a végső éves adót az összes releváns jövedelem és a jogosultság befolyásolja.Bence több egyidejű állást vállal. Mielőtt az ajánlatok külön-külön ígért nettóit összeadná, megkérdezi a munkáltatókat, hol alkalmazzák a jóváírást. Az éves iratokat minden érintett munkáltatótól megőrzi; egy bérpapír önmagában nem mutatja az összes jövedelmét.
Az éves jóváírási jogosultság és a bérszámfejtésben választott alkalmazás nem ugyanaz a feladat. A munkáltatónál jelezhető változtatás nem alakítja az egyszerű kalkulátort többjövedelmes adóbevallási eszközzé.
Az expatszabály nem automatikus külföldi kedvezmény
Az expatregeling nem jár automatikusan minden külföldi vagy magyar munkavállalónak. Többek között külföldről toborzás, a szabály szerinti speciális szaktudás, illetményfeltételek és a Belastingdienst jóváhagyása szükséges; az egyedi kivételeket és a határozatot is vizsgálni kell.Az ajánlatban szereplő nettó összeget ezért ne kezeld igazolt expatnettóként. Kérd el, milyen feltételezésre és határozatra épül az ajánlat, valamint azt is, mi történik, ha a kedvezmény nem vagy más mértékben alkalmazható.
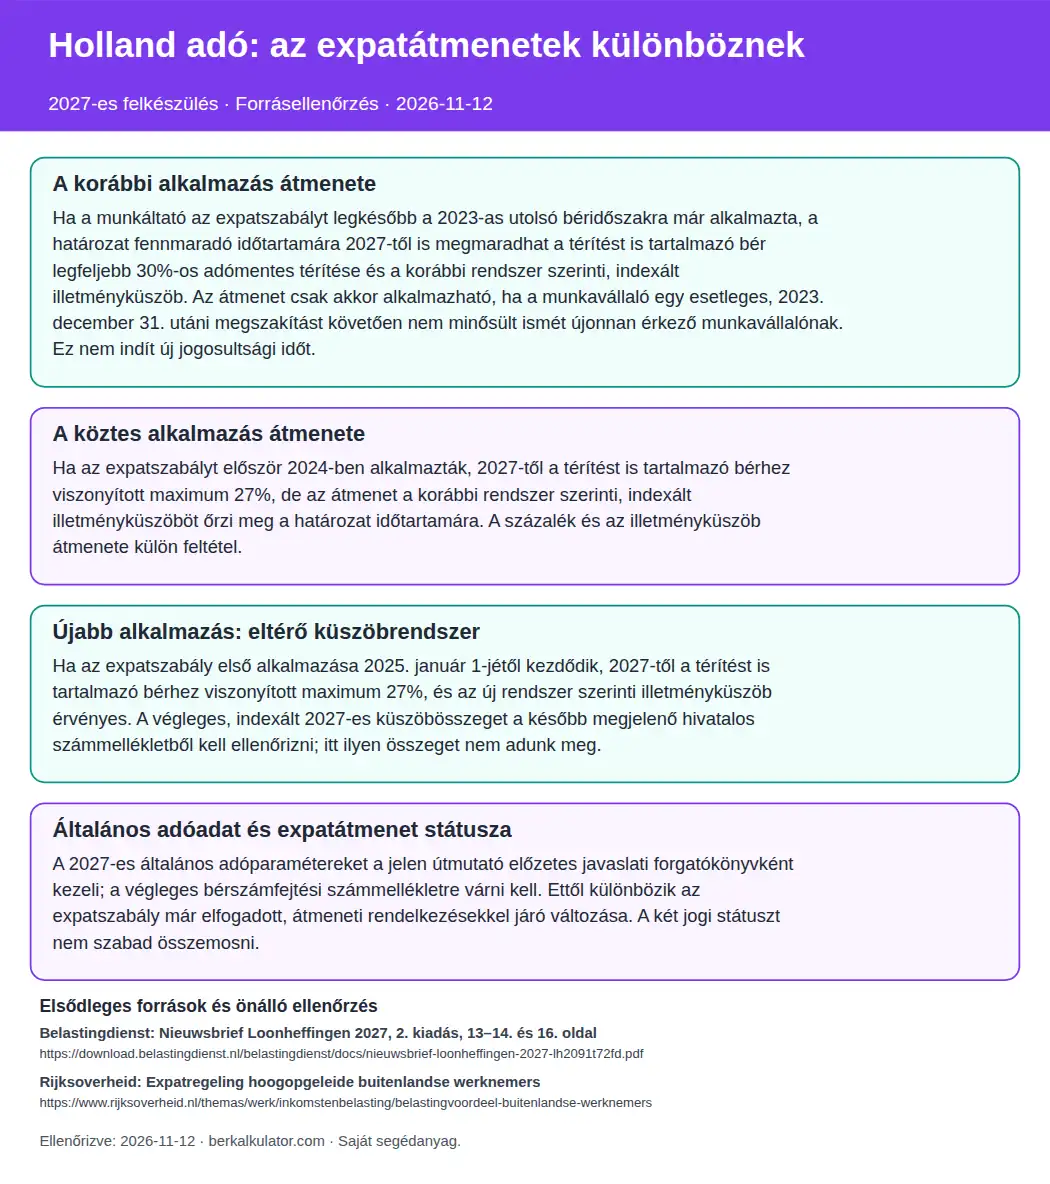
A következő összevetés a munkabérhez kapcsolódó expattérítés átmeneti csoportjait mutatja. Nem egyéni jogosultsági döntés és nem teljes személyes adóbevallás.
Az expattáblázat százalékai a térítést is tartalmazó bérhez viszonyított felső határt jelentik, nem ugyanekkora nettó béremelést. A csoportot az expatszabály első alkalmazása alapján vizsgáld, ne pusztán a munkaviszony kezdetéből. A régi átmenetnél a megszakítás utáni újbóli belépő minősítést is ellenőrizni kell.| Első alkalmazás szerinti helyzet | Átmenet és alkalmazási korlát |
|---|---|
| A korábbi határozatok külön átmenete | Ha a munkáltató az expatszabályt legkésőbb a 2023-as utolsó béridőszakra már alkalmazta, a határozat fennmaradó időtartamára 2027-től is megmaradhat a térítést is tartalmazó bér legfeljebb 30%-os adómentes térítése és a korábbi rendszer szerinti, indexált illetményküszöb. Az átmenet csak akkor alkalmazható, ha a munkavállaló egy esetleges, 2023. december 31. utáni megszakítást követően nem minősült ismét újonnan érkező munkavállalónak. Ez nem indít új jogosultsági időt. |
| A korábbi illetményküszöböt megtartó köztes csoport | Ha az expatszabályt először 2024-ben alkalmazták, 2027-től a térítést is tartalmazó bérhez viszonyított maximum 27%, de az átmenet a korábbi rendszer szerinti, indexált illetményküszöböt őrzi meg a határozat időtartamára. A százalék és az illetményküszöb átmenete külön feltétel. |
| Az új illetményküszöbhöz tartozó csoport | Ha az expatszabály első alkalmazása 2025. január 1-jétől kezdődik, 2027-től a térítést is tartalmazó bérhez viszonyított maximum 27%, és az új rendszer szerinti illetményküszöb érvényes. A végleges, indexált 2027-es küszöbösszeget a később megjelenő hivatalos számmellékletből kell ellenőrizni; itt ilyen összeget nem adunk meg. |
A csoportot a saját határozatod és az alkalmazási előzmények alapján keresd meg. A korábbi alkalmazás után történt megszakításnál ne feltételezd automatikusan a régi átmenet fennmaradását. A munkaviszony vagy a holland lakhatás kezdetét se használd az expatszabály első alkalmazása helyett.
Az ábra ugyanezeket a csoportokat foglalja össze, a megszakítási kivétellel és az illetményküszöbök eltérő rendszerével. A százalék felső határ; a tényleges jogosultságot és számítást a határozat, a feltételek és a megfelelő éves szabály alapján kell ellenőrizni.
Mi végleges, és mi maradt javaslati forgatókönyv?
A 2027-es általános adóparamétereket a jelen útmutató előzetes javaslati forgatókönyvként kezeli; a végleges bérszámfejtési számmellékletre várni kell. Ettől különbözik az expatszabály már elfogadott, átmeneti rendelkezésekkel járó változása. A két jogi státuszt nem szabad összemosni.Az expatátmenetből ezért ne következtess arra, hogy az összes általános adóparaméter is végleges. Ugyanígy az általános adóterv javaslati státusza sem jelenti azt, hogy az expatátmenet csak új ötlet lenne.
A holland bérkalkulátor évesített nettó becslésének 2027-es változata kifejezetten választandó javaslati forgatókönyv. Egész éves holland illetőséget, teljes holland adó- és nemzeti biztosítási kötelezettséget, egyetlen rendes munkaviszonyt, az adókedvezményeket befolyásoló egyéb jövedelem hiányát, valamint legalább 21 éves, a teljes évben az AOW szerinti holland állami nyugdíjkorhatár alatti munkavállalót feltételez. Nem számol pontos havi utalást, expatkedvezményt, költözési évet vagy adó-visszatérítést.A holland bérkalkulátor a feltételeinek megfelelő éves tervezésben segít. Kata költözési éve, Bence többjövedelmes helyzete és az expatkedvezmény egyedi számítása külön vizsgálatot igényel. Ténylegesen megadott nettó ajánlatok költségeit a holland munkavállalási tervezővel vetheted össze; ebből nem következik adó-visszatérítés.
Milyen iratokkal indulj el?
Kata a költözési év körülményeit, Bence az összes munkáltatói igazolását rendezi. Az expatszabályt használó olvasó ezek mellé a határozatát és a korábbi alkalmazás iratait is odateszi.
- A jövedelmeket és a munkáltatói igazolásokat azonos év szerint csoportosítsd.
- Írd fel a költözési és munkavégzési helyzet változásait.
- Ellenőrizd, melyik jövedelemnél alkalmazzák a bérszámfejtési jóváírást.
- Expatügyben készítsd elő a határozatot, az első alkalmazás és az esetleges megszakítás előzményeit.
- Az általános nettó becslést külön kezeld az egyéni bevallástól és kedvezménytől.
Gyakran Ismételt Kérdések
A bérpapíron levont adó a végleges éves adó?
A loonbelasting a munkabérből levont adóelőleg az éves jövedelemadóhoz. A premie volksverzekeringen a nemzeti társadalombiztosítási díj; a teljes loonheffingen gyűjtőfogalom munkáltatói terheket is tartalmaz.
Több munkáltatónál is kérhető a loonheffingskorting?
A loonheffingskorting a bérszámfejtésben alkalmazott adójóváírások gyűjtőneve. Egyszerre csak egy jövedelemnél alkalmazható. Több egyidejű állásnál a több helyen adott jóváírás utólagos fizetést okozhat; a végső éves adót az összes releváns jövedelem és a jogosultság befolyásolja.
Milyen bevallás kell a költözési évre?
Az év közben Hollandiába költöző vagy onnan kiköltöző személy számára a Belastingdienst külön, költözési évre szóló online bevallást biztosít; papíron az M-nyomtatvány használható. A teljes éves bérbecslésből nem következik a költözési év végleges adója vagy visszatérítése.
Minden magyarnak jár az expatkedvezmény?
Az expatregeling nem jár automatikusan minden külföldi vagy magyar munkavállalónak. Többek között külföldről toborzás, a szabály szerinti speciális szaktudás, illetményfeltételek és a Belastingdienst jóváhagyása szükséges; az egyedi kivételeket és a határozatot is vizsgálni kell.
Minden expatnál ugyanaz a változás?
Az expattáblázat százalékai a térítést is tartalmazó bérhez viszonyított felső határt jelentik, nem ugyanekkora nettó béremelést. A csoportot az expatszabály első alkalmazása alapján vizsgáld, ne pusztán a munkaviszony kezdetéből. A régi átmenetnél a megszakítás utáni újbóli belépő minősítést is ellenőrizni kell. Ha a munkáltató az expatszabályt legkésőbb a 2023-as utolsó béridőszakra már alkalmazta, a határozat fennmaradó időtartamára 2027-től is megmaradhat a térítést is tartalmazó bér legfeljebb 30%-os adómentes térítése és a korábbi rendszer szerinti, indexált illetményküszöb. Az átmenet csak akkor alkalmazható, ha a munkavállaló egy esetleges, 2023. december 31. utáni megszakítást követően nem minősült ismét újonnan érkező munkavállalónak. Ez nem indít új jogosultsági időt. Ha az expatszabályt először 2024-ben alkalmazták, 2027-től a térítést is tartalmazó bérhez viszonyított maximum 27%, de az átmenet a korábbi rendszer szerinti, indexált illetményküszöböt őrzi meg a határozat időtartamára. A százalék és az illetményküszöb átmenete külön feltétel. Ha az expatszabály első alkalmazása 2025. január 1-jétől kezdődik, 2027-től a térítést is tartalmazó bérhez viszonyított maximum 27%, és az új rendszer szerinti illetményküszöb érvényes. A végleges, indexált 2027-es küszöbösszeget a később megjelenő hivatalos számmellékletből kell ellenőrizni; itt ilyen összeget nem adunk meg.
Véglegesek már az összesített 2027-es adóadatok?
A 2027-es általános adóparamétereket a jelen útmutató előzetes javaslati forgatókönyvként kezeli; a végleges bérszámfejtési számmellékletre várni kell. Ettől különbözik az expatszabály már elfogadott, átmeneti rendelkezésekkel járó változása. A két jogi státuszt nem szabad összemosni.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges források alapján ellenőrzött tájékoztatás. Utolsó forrásellenőrzés: 2026-11-12. A személyes bevallást, illetőségi vizsgálatot és expathatározatot nem helyettesíti.
- Belastingdienst: béradó és nemzeti biztosítási díj
- Belastingdienst: a loonheffingskorting alkalmazása
- Belastingdienst: bevallás a költözési évre
- Belastingdienst: az expatszabály feltételei
- Rijksoverheid: az expatátmenetek áttekintése
- Belastingdienst: a béradó-hírlevél részletes átmeneti szabályai és a későbbi számmelléklet