- Publikálva
- Frissítve: • 9 perc olvasási idő
Átalányadó 2027: 50% költséghányad, keretek, számítás
- Szerzők
- Név
- berkalkulator.com
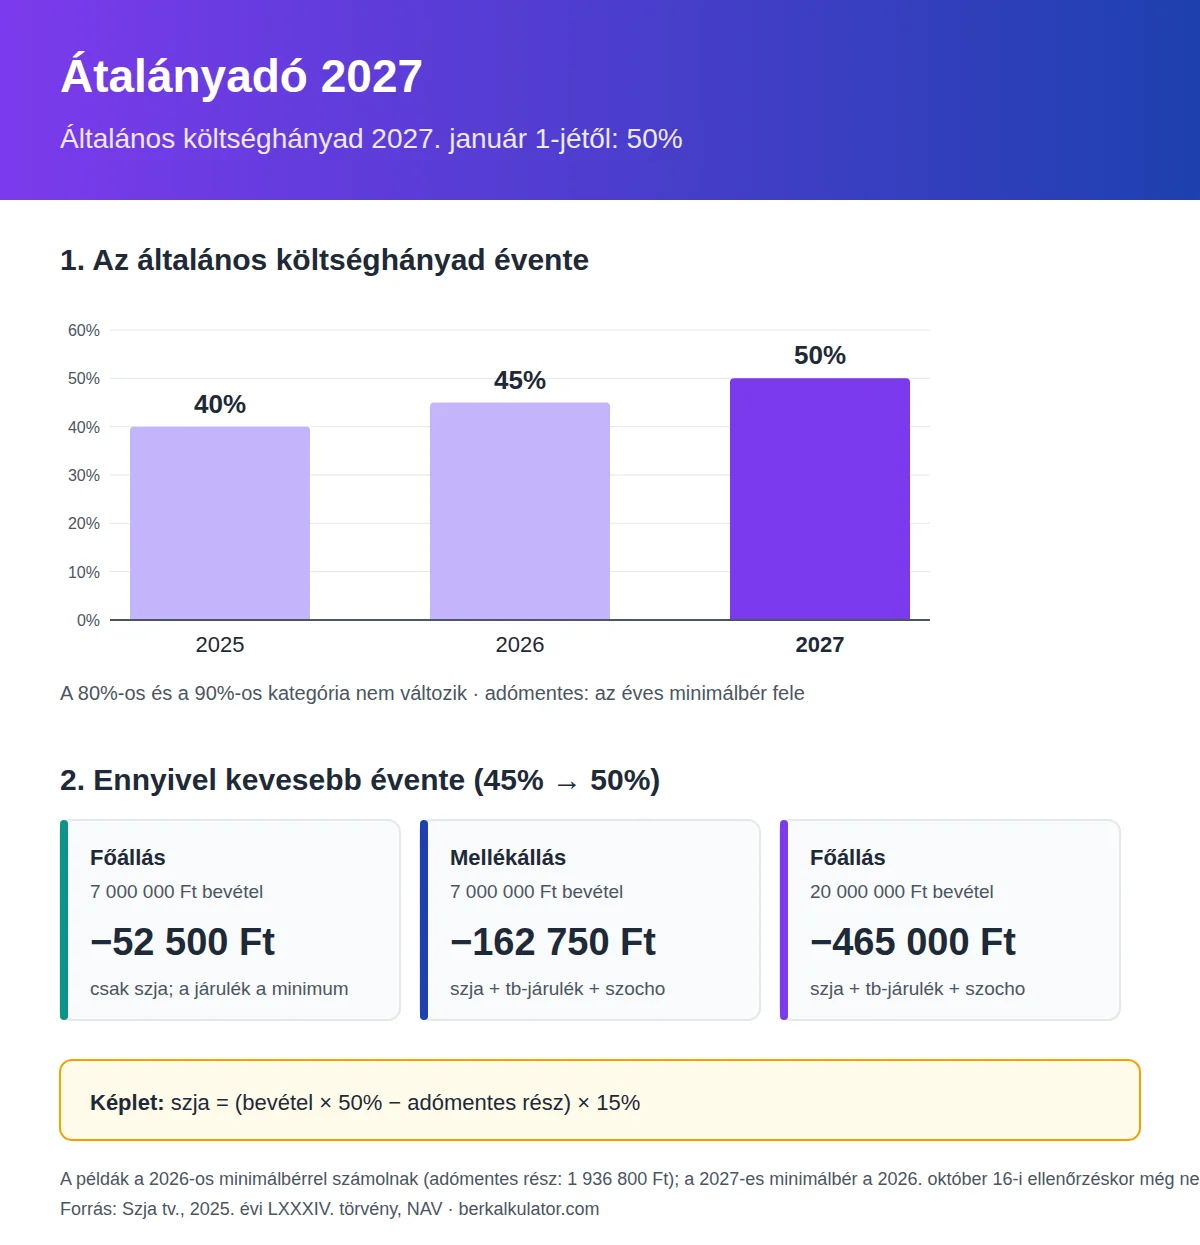
Az átalányadó 2027-ben kedvezőbb lesz: 2027. január 1-jétől az általános költséghányad 45%-ról 50%-ra nő, vagyis a bevételed fele számít jövedelemnek. A 80%-os és a 90%-os kategória nem változik. A bevételi határ és az adómentes rész továbbra is a minimálbérhez kötődik, a 2027-es minimálbér pedig a 2026. október 16-i ellenőrzéskor még nem volt kihirdetve.
Átalányadós egyéni vállalkozóként most két kérdés foglalkoztat: mennyivel kevesebb lesz jövőre az adód, és belefér-e a bevételed a keretbe? Ebben az útmutatóban végigszámoljuk a változást három helyzetben – főállásban, munkaviszony mellett és nagyobb bevétellel –, és megmutatjuk, hol nem hoz semmit az emelés.
Tartalomjegyzék
- Röviden
- Mennyi az átalányadó költséghányada 2027-ben?
- Kire vonatkozik az 50%-os költséghányad?
- Átalányadó bevételi határ és adómentes rész 2027-ben
- Hogyan számold ki az átalányadót 2027-ben?
- Járulékok átalányadónál: főállás, mellékállás, nyugdíj
- Mennyit spórolsz az 50%-os költséghányaddal?
- Átalányadó és alanyi áfamentesség: két külön határ
- Hogyan választhatod az átalányadózást 2027-re?
- Gyakran Ismételt Kérdések
Röviden
- Költséghányad: 2027. január 1-jétől 50% (2026-ban 45%, korábban 40%). A 80%-os és 90%-os kategória marad.
- Adómentes rész: az éves minimálbér fele – 50%-nál ez pontosan az éves minimálbérnyi bevételt teszi szja-mentessé (a 2026-os minimálbérrel 3 873 600 Ft).
- Bevételi határ: egész évre főszabály szerint az éves minimálbér tízszerese, 2026-ban 38 736 000 Ft; a 2027-es összeg a minimálbér kihirdetése után derül ki.
- Megtakarítás csak a költséghányad emeléséből (mindkét évre a 2026-os adómentes résszel, kedvezmények nélkül): 7 000 000 Ft bevételnél 52 500 Ft-tal kevesebb szja; munkaviszony melletti vállalkozásnál a járulékkal együtt 162 750 Ft. A tényleges különbség a 2027-es minimálbértől is függ.
- Főállásban kis bevételnél a járulék jellemzően nem csökken, mert a minimum alap után fizetsz.
- Teendő: ha most vállalkozói szja szerint adózol, a választást az előző évről szóló szja-bevallásban jelezheted.
Mennyi az átalányadó költséghányada 2027-ben?
A költséghányad az a rész, amelyet a bevételedből költségként levonhatsz, tételes számlák nélkül. A maradék az átalányban megállapított jövedelem, ez után adózol. Az általános kategória két lépcsőben emelkedik:
| Év | Általános költséghányad | Jövedelem a bevétel arányában |
|---|---|---|
| 2025 | 40% | 60% |
| 2026 | 45% | 55% |
| 2027 | 50% | 50% |
Az emelést a 2025. évi LXXXIV. törvény vezette be, a 2027-es lépcső 2027. január 1-jétől hatályos. A levonás független a tényleges kiadásaidtól: akkor is a bevételed fele számít jövedelemnek, ha alig van költséged, és a levonáshoz nem kell tételesen igazolnod a költségeidet. A kiadásaid számláit és bizonylatait viszont az adómegállapításhoz való jog elévüléséig meg kell őrizned.
Péter, a 7 000 000 Ft éves bevételű grafikus 2026-ban 3 850 000 Ft jövedelemmel számol, 2027-ben ugyanekkora bevételből már csak 3 500 000 Ft-tal.
Kire vonatkozik az 50%-os költséghányad?
Mindenkire, aki nem tartozik a két kedvezőbb kategóriába. Azt, hogy melyik költséghányad a tiéd, nem a bejelentett tevékenységed, hanem az egész évi bevételeid tevékenységköre dönti el, amit a kiállított bizonylataid igazolnak. A kedvezőbb mértékekhez egész évben csak a felsorolt tevékenységekből szerezhetsz bevételt.
| Kategória | 2026 | 2027 |
|---|---|---|
| Általános (pl. grafikus, fordító, informatikus, tanácsadó) | 45% | 50% |
| Felsorolt ipari és szolgáltató tevékenységek (pl. építőipar, fodrászat, gépjárműjavítás, taxi) | 80% | 80% |
| Egész évben kizárólag kiskereskedelem (vendéglátás nélkül, legfeljebb megengedett postai tevékenységgel) | 90% | 90% |
Eszter csak fodrászatból szerez bevételt, ő a 80%-os körbe tartozik – a költséghányada 2027-ben sem változik, a minimálbérhez kötött összegek viszont nála is változhatnak. A teljes listát az Szja tv. 53. § (2) bekezdése sorolja fel, ÖVTJ-kódokkal. Ha év közben a tevékenységed miatt alacsonyabb költséghányadra leszel jogosult, az év első napjáig visszamenőleg át kell térned.
Átalányadó bevételi határ és adómentes rész 2027-ben
Két szám köti a minimálbérhez az átalányadózást. Az éves minimálbér az év első napján érvényes havi minimálbér tizenkétszerese.
| Szabály | Mérték | 2026-os összeg |
|---|---|---|
| Bevételi határ | az éves minimálbér tízszerese | 38 736 000 Ft |
| Bevételi határ, kizárólag kiskereskedelem | az éves minimálbér ötvenszerese | 193 680 000 Ft |
| Szja-mentes jövedelem | az éves minimálbér fele | 1 936 800 Ft |
A 2027-es forintösszegeket a 2027-es minimálbér határozza meg, amely a 2026. október 16-i ellenőrzéskor még nem volt kihirdetve. Amint megjelenik a kormányrendelet, a táblázatot frissítjük; a minimálbér 2027 cikkünk követi a fejleményeket.
Egy összefüggés viszont már most biztos: 50%-os költséghányadnál a bevételed fele a jövedelem, az adómentes rész pedig az éves minimálbér fele – így pontosan az éves minimálbérnyi bevételig nem fizetsz szja-t. A 2026-os minimálbérrel számolva ez 3 873 600 Ft, szemben a 2026-os 3 521 455 Ft-tal. Az adómentes részt év közbeni áttérésnél sem kell arányosítani; a bevételi határt viszont év közbeni kezdésnél, megszüntetésnél és szüneteltetésnél időarányosan kell figyelned.
Ha átléped a bevételi határt, az átalányadózásra való jogosultságod megszűnik, és a teljes adóévre a vállalkozói szja szabályai szerint kell adóznod – vagyis a túllépés nem csak a többletbevételt érinti.
Hogyan számold ki az átalányadót 2027-ben?
A számítás három lépés:
- Jövedelem = bevétel × (1 − költséghányad)
- Adóköteles rész = jövedelem − adómentes rész (az éves minimálbér fele), de legalább nulla
- Szja kedvezmények nélkül = adóköteles rész × 15%
Péter példáján, kedvezmények nélkül és a 2026-os adómentes résszel, hogy csak a költséghányad hatása látszódjon:
| Lépés | 2026 (45%) | 2027 (50%) |
|---|---|---|
| Bevétel | 7 000 000 Ft | 7 000 000 Ft |
| Jövedelem | 3 850 000 Ft | 3 500 000 Ft |
| Adóköteles rész | 1 913 200 Ft | 1 563 200 Ft |
| Szja | 286 980 Ft | 234 480 Ft |
Péter tehát 52 500 Ft-tal kevesebb szja-t fizet. Adóelőleget csak akkor kell fizetnie, ha a jövedelme az év elejétől összesítve már meghaladja az adómentes részt, és akkor is csak a felette lévő rész után, a negyedévet követő hónap 12. napjáig.
Az adóköteles részből – ha teljesíted a feltételeiket – a családi kedvezményt és az anyák kedvezményeit is érvényesítheted: a kétgyermekes anyák szja-mentessége 2027 például átalányadós anyákra is vonatkozik. Saját számokkal az átalányadó kalkulátorban számolhatsz, de az a 2025-ös és a 2026-os szabályokat ismeri. Ha már most 2027-tel számolnál, a KATA és átalányadó kalkulátor 2027 50%-os költséghányaddal dolgozik, a 2027-es minimálbért pedig feltételezett értékként te adod meg.
Járulékok átalányadónál: főállás, mellékállás, nyugdíj
Az szja csak az egyik tétel: a tb-járulék 18,5%, a szocho 13%, együtt 31,5%. Mindkettő alapja az adóköteles jövedelem – az adómentes rész nem járulékalap. Hogy a költséghányad emelése mennyit hoz, az a státuszodtól függ:
| Státusz | Tb-járulék és szocho |
|---|---|
| Főállású | adóköteles jövedelem negyedéves göngyölítéssel, de főszabály szerint havonta legalább a minimálbér (vagy garantált bérminimum) |
| Heti 36 órás munkaviszony vagy nappali tanulmányok mellett | csak az adóköteles jövedelem után, minimum nélkül |
| Saját jogú nyugdíjas | főszabály szerint nem fizet tb-járulékot és szochót (az anyák kedvezményét érvényesítőkre külön szocho-szabály vonatkozik) |
Főállásban a minimum alap 2026-ban havonta 322 800 Ft, ha a főtevékenységed középfokú végzettséget igényel, akkor a garantált bérminimum, 373 200 Ft. A szocho korábbi 112,5%-os szorzója 2026-tól megszűnt. Péternél az adóköteles jövedelem mindkét évben jóval a minimum alatt van.
Ha a bevétele negyedévente egyenletesen folyik be, egész évben biztosított, nincs kieső ideje vagy szünetelése, és mindkét változatban a 2026-os minimálbérrel számolunk, a tb-járulék és a szocho együtt mindkét évben 1 220 184 Ft – vagyis a járuléka nem változik. A tényleges 2027-es összeg az akkori minimum alaptól függ.
Éves összevetésben a 2026-os minimálbérrel 11 620 800 Ft bevételnél éri el az adóköteles jövedelem az éves minimálbért. Ha a bevételed jóval ez alatt marad, főállásban jellemzően csak az szja csökken. A tényleges alapot negyedévente, göngyölítéssel kell megállapítani, ezért a bevétel eloszlása is számít; a kieső idő (például táppénz) és a teljes hónapos szünetelés külön szabály szerint csökkenti a minimumot.
Mellékállásban más a helyzet. Kata teljes munkaidős alkalmazott, mellette fordító egyéni vállalkozó, szintén 7 000 000 Ft bevétellel. Kedvezmények nélkül és mindkét évre a 2026-os adómentes résszel számolva nála minden forint, amellyel az adóköteles jövedelem csökken, 46,5%-ot takarít meg – feltéve, hogy a jövedelme az adómentes rész fölött van:
| Kata (mellékállás) | 2026 | 2027 |
|---|---|---|
| Szja | 286 980 Ft | 234 480 Ft |
| Tb-járulék + szocho | 602 658 Ft | 492 408 Ft |
Kata összesen 162 750 Ft-tal fizet kevesebbet. A negyedéves járulékbevallást akkor is be kell adnia, ha a jövedelme az adómentes részen belül marad.
Mennyit spórolsz az 50%-os költséghányaddal?
A nyereség a bevétellel nő. Nézzünk egy nagyobb forgalmú főállású vállalkozót 20 000 000 Ft éves bevétellel, aki egész évben biztosított, és a bevétele negyedévente egyenletesen oszlik el. Így a göngyölítés végére a teljes adóköteles jövedelme után fizet járulékot (kedvezmények nélkül, a 2026-os adómentes résszel és minimálbérrel számolva):
| 20 000 000 Ft bevétel | 2026 | 2027 |
|---|---|---|
| Adóköteles jövedelem | 9 063 200 Ft | 8 063 200 Ft |
| Szja + tb-járulék + szocho | 4 214 388 Ft | 3 749 388 Ft |
A különbség 465 000 Ft egy év alatt. Ökölszabály: ha a járulékalapod mindkét évben a minimum fölött van, változatlan adómentes résszel és kedvezmények nélkül a megtakarításod a bevételed 5%-ának 46,5%-a.
Mire ügyelj? Ez a vállalkozó már az alanyi áfamentesség határa közelében jár – és ez egy másik szabály.
Átalányadó és alanyi áfamentesség: két külön határ
A kettőt gyakran összekeverik, pedig függetlenek egymástól – és nem is pontosan ugyanaz számít bele a két keretbe:
- Átalányadó bevételi határa – jövedelemadózási szabály: az éves minimálbér tízszerese (2026-ban 38 736 000 Ft).
- Alanyi áfamentesség határa – áfaszabály: 2027-ben 22 000 000 Ft.
Ha az áfakeretbe beszámító ellenérték átlépi a 22 000 000 Ft-ot, az áfamentességed szűnik meg, nem az átalányadózásod. Hogy ki választhatja 2027-re az áfamentességet és mi történik túllépéskor, az alanyi adómentesség 2027 cikkünk részletezi.
Hogyan választhatod az átalányadózást 2027-re?
Az átalányadózást főszabály szerint az egész adóévre és a teljes egyéni vállalkozói tevékenységedre választhatod; induláskor és katáról áttéréskor év közben is kezdődhet:
- Ha most vállalkozói szja szerint adózol: a NAV leírása szerint a választást az előző évről szóló szja-bevallásodban jelezheted – a 2026-os évről szóló bevallás határideje 2027. május 20. –, és az a teljes évre szól.
- Ha katás vagy: a T101E adatlapon jelentheted be.
- Ha 2027-ben kezdesz: a bejelentkezéskor választhatod.
- Ha kilépnél: az előző évről szóló szja-bevallásban nyilatkozhatsz, és ez visszavonásig érvényes.
Ha az átalányadózást megszünteted vagy a jogosultságod megszűnik, a megszűnés évére és az azt követő 12 hónapra nem választhatod újra. A jogosultságod akkor is megszűnik, ha a NAV a számla- vagy nyugtaadási kötelezettség elmulasztása miatt mulasztási bírságot állapít meg – a határozat véglegessé válásának napján.
Melyik adózási forma jobb neked? Az átalányadó, a KATA és a munkaviszony összehasonlítása és a KATA vs. átalányadó kalkulátor segít; ha gyermeket vársz, a CSED és GYED vállalkozóknak cikkünk is fontos. A 2026-os változások összefoglalója a vállalkozói adózás 2026 cikkünkben olvasható.
Péter tehát 2027-ben maradhat átalányadós, és kevesebb szja-t fizet; Kata a járulékon is spórol. Mindkettejüknek érdemes letölteni a számolólapot, és a minimálbér kihirdetése után újraszámolni a keretet.
📄 Átalányadó 2027 számolólap letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyi az átalányadó költséghányada 2027-ben?
2027. január 1-jétől 50% az általános költséghányad, amely 2026-ban 45%. A 80%-os és a 90%-os kategória nem változik.
Mennyi az átalányadó bevételi határa 2027-ben?
Egész évre főszabály szerint az éves minimálbér tízszerese; ha egész évben kizárólag kiskereskedelmi (és legfeljebb a megengedett postai) tevékenységet végzel, az éves minimálbér ötvenszerese. 2026-ban ez 38 736 000 Ft, illetve 193 680 000 Ft. Év közbeni kezdésnél, megszüntetésnél és szüneteltetésnél időarányosan számolj. A 2027-es forintösszeg a 2027-es minimálbértől függ, amely a 2026. október 16-i ellenőrzéskor még nem volt kihirdetve.
Mennyi bevételig nem kell szja-t fizetni átalányadóban 2027-ben?
Az átalányban megállapított jövedelemből az éves minimálbér fele adómentes. 50%-os költséghányadnál ez pontosan az éves minimálbérnyi bevételt jelenti: a 2026-os minimálbérrel számolva 3 873 600 Ft-ot (2026-ban 3 521 455 Ft volt).
Változik-e a 80 és 90 százalékos költséghányad 2027-ben?
Nem. Az emelés csak az általános kategóriát érinti. A 80%-os és a 90%-os mérték marad; hogy jogosult vagy-e rá, azt az egész évi bevételeid tevékenységköre dönti el (a 90%-hoz egész évben kizárólag kiskereskedelem, legfeljebb megengedett postai tevékenységgel). A minimálbérhez kötött összegek nálad is változhatnak.
Kell-e járulékot fizetni az adómentes rész után?
Az adómentes rész nem járulékalap. Főállású vállalkozóként viszont főszabály szerint havonta legalább a minimálbér (középfokú végzettséget igénylő főtevékenységnél a garantált bérminimum) után fizetsz 18,5% tb-járulékot és 13% szochót, akkor is, ha a jövedelmed adómentes. Kivétel lehet a kieső idő (például táppénz) és a teljes hónapos szünetelés.
Hogyan válthatok átalányadóra 2027-re?
Vállalkozói szja-s egyéni vállalkozóként az előző évről szóló szja-bevallásban jelezheted (a 2026-os évről szólót 2027. május 20-ig kell beadni), katásként a T101E adatlapon, induló vállalkozóként a bejelentkezéskor.
Számít-e az alanyi áfamentesség határa az átalányadónál?
Külön szabály. Az alanyi áfamentesség 2027-es határa 22 000 000 Ft, az átalányadó bevételi határa 2026-ban 38 736 000 Ft. Ha a 22 000 000 Ft-ot átléped, az áfamentességed szűnik meg; átalányadós a saját bevételi határodig maradhatsz.
Források és szerzői információ
Szerző: berkalkulator.com (AI segítségével készült, elsődleges forrásokkal ellenőrizve)
Utolsó ellenőrzés: 2026. október 16.
Források: Szja tv., 2025. évi LXXXIV. törvény, NAV – Kedvező változások az átalányadózásban, NAV 100. információs füzet