- Publikálva
- Frissítve: • 10 perc olvasási idő
KATA 2027: új és régi KATA összege, szabályok, határidők
- Szerzők
- Név
- berkalkulator.com
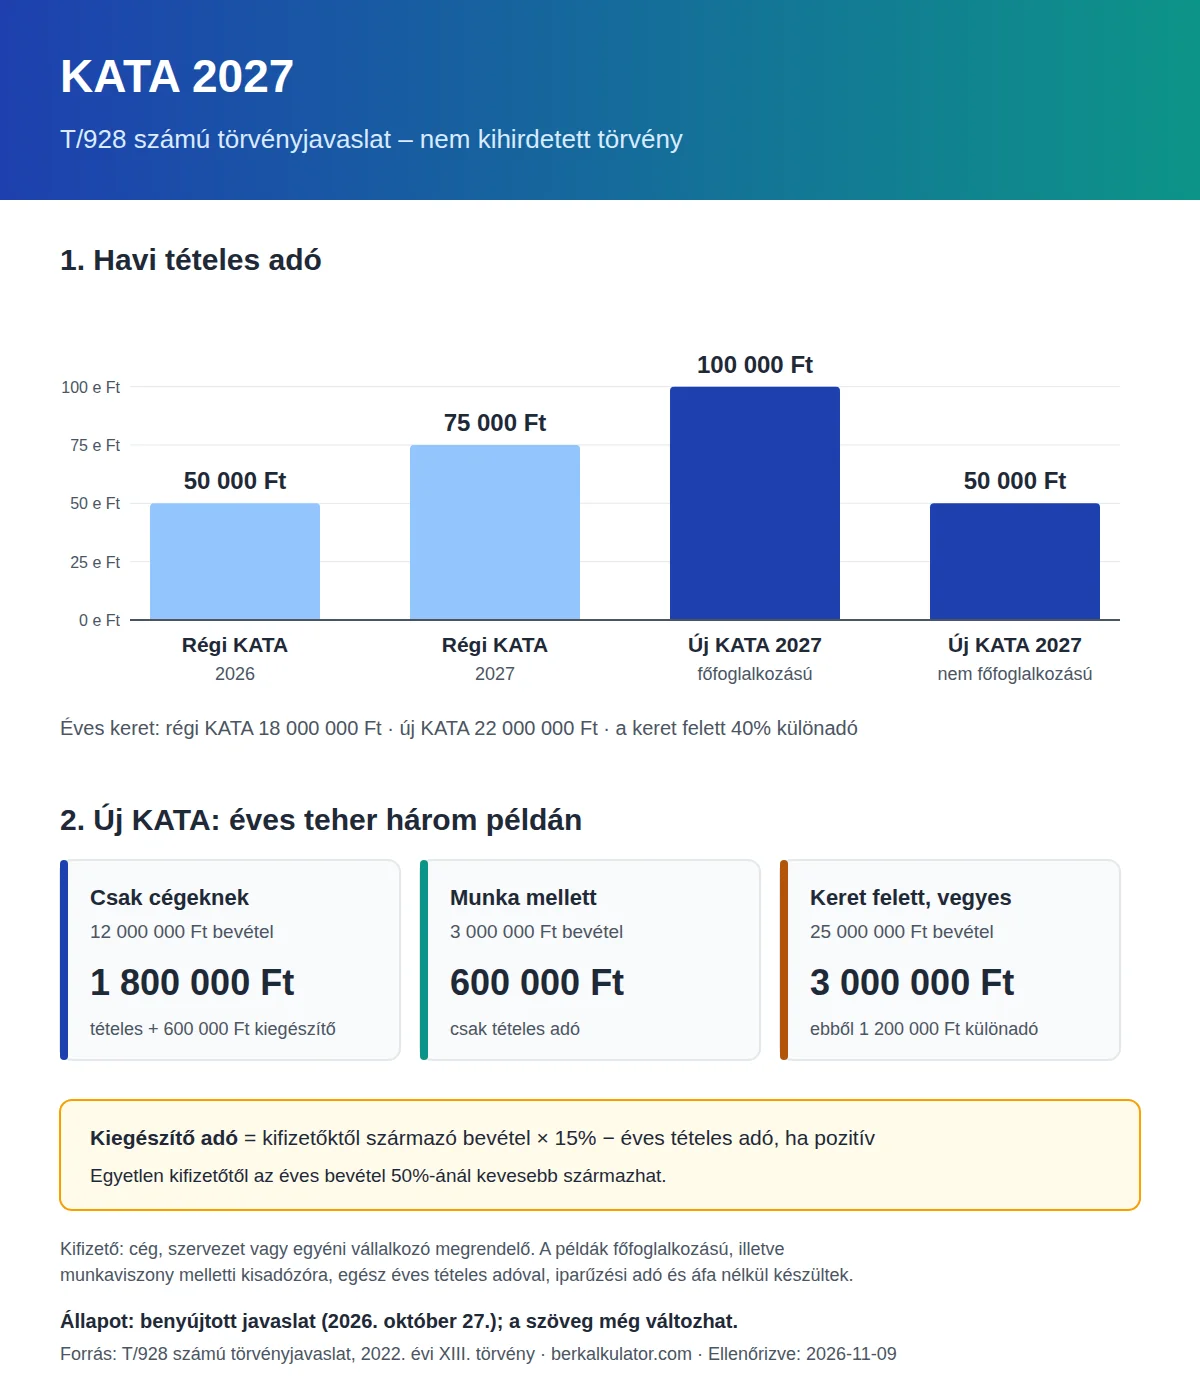
A KATA 2027-ben a benyújtott törvényjavaslat szerint két változatban él tovább: az új KATA tételes adója főfoglalkozásúként havi 100 000 Ft, nem főfoglalkozásúként – például munkaviszony mellett – havi 50 000 Ft, a régi KATA-ban maradók pedig havi 75 000 Ft-ot fizetnének. Az új KATA-ban cégeknek is számlázhatsz, a bevételi keret 22 000 000 Ft. Mindez egyelőre benyújtott, még el nem fogadott törvényjavaslat.
Ha katás vagy, most azt mérlegeled, maradj-e a megszokott rendszerben, vagy válts. Ha átalányadós vagy alkalmazott vagy, azt, hogy megéri-e belépned. Ebben az útmutatóban a 2026. október 27. napján benyújtott T/928 számú javaslat szövegéből dolgozunk: megmutatjuk az összegeket, a cégnek számlázás árát és azokat a szabályokat, amelyek miatt kieshetsz a KATA-ból.
Röviden
- Jogi állapot: benyújtott, még el nem fogadott törvényjavaslat. A parlamenti vitában a szöveg még változhat; a cikket a kihirdetés után frissítjük.
- Új KATA: havi 100 000 Ft főfoglalkozásúként, 50 000 Ft nem főfoglalkozásúként; éves keret 22 000 000 Ft.
- Régi KATA: havi 75 000 Ft 2027-ben és 100 000 Ft 2028-ban; a keret 18 000 000 Ft marad, és 2029. január 1. napján megszűnik.
- Cégnek számlázás: csak az új KATA-ban. Ha a kifizetőktől származó bevételed 15%-a több, mint az éves tételes adód, a különbözetet kiegészítő adóként fizeted meg.
- Fő buktató: ha egyetlen kifizetőtől származik az éves bevételed legalább 50%-a, az év végén kiesel.
- Teendő: az új KATA-ba 2026. december 1-jétől jelentkezhetsz be, az adóalanyiság 2027. január 1. napján indul.
Mennyi a KATA 2027-ben?
A javaslat nem egyszerűen megemeli a KATA-t, hanem egy új törvényt hoz létre a mostani mellé. 2027-ben és 2028-ban a két rendszer párhuzamosan működne, eltérő összegekkel és feltételekkel. A táblázat a havi tételes adót, az éves keretet és az ellátások alapját mutatja.
| Jellemző | Régi KATA 2026 | Régi KATA 2027 | Új KATA 2027, főfoglalkozású | Új KATA 2027, nem főfoglalkozású |
|---|---|---|---|---|
| Havi tételes adó | 50 000 Ft | 75 000 Ft | 100 000 Ft | 50 000 Ft |
| Egész évre | 600 000 Ft | 900 000 Ft | 1 200 000 Ft | 600 000 Ft |
| Éves bevételi keret | 18 000 000 Ft | 18 000 000 Ft | 22 000 000 Ft | 22 000 000 Ft |
| Bevétel kifizetőtől | megszünteti az adóalanyiságot | megszünteti az adóalanyiságot | megengedett, kiegészítő adóval | megengedett, kiegészítő adóval |
| Ellátások alapja havonta | 108 000 Ft | 161 000 Ft | 317 000 Ft | nincs, a KATA nem ad biztosítást |
Mit jelentenek a fejlécek? Főfoglalkozású a javaslat szerint minden egyéni vállalkozó, kivéve a törvényben felsorolt eseteket: például akinek legalább heti 36 órás munkaviszony van, aki kiegészítő tevékenységet folytató nyugdíjas, vagy aki nappali tagozaton tanul. Kifizető az adózás rendjéről szóló törvény szerint a belföldi jogi személy, egyéb szervezet és egyéni vállalkozó, amely adóköteles jövedelmet juttat; a javaslat a külföldi kifizetőt is ide sorolja. A magánszemély megrendelő nem kifizető.
A 2026-os oszlop a hatályos törvényt mutatja, a 2027-es oszlopok a javaslatot. A régi KATA tételes adója két lépcsőben emelkedne: 2027-ben 75 000 Ft, 2028-ban 100 000 Ft.
Ki választhatja az új KATA-t?
Az új KATA-t minden egyéni vállalkozó választhatná, nem csak a főfoglalkozású. Ez a legnagyobb változás: a jelenlegi törvény szerint a KATA alanya csak főfoglalkozású egyéni vállalkozó lehet, ezért munkaviszony mellett ma nem katázhatsz.
Dóra teljes munkaidőben könyvelőirodában dolgozik, hétvégente magánszemélyeknek tart nyelvórákat. Az új KATA-ban nem főfoglalkozású kisadózó lenne, havi 50 000 Ft tételes adóval. A KATA alapján viszont nem szerezne biztosítást és ellátásra jogosultságot.
Nem választhatod az új KATA-t, ha:
- a választás évében bevételed volt ingatlan-bérbeadásból (ÖVTJ’25 6820 (saját tulajdonú, bérelt ingatlan bérbeadása, üzemeltetése));
- a NAV törölte az adószámodat – a törlés évében és az azt követő 12 hónapban;
- a régi KATA-ból azért estél ki, mert a munkáltatódtól vagy a volt munkáltatódtól szereztél bevételt.
Az átalányadózás nem akadály: a javaslat kimondja, hogy az adóalanyiság akkor is létrejön, ha az adóévre korábban átalányadózást választottál. Az átalányadó jövő évi szabályait az átalányadó 2027 cikkünk foglalja össze.
Cégnek számlázás: mennyi a kiegészítő adó?
A régi KATA-ból ma kiesel, ha kifizetőtől szerzel bevételt. Az új KATA ezt megengedné, de nem ingyen. A szabály két lépés:
- Számold ki az adóévben kifizetőktől megszerzett bevételed 15%-át.
- Ha ez több, mint az adóévben fizetendő tételes adód, a különbözet a kiegészítő adó. Ha kevesebb, nincs kiegészítő adó.
Egész évben fizetett tételes adóval a kiegészítő adó főfoglalkozásúként évi 8 000 000 Ft, nem főfoglalkozásúként 4 000 000 Ft kifizetői bevétel felett jelenik meg. E fölött a tételes adó és a kiegészítő adó együtt éppen a kifizetői bevétel 15%-a.
Péter szoftverfejlesztő, főfoglalkozású egyéni vállalkozó, több cégnek dolgozik, évi 12 000 000 Ft bevétellel. Nála a számítás így néz ki:
| Lépés | Összeg |
|---|---|
| Kifizetőktől származó bevétel | 12 000 000 Ft |
| Ennek 15%-a | 1 800 000 Ft |
| Éves tételes adó | 1 200 000 Ft |
| Kiegészítő adó (a különbözet) | 600 000 Ft |
| Összesen | 1 800 000 Ft |
Péter tehát a tételes adón felül 600 000 Ft kiegészítő adót fizetne, amelyet az adóévet követő év február 25-ig kell bevallania és megfizetnie. Dóránál más a helyzet: ha a 3 000 000 Ft-os bevétele mind cégektől jönne, annak 15%-a 450 000 Ft, kevesebb az éves 600 000 Ft tételes adónál – kiegészítő adót nem fizetne.
Hogy a megrendelőid összetétele mennyit számít, azt három bevételi szint mutatja főfoglalkozású kisadózónál, egész éves tételes adóval:
| Éves bevétel | Csak magánszemélyektől: teher és aránya | Csak kifizetőktől: teher és aránya |
|---|---|---|
| 6 000 000 Ft | 1 200 000 Ft (20%) | 1 200 000 Ft (20%) |
| 12 000 000 Ft | 1 200 000 Ft (10%) | 1 800 000 Ft (15%) |
| 22 000 000 Ft | 1 200 000 Ft (kb. 5,5%) | 3 300 000 Ft (15%) |
A „teher” itt a tételes adó és a kiegészítő adó összege, az „arány” ennek a bevételhez mért része. A táblázat nem tartalmazza a helyi iparűzési adót és az áfát. Saját számaiddal a KATA 2027 kalkulátorban számolhatsz, amely a régi KATA-t, az új KATA-t és az átalányadót egymás mellé teszi.
Bevételi keret és 40%-os különadó
Az új KATA éves keretösszege 22 000 000 Ft. A keret feletti bevétel után 40% különadót fizetsz, ugyanúgy, mint a régi KATA-ban a 18 000 000 Ft feletti rész után. Ha nem minden hónapra fizetsz tételes adót, a keret arányosan csökken: annyiszor a keret egytizenketted része, ahány hónapra tételes adót fizetsz.
A keret feletti bevétel után kiegészítő adó már nincs, csak különadó. Ha vegyes a bevételed, a sorrend is számít: először a nem kifizetőtől, utána a kifizetőtől származó bevétel tölti a keretet. A javaslat indokolása saját példát is ad, ezt Gábor nevével mutatjuk be.
Gábor 10 000 000 Ft-ot keres magánszemélyektől és 15 000 000 Ft-ot kifizetőktől, összesen 25 000 000 Ft-ot. A keretet 3 000 000 Ft-tal lépi át, és ez a rész a kifizetői bevételből esik a keret fölé.
| Tétel | Összeg |
|---|---|
| Éves tételes adó | 1 200 000 Ft |
| Kiegészítő adó 12 000 000 Ft kifizetői bevétel után | 600 000 Ft |
| Különadó a keret feletti 3 000 000 Ft után | 1 200 000 Ft |
| Összesen | 3 000 000 Ft |
A különadó és a kiegészítő adó megfizetése nem váltja ki a tételes adót. Figyelj egy másik határra is: az alanyi áfamentesség értékhatára 2027-ben szintén 22 000 000 Ft, de az áfaszabály, más számítási alappal – részletek az alanyi adómentesség 2027 cikkünkben.
Régi vagy új KATA: melyik éri meg?
A régi KATA-ban a javaslat szerint csak az maradhat, aki 2026. december 31-én már a régi KATA alanya volt, és az adóalanyisága azóta nem szűnt meg. Aki kilép, nem térhet vissza. A döntésnél három szempont számít.
1. Kinek számlázol? Ha kifizetőnek is, csak az új KATA jöhet szóba. Ha régi katásként kifizetőtől szerzel bevételt, a régi adóalanyiságod megszűnik; a javaslat szerint ilyenkor a bevétel megszerzésétől számítva 15 napon belül bejelentkezhetsz az új KATA-ba.
2. Mennyit ér a különbség? Eszter fodrász, csak magánszemélyeknek dolgozik, évi 9 000 000 Ft bevétellel. A régi KATA-ban 2027-ben 900 000 Ft-ot fizetne, az újban 1 200 000 Ft-ot: a különbség 300 000 Ft egy évre.
3. Mit kapsz érte? Az új KATA-ban az ellátások alapja 2027-ben havi 317 000 Ft, a régiben 161 000 Ft – a különbség havi 156 000 Ft. Ez az alap számít a táppénznél, a CSED-nél, a GYED-nél és a nyugdíjnál.
Eszternek tehát azt kell eldöntenie, megér-e neki évi 300 000 Ft-ot a magasabb ellátási alap és a nagyobb keret. Ha a következő években gyermeket tervez vagy hosszabb betegségtől tart, az új KATA mellett szól az érv; ha egyik sem, 2027-ben a régi olcsóbb.
A régi KATA előnye ráadásul rövid életű. 2028-ban a tételes adója 100 000 Ft, az ellátási alapja 215 000 Ft lenne, 2029. január 1-jétől pedig megszűnne. Aki addig bent marad, külön bejelentés nélkül az új KATA főfoglalkozású kisadózója lesz. Ha ezt nem kéred, 2028. december 31-ig kell bejelentened; ha pedig akkor nem leszel főfoglalkozású, azt 2029. január 15-ig.
Az új KATA összege sem marad fix. 2028-tól a főfoglalkozású tételes adó a tárgyévet megelőző év első napján érvényes minimálbér szocho- és tb-járulék-mértékkel számított, ezer forintra kerekített összege – a két mérték ma együtt 31,5%. A nem főfoglalkozásúaké a tárgyévet megelőző év első napján érvényes minimálbér szja-mértékkel számított, ezer forintra kerekített összege. Vagyis a 2028-as összeg a 2027-es minimálbértől függ, amelyről a minimálbér 2027 cikkünk ad naprakész képet.
Ha a KATA mellett az átalányadózást és a munkaviszonyt is összevetnéd, a KATA, átalányadó vagy munkaviszony kalkulátor segít.
Mit vált ki a tételes adó, és mit nem?
A tételes adóval a kisadózó a saját vállalkozói jövedelemadóját vagy átalányadóját, a személyi jövedelemadóját és a szociális hozzájárulási adót teljesíti; a főfoglalkozású a társadalombiztosítási járulékát is. Az alkalmazottaid után fizetendő közterheket viszont nem váltja ki.
A főfoglalkozású kisadózó biztosított, és minden társadalombiztosítási és álláskeresési ellátásra jogosultságot szerez. A nem főfoglalkozású a KATA alapján nem. Hitelnél vagy más jövedelemigazolásnál a legutóbb bevallott bevételed 60%-a számít jövedelemnek.
Nem kell tételes adót fizetned azokra a hónapokra, amelyek egészében például táppénzen, CSED-en, GYED-en vagy GYES-en vagy, illetve szünetelteted a vállalkozásodat – feltéve, hogy közben nem dolgozol kisadózóként és nem szerzel bevételt.
Mi szünteti meg az új KATA-t?
A cégnek számlázás lehetőségéhez a javaslat két védőszabályt társít. Ezek a legfontosabb buktatók, mert a megszűnés után a KATA-t a megszűnés évére és az azt követő 12 hónapra nem választhatod újra.
- Egy kifizető túlsúlya: ha ugyanattól a kifizetőtől és a kapcsolt vállalkozásaitól együtt az éves összes bevételed legalább 50%-a származik, az adóalanyiságod az adóév utolsó napjával megszűnik. A számításnál az év végéig ténylegesen befolyt bevétel számít.
- Munkáltató: ha a munkáltatódtól, vagy a munkaviszony megszűnését követő 24 hónapon belül a volt munkáltatódtól, illetve ezek jogutódjától vagy kapcsolt vállalkozásától szerzel bevételt, a bevétel megszerzését megelőző nappal kiesel.
- Közvetítő beiktatása nem segít: ha más személytől kapod a pénzt, de valójában az előbbi két pont szerinti megrendelőnek teljesítesz, a bevételt tőle származónak kell tekinteni.
- Ingatlan-bérbeadás: az ebből származó bevétel megszerzését megelőző nappal megszűnik az adóalanyiság.
- Adótartozás: ha a naptári év utolsó napján a nettó adótartozásod meghaladja a 100 000 Ft-ot. A NAV visszavonja a határozatot, ha a tartozást a határozat véglegessé válásáig megfizeted.
- Mulasztási bírság számla- vagy nyugtaadás elmulasztása, be nem jelentett alkalmazott vagy igazolatlan eredetű áru miatt.
Péternek ezért nem elég, hogy „több cégnek dolgozik”: év közben is figyelnie kell, hogy egyik megrendelője se érje el a bevétele felét. Ha az egy kifizetős szabály miatt esik ki, az átalányadózás választását a bevallásában jelentheti be.
Határidők és teendők
- Kövesd a törvény sorsát. A T/928 javaslat a cikk írásakor nincs elfogadva; a végleges szöveg eltérhet.
- Döntsd el, melyik KATA. Nézd meg, kinek számlázol, mekkora a bevételed, és számít-e az ellátási alap.
- Jelentkezz be. Az új KATA választását 2026. december 1-jétől jelentheted be a NAV-nál; az így választott adóalanyiság 2027. január 1. napján jön létre. Később a bejelentést követő hónap első napjától leszel kisadózó, induló vállalkozóként pedig a nyilvántartásba vétel napjától.
- Nyilatkozz a státuszodról. A bejelentéskor nyilatkoznod kell, főfoglalkozású vagy-e; a változást 15 napon belül be kell jelentened.
- Fizess és vallj be időben. A tételes adó határideje a tárgyhónapot követő hónap 12. napjáig. A bevételről, a különadóról és a kiegészítő adóról az adóévet követő év február 25-ig kell bevallást adnod, külön feltüntetve a kifizetőktől származó bevételt; a 2027-es évről először 2028. február 25. a határidő.
- Vezess nyilvántartást. A bevételi nyilvántartásban jelölnöd kell, melyik bevétel származik kifizetőtől, és kitől.
Eszter tehát kivárhat a régi KATA-ban, ha csak a 2027-es költség számít neki. Dóra decemberben bejelentkezhet nem főfoglalkozásúként, Péternek pedig a megrendelői arányait kell rendbe tennie, mielőtt belép. Az összes 2027-es változás egy helyen a 2027-es navigátorban található.
📄 KATA 2027 döntési ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyi a KATA összege 2027-ben?
A T/928 törvényjavaslat szerint az új KATA tételes adója 2027-ben főfoglalkozásúként havi 100 000 Ft, nem főfoglalkozásúként havi 50 000 Ft. Aki a régi KATA-ban marad, havi 75 000 Ft-ot fizetne a 2026-os 50 000 Ft helyett. Ezek a számok egy benyújtott, még el nem fogadott törvényjavaslat adatai.
Elfogadták már a 2027-es KATA-törvényt?
A 2026. november 9-i ellenőrzésünkkor nem: a kormány 2026. október 27. napján nyújtotta be a javaslatot az Országgyűlésnek T/928 számon, kihirdetett törvényt nem találtunk. A parlamenti vitában a szöveg még változhat, ezért a döntés előtt nézd meg a kihirdetett változatot.
Lehet cégnek számlázni KATA-sként 2027-ben?
Az új KATA-ban a javaslat szerint igen. A kifizetőtől származó bevétel után akkor fizetsz kiegészítő adót, ha annak 15%-a több, mint az éves tételes adód; ilyenkor a különbözetet kell megfizetned. Két korlát van: a saját vagy a volt munkáltatódtól (a munkaviszony megszűnését követő 24 hónapon belül) nem szerezhetsz bevételt, és ha egyetlen kifizetőtől és kapcsolt vállalkozásaitól származik az éves bevételed legalább 50%-a, az adóalanyiságod az év végén megszűnik. A régi KATA-ban a kifizetőtől szerzett bevétel továbbra is megszünteti az adóalanyiságot.
Mennyi a KATA bevételi határa 2027-ben?
Az új KATA éves keretösszege a javaslat szerint 22 000 000 Ft, a régi KATA-é 18 000 000 Ft marad. A keret feletti bevétel után 40% különadót kell fizetni. Ha nem minden hónapra fizetsz tételes adót, a keret időarányosan csökken.
Lehet KATA-zni munkahely mellett 2027-ben?
Az új KATA-ban a javaslat szerint igen: legalább heti 36 órás munkaviszony mellett nem főfoglalkozású kisadózónak számítasz, és havi 50 000 Ft tételes adót fizetsz. Ezzel a KATA alapján nem leszel biztosított, és a saját vagy volt munkáltatódnak nem számlázhatsz. A régi KATA-t csak főfoglalkozású egyéni vállalkozó alkalmazhatja.
Mikortól lehet bejelentkezni az új KATA-ba?
A javaslat szerint a bejelentést 2026. december 1-jétől teheted meg a NAV-nál, és az így választott adóalanyiság 2027. január 1. napján jön létre. Később a bejelentést követő hónap első napjától leszel kisadózó.
Meddig maradhatok a régi KATA-ban?
A javaslat szerint a régi KATA-t csak az alkalmazhatja tovább, aki 2026. december 31-én már a régi KATA alanya volt, és az adóalanyisága azóta nem szűnt meg. A tételes adó 2027-ben 75 000 Ft, 2028-ban 100 000 Ft lenne, a régi törvény pedig 2029. január 1. napján hatályát vesztené. Aki addig bent marad, külön bejelentés nélkül az új KATA főfoglalkozású kisadózója lesz, hacsak 2028. december 31-ig be nem jelenti, hogy nem kéri.
Források és szerzői információ
Szerző: berkalkulator.com (AI segítségével készült, elsődleges forrásokkal ellenőrizve)
Utolsó ellenőrzés: 2026. november 9.
Jogi állapot: benyújtott törvényjavaslat, nem kihirdetett törvény.
Források: T/928. számú törvényjavaslat a kisadózó egyéni vállalkozók tételes adójáról, 2022. évi XIII. törvény (hatályos KATA), az adózás rendjéről szóló törvény, NAV – az alanyi adómentesség értékhatára