- Publikálva
- Frissítve: • 5 perc olvasási idő
Gyermek-megtakarítás összehasonlítás: mire figyelj?
- Szerzők
- Név
- berkalkulator.com
A gyermek-megtakarítás összehasonlítás akkor segít, ha külön vizsgálod a tulajdonost, a befektetést, az adózási számlakeretet, a költséget és a hozzáférést. A Babakötvény állampapír, a TBSZ adózási keret, az ETF befektetési eszköz lehet. Előbb a családi célt és a pénz felhasználásának időpontját tisztázd, majd az ezekhez illő szerződéseket vesd össze.
Eszter az egyetemi évekre gyűjtene, Bence pedig olyan megtakarítást keres, amelyet később adna át gyermekének. Hasonló célból indulnak, mégsem feltétlenül ugyanaz a tulajdonosi vagy hozzáférési megoldás szolgálja őket. A gyermek-megtakarítási központban a tervezéstől az ügyintézésig megtalálod a kapcsolódó útmutatókat.
Tartalomjegyzék
- Röviden
- Előbb a célt és a tulajdonost válaszd ki
- A számla és a befektetés külön döntés
- Összehasonlító táblázat: milyen kérdéseket tegyél fel?
- Babakötvény: támogatás és hozzáférési kötöttség
- Szülői számla és TBSZ: a befizetés időpontja számít
- Betét és biztosítás: mit olvass el az ajánlatból?
- Töltsd ki a saját összevetési lapodat
- Áttekintő ábra és letölthető ellenőrzőlista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Az összehasonlítás alapja: a tulajdonos, az alapul szolgáló eszköz, az adózási keret, a költség és a hozzáférés külön vizsgálandó szempont; az ETF és a TBSZ nem azonos szintű alternatíva.
- Start-számla: a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává.
- Hozzáférés: Startnál 18 éves kor és a nyitástól legalább 3 eltelt év szükséges.
- TBSZ: a TBSZ adózási számlakeret; a rajta tartott befektetés ettől külön döntés, ezért önmagában nem jelent hozam- vagy tőkegaranciát.
- Biztosítás: a modell-TKM mellett a saját szerződés költségeit és kilépési feltételeit is vizsgáld.
Előbb a célt és a tulajdonost válaszd ki
Írd le, mire és mikor kell a pénz, valamint kinek a nevén szeretnéd tartani. Az a döntés, hogy a gyermek javára takarítasz meg, önmagában még nem nevezi meg a szerződés tulajdonosát vagy a későbbi kifizetés jogosultját. A konkrét szerződés megfelelő sorát keresd meg.
Eszter számára lényeges, hogy a pénz már a gyermeké legyen. A Start-számlánál ezt a tulajdont és a hozzáférési feltételeket együtt kell elfogadnia. Bence a saját nevén vezetett befektetési számlát vizsgálja: nála a későbbi átadás kérdését külön kell rendezni, nem elég a számlát a családban gyermekmegtakarításnak nevezni.
A részletes jogi kérdéseket a tulajdon és hozzáférés útmutató foglalja össze. A család közeli kiadásaira szánt, könnyen elérhető tartalékot a gyermek hosszú távú céljától külön gondold át.
A számla és a befektetés külön döntés
a TBSZ adózási számlakeret; a rajta tartott befektetés ettől külön döntés, ezért önmagában nem jelent hozam- vagy tőkegaranciát. TBSZ-en is döntened kell arról, milyen eszközben tartod a pénzt; az ETF megnevezése pedig önmagában nem mondja meg az adózási számlakeretet vagy a tulajdonost.
a tulajdonos, az alapul szolgáló eszköz, az adózási keret, a költség és a hozzáférés külön vizsgálandó szempont; az ETF és a TBSZ nem azonos szintű alternatíva. Emiatt nem hasznos egyetlen kamatszámot tenni egymás mellé minden sorban. Eltérő kockázatú befektetés múltbeli hozama, változó állampapírkamat és biztosítási költségmutató más kérdésre válaszol.
Összehasonlító táblázat: milyen kérdéseket tegyél fel?
Az alábbi táblázat döntési térkép, nem szolgáltatói ajánlat vagy teljes díjjegyzék. A tulajdon a szerződéshez kötődik; a hozzáférésnél az időpont és annak pénzügyi következménye is számít. Az ismeretlen költség nem nulla költség.
| Megoldás vagy keret | Tulajdon, eszköz és hozzáférés | Melyik költséget vagy kötöttséget vizsgáld? |
|---|---|---|
| Kincstári Start és Babakötvény | a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává; hozzáférés: 18 éves kor és 3 eltelt év a nyitástól | a Kincstár nem számít fel díjat a számlavezetésért, más számlavezetőtől történő átvételért, a megbízásokért és a kifizetésért; a hozzáférési kötöttség megmarad |
| Saját néven vezetett befektetési számla, esetleg TBSZ | A szerződő nevét és az alapul szolgáló eszközt külön rögzítsd; új pénz az adott TBSZ gyűjtőévében helyezhető el; a több éven át tartó havi megtakarítást nem lehet egyetlen változatlan TBSZ-re folyamatosan befizetni | Számladíj, ügyleti és eszközköltség a saját díjjegyzék szerint; adózás külön vizsgálandó |
| Bankbetét | betétnél a konkrét banki feltételekből derül ki a kamat, lejárat és a korábbi hozzáférés kamatkövetkezménye; általános gyermekcélú marketingnévből ez nem következik | Lejárat, kamatfeltételek és feltörési következmény az ajánlatból |
| Befektetési egységekhez kötött megtakarítási életbiztosítás | a befektetési egységekhez kötött életbiztosításban a díj költségekkel és kockázati díjrésszel csökkentett része kerül a kiválasztott eszközalapokba; a kifizetést az eszközalapok teljesítménye is befolyásolja | a biztosítás idő előtti visszavásárlásakor a kifizetés eltérhet az eszközalap aktuális értékétől és a befizetett díjak összegétől; az adott szerződés visszavásárlási szabálya döntő |
Eszter a táblázatból azt olvassa ki, mely feltételt kell elfogadnia. Bence azt, milyen dokumentumot kell még elkérnie. Egyiküknek sem adna érdemi választ egy feltételek nélküli „legjobb gyermekmegtakarítás” címke.
A következő lépés az, hogy a saját sorod minden üres mezőjéhez eredeti dokumentumot keress. Ha a korai kilépés összege vagy az adózási kezelés nem tiszta, ezt még a választás előtt oldd fel.
Babakötvény: támogatás és hozzáférési kötöttség
Az általános befizetési támogatás a jogosító összeg 10 százaléka, legfeljebb évi 12 000 Ft. A természetes személyek együttes befizetési korlátja évente 1 200 000 Ft számlánként. A támogatási plafon és a befizetési korlát külön szám.
A termék részletes működését a Babakötvény útmutató mutatja be. A támogatás mellett a gyermek tulajdona, a hozzáférési várakozás és a kamat változása is része a döntésnek. A jelenlegi kamatot ne tekintsd a teljes gyermekkorra érvényes hozamnak.
Szülői számla és TBSZ: a befizetés időpontja számít
új pénz az adott TBSZ gyűjtőévében helyezhető el; a több éven át tartó havi megtakarítást nem lehet egyetlen változatlan TBSZ-re folyamatosan befizetni. A több éven át tartó havi megtakarításnál ezért számlánként kell követned a gyűjtőévet és a lekötési időt. Bence rendszeres megtakarításának terve nem állhat meg annál, hogy egyszer megnyit egy TBSZ-t.
a 2024. december 31. után kötött vagy újrakötött TBSZ-szerződéseknél az ötéves lekötési időszak elérése előtti adóköteles hozamot szocho is terhelheti. A TBSZ adózását ne keverd az alapul szolgáló befektetés normál számlás adózásával. A részletes időszakokat és szabályokat a TBSZ útmutatóban, az egyenleg becslését a gyermek-megtakarítási kalkulátorban nézheted meg.
Betét és biztosítás: mit olvass el az ajánlatból?
betétnél a konkrét banki feltételekből derül ki a kamat, lejárat és a korábbi hozzáférés kamatkövetkezménye; általános gyermekcélú marketingnévből ez nem következik. A gyermekcélú elnevezés helyett a kamatfeltételt, a lejáratot és a korábbi kivét következményét keresd. Ha ezek hiányoznak a rövid reklámból, a teljes feltételeket kérd el.
Biztosításnál a modell-TKM szabványos példára számított, évesített hozamcsökkentő költségmutató; nem azonos az egyes évek tényleges levonásaival. a 2026. január 1-jétől újonnan kötött, TKM-szabályozás alá tartozó megtakarítási életbiztosítások ajánlati szakaszában a biztosítónak a konkrét szerződésre számított egyedi TKM-et is közölnie kell; ez sem az egyes évek tényleges levonásának összege. Az egyedi mutató is más kérdés, mint hogy az általad választott időpontban mennyit fizetnének ki. Ezt a visszavásárlási szabályból lehet megismerni.
összevetéshez a költség alapját, időzítését és a díjakat is meg kell vizsgálni; a százalékos eszközköltség, a fix díj és a kockázati biztosítás díja eltérő tétel. A biztosítás költségeiről és kockázatairól szóló útmutató segít a dokumentumok olvasásában; termékszintű költségvizsgálat nélkül nincs ellenőrzött hozamrangsor.
Töltsd ki a saját összevetési lapodat
Eszter először a gyermek tulajdonát és a hozzáférési időt pipálja ki; Bence az éves TBSZ-befizetés rendjét és a későbbi átadás tervét tisztázza. Te is a célodból indulj, és minden lehetőségnél ugyanazokra a kérdésekre keress választ.
A letölthető lap nem kér elérhetőséget. A saját ajánlataid és szerződéseid adataival töltsd ki, majd próbálj ki eltérő hozam-, inflációs és költségfeltevéseket. A bizonytalan mezőt hagyd megoldandó feladatnak, ne helyettesítsd automatikusan a legkedvezőbb feltételezéssel.
Áttekintő ábra és letölthető ellenőrzőlista
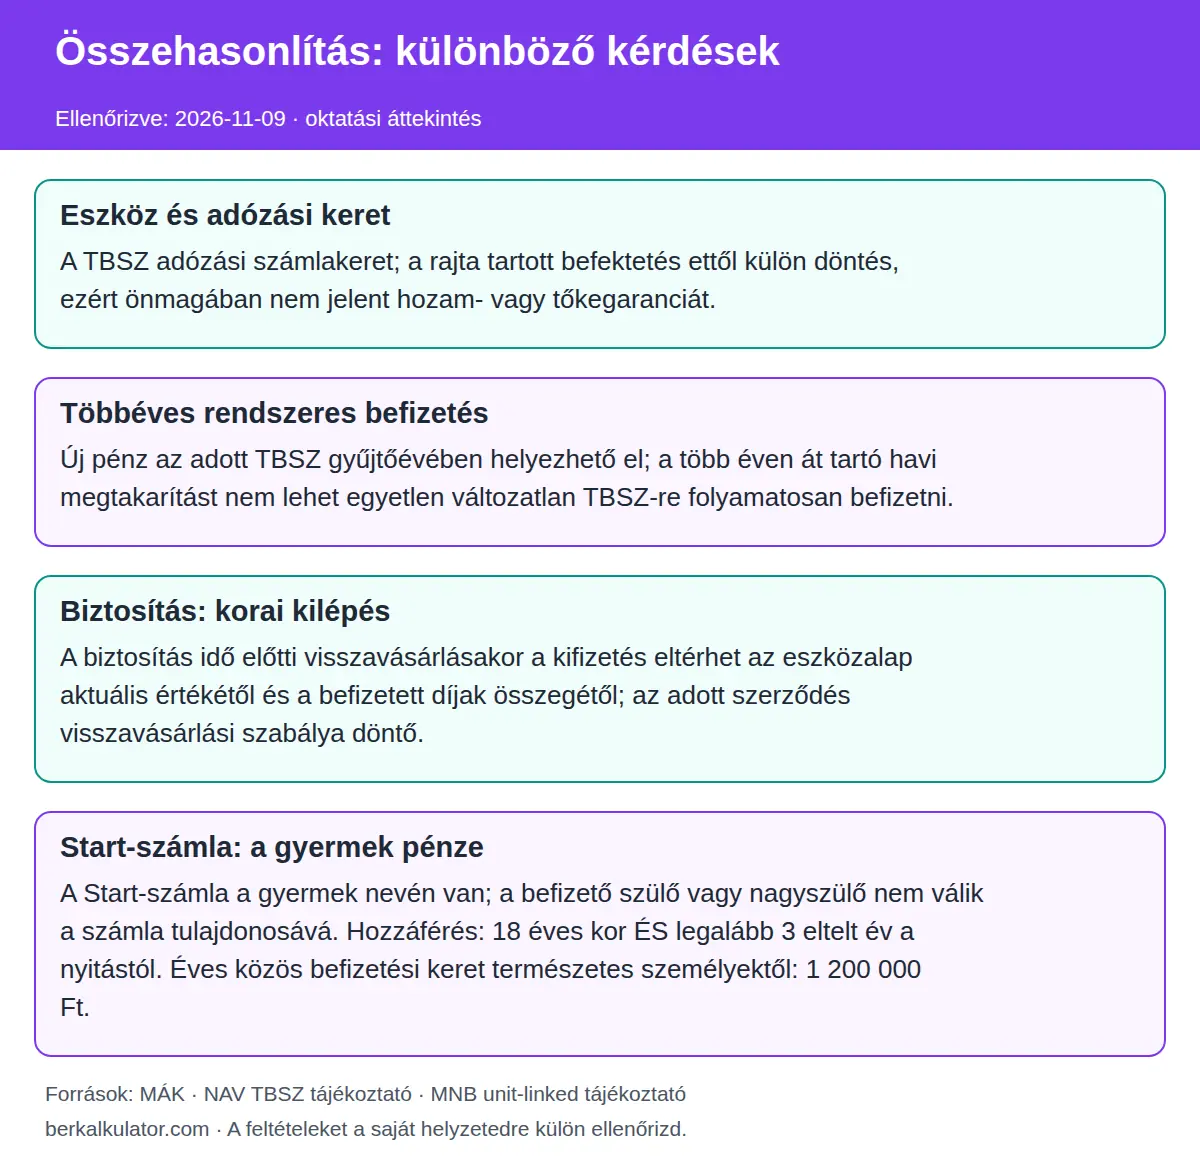
A döntéshez használd a saját adataidat és az eredeti dokumentumokat. Az ellenőrzőlista önállóan is megőrzi a fő feltételeket és az ellenőrzés dátumát.
📄 Ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Babakötvény vagy TBSZ a jobb gyermek-megtakarítás?
A döntés a céltól, időtávtól, tulajdonostól és kockázattól függ. a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává. Ezzel szemben a TBSZ adózási számlakeret; a rajta tartott befektetés ettől külön döntés, ezért önmagában nem jelent hozam- vagy tőkegaranciát. Egyetlen általános győztes nem állapítható meg.
Az ETF és a TBSZ ugyanaz?
Nem. a TBSZ adózási számlakeret; a rajta tartott befektetés ettől külön döntés, ezért önmagában nem jelent hozam- vagy tőkegaranciát. Az ETF egy lehetséges befektetési eszköz; a TBSZ az adózási keret.
Éveken át fizethetek ugyanarra a TBSZ-re?
új pénz az adott TBSZ gyűjtőévében helyezhető el; a több éven át tartó havi megtakarítást nem lehet egyetlen változatlan TBSZ-re folyamatosan befizetni. A részletes tervhez az évente nyitott számlák eltérő lejáratát is követni kell.
A biztosítás TKM-je garantált éves költség?
a modell-TKM szabványos példára számított, évesített hozamcsökkentő költségmutató; nem azonos az egyes évek tényleges levonásaival. Emellett a 2026. január 1-jétől újonnan kötött, TKM-szabályozás alá tartozó megtakarítási életbiztosítások ajánlati szakaszában a biztosítónak a konkrét szerződésre számított egyedi TKM-et is közölnie kell; ez sem az egyes évek tényleges levonásának összege. A saját díjadhoz és időtávodhoz az egyedi tájékoztatót is olvasd el.
Melyik megtakarításból vehetem ki korábban a pénzt?
A konkrét szerződés és a tulajdonjog dönt. A Start-számlánál a gyermek 18. életévének betöltése és a Start-számla megnyitásától számított legalább 3 év eltelte együtt szükséges. a biztosítás idő előtti visszavásárlásakor a kifizetés eltérhet az eszközalap aktuális értékétől és a befizetett díjak összegétől; az adott szerződés visszavásárlási szabálya döntő.
Adómentes minden TBSZ-feltörés?
Nem. a 2024. december 31. után kötött vagy újrakötött TBSZ-szerződéseknél az ötéves lekötési időszak elérése előtti adóköteles hozamot szocho is terhelheti. Az szja külön szabályait és a gyűjtőév utáni lekötési időt is figyelembe kell venni.
Források és szerzői információ
Szerző: berkalkulator.com. AI segítségével készült, elsődleges forrásokkal ellenőrzött tájékoztató. Utolsó ellenőrzés: 2026-11-09. Az ellenőrzéskori szabályokat és külön jelölt oktatási példákat mutatja be; a saját szerződés és jogosultság feltételeit külön ellenőrizd.