- Publikálva
- Frissítve: • 5 perc olvasási idő
Babakötvény: kamat, állami támogatás és hozzáférés
- Szerzők
- Név
- berkalkulator.com
A Babakötvény gyermekcélú, változó kamatozású állampapír, amelyet kincstári Start-számlán tartanak. Az ellenőrzés napján a februári fordulójú sorozatok éves kamata 7,4 százalék, de ez nem hosszú távú ígéret. Az általános befizetési támogatás legfeljebb évi 12 000 Ft. A pénzhez a gyermek a 18. születésnapja után férhet hozzá, ha a számlanyitástól 3 év is eltelt.
Amikor a gyermeked jövőjére teszel félre, egyszerre szeretnél gyarapodást és kiszámíthatóságot. A döntéshez azt is tudnod kell, kinek a pénzét gyűjtöd, és mi történik, ha előbb lenne rá szükségetek. A gyermek-megtakarítási útmutató más megoldások között is elhelyezi ezt a lehetőséget.
Tartalomjegyzék
- Röviden
- Mi a Babakötvény, és mi a Start-számla?
- Miből áll a kamat, és mennyi most?
- Állami támogatás: éves keret és befizetés
- Mikor és ki veheti fel a pénzt?
- Előnyök, kötöttségek és a családi tartalék
- Hogyan tervezd meg a saját befizetésedet?
- Áttekintő ábra és letölthető ellenőrzőlista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Termék és számla: a Babakötvény az állampapír; a Kincstári Start-értékpapírszámla a számla.
- Változó kamat: a kamatbázishoz 3 százalékpont prémium kapcsolódik.
- Általános támogatás: a jogosító befizetés 10 százaléka, legfeljebb évi 12 000 Ft.
- Közös befizetési keret: természetes személyektől évente összesen 1 200 000 Ft érkezhet egy számlára.
- Tulajdon: a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává.
- Hozzáférés: a nagykorúság mellett a számlanyitás óta eltelt idő is számít.
Mi a Babakötvény, és mi a Start-számla?
A Babakötvény változó kamatozású, a gyermek Start-értékpapírszámláján tartható magyar állampapír. Amikor a Kincstárnál Start-számlát nyitsz, a számla és a rajta tartott befektetés kapcsolódik össze. Ettől különbözik az életkezdési támogatás letéti nyilvántartása: az életkezdési letéti számlára a család nem fizethet be; családi befizetéshez külön Start-értékpapírszámla szükséges.
Kata a gyermekének születése után kapott tájékoztatást, ezért azt gondolta, már utalhat is az induló pénz mellé. Előbb azonban azt kell ellenőriznie, ténylegesen megnyitották-e a Start-számlát. Az automatikus nyilvántartás és a családi befizetésre használható számla összekeverése könnyen hibás tervhez vezet.
Az induló támogatás általános összege 42 500 Ft. A belföldi jogosultság köre: a 2005. december 31. után született, Magyarországon élő magyar állampolgárságú gyermek; a külföldi gyermekekre külön feltételek és igénylés vonatkoznak. Ha ez az összeg már benne van a meglévő egyenlegben, ne add hozzá még egyszer a kalkulációhoz.
Miből áll a kamat, és mennyi most?
A következő adatok a 2026-11-09 napján ellenőrzött állapotot mutatják. Az éves kamatláb a sorozat adott kamatperiódusára vonatkozik; nem azt mondja meg, mennyi lesz a teljes gyermekkor átlagos hozama.
| Kamatadat | Ellenőrzött érték vagy szabály |
|---|---|
| Februári fordulójú sorozatok aktuális éves kamata | 7,4 százalék |
| Az első, decemberi fordulójú sorozat aktuális éves kamata | 6,7 százalék |
| Prémium a kamatbázis felett | 3 százalékpont |
| Kamatbázis | a kamatmegállapítás évét megelőző naptári év KSH által közzétett éves átlagos fogyasztóiár-indexének százalékos mértéke; negatív értéknél a kamatbázis nulla |
a sorozat kamatfordulója számít: az első, 2032/S sorozaté decemberben, a későbbi sorozatoké februárban van. az aktuális kamatok az ellenőrzés napján megfigyelt sorozatszintű éves kamatok, nem a teljes hátralévő időre rögzített hozamok; a 2045/S első töredék kamatperiódusa és a 2032/S decemberi fordulója külön figyelmet igényel. A sorozatjelzést és a saját kamatfordulót tehát a számlád adataiban keresd meg. A múltbeli inflációra épülő kamat és a jövőbeni árváltozás időben eltér: a mai vásárlóerőt külön is érdemes megvizsgálnod.
A vásárlásnál sem mindig a befizetés teljes összege lesz új névérték: a kibocsátás első napját követően a vételár a névérték és a felhalmozott kamat együttese; pozitív, elszámolt felhalmozott kamatnál a befizetés egy része a kamatot fedezi, nem új névértéket. Ezért egy egyszerű kamatoskamat-becslés nem helyettesíti a sorozat pontos elszámolását.
Állami támogatás: éves keret és befizetés
Az éves befizetési támogatás és a kötvény kamata külön jogcímen növelheti az egyenleget. Az általános támogatási maximumhoz évi 120 000 Ft jogosító befizetés tartozik; ennek egyenletes havi megfelelője 10 000 Ft. Ez számítási példa, nem kötelező havi díj.
Péter a szülők mellett nagyszülőként is befizetne. A támogatási és befizetési keretet közösen kell figyelniük: a befizetők száma nem sokszorozza meg a számlánkénti éves maximumot. A teljes éves természetes személyi befizetés korlátja 1 200 000 Ft; ez más határ, mint a támogatás évi 12 000 Ft-os plafonja.
az éves befizetésekhez kapcsolódó támogatás utólag érkezik; a törvény a következő évi márciusi igényléshez és az azt követő átutalási határidőhöz köti. A támogatást ezért ne képzeld hozzá minden havi befizetéshez azonnal. rendszeres gyermekvédelmi kedvezménynél és nevelésbe vételnél eltérő támogatási feltételek érvényesek; ezekre nem alkalmazható automatikusan az általános támogatási példa. Ha ilyen helyzet érint, az általános példa helyett a saját jogosultsági kategóriád szabályait kérd ki.
Mikor és ki veheti fel a pénzt?
A hozzáféréshez a 18 éves kort és a nyitástól eltelt 3 évet együttesen kell vizsgálni. Késői nyitáskor a nagykorúság önmagában tehát még nem elég. Őrizd meg a számlanyitás napját, és a cél időpontját ehhez is igazítsd.
a jogosult fiatal felnőtt a hozzáférési feltételek teljesülése után főszabály szerint szabadon használhatja fel a pénzt; az önkormányzat saját befizetésének erejéig rendeletben felhasználási korlátozást írhat elő. Érdemes már a gyűjtés közben beszélgetnetek arról, mire szánjátok a pénzt, miközben a jogi rendelkezési feltételt is tisztán látjátok. A tulajdon és hozzáférés részletes útmutatója a családi szerepeket külön is áttekinti.
Előnyök, kötöttségek és a családi tartalék
A kincstári díjazás kedvező eleme, hogy a Kincstár nem számít fel díjat a számlavezetésért, más számlavezetőtől történő átvételért, a megbízásokért és a kifizetésért. A díjmentesség azonban nem oldja fel a hozzáférési kötöttséget. Katának a váratlan családi kiadásokra külön elérhető tartalékot kell terveznie, mert a gyermek javára lekötött pénz más célt szolgál.
A megtakarítási formák összehasonlítása segít végiggondolni az időtáv, a tulajdon és a kockázat kérdését. Ne csak a pillanatnyi kamat alapján válassz: előbb azt döntsd el, hogy a gyermek felnőttkori önálló pénzét szeretnéd-e gyűjteni ebben a konstrukcióban.
Hogyan tervezd meg a saját befizetésedet?
A gyermek-megtakarítási kalkulátorban különítsd el a meglévő egyenleget és az új befizetéseket. A mai kamat helyett több jövőbeli feltételezést próbálj ki. A becsült összeg mellett a hozzáférés időpontját és a mai vásárlóerőt is olvasd el.
Péter következő lépése az egyeztetés a szülőkkel az éves befizetésekről; Katáé annak ellenőrzése, milyen számla létezik már. Az ügyintézéshez a Start-számla nyitási útmutató ad iratlistát, a letölthető lap pedig segít a döntés előtt végigmenni a korlátokon.
Áttekintő ábra és letölthető ellenőrzőlista
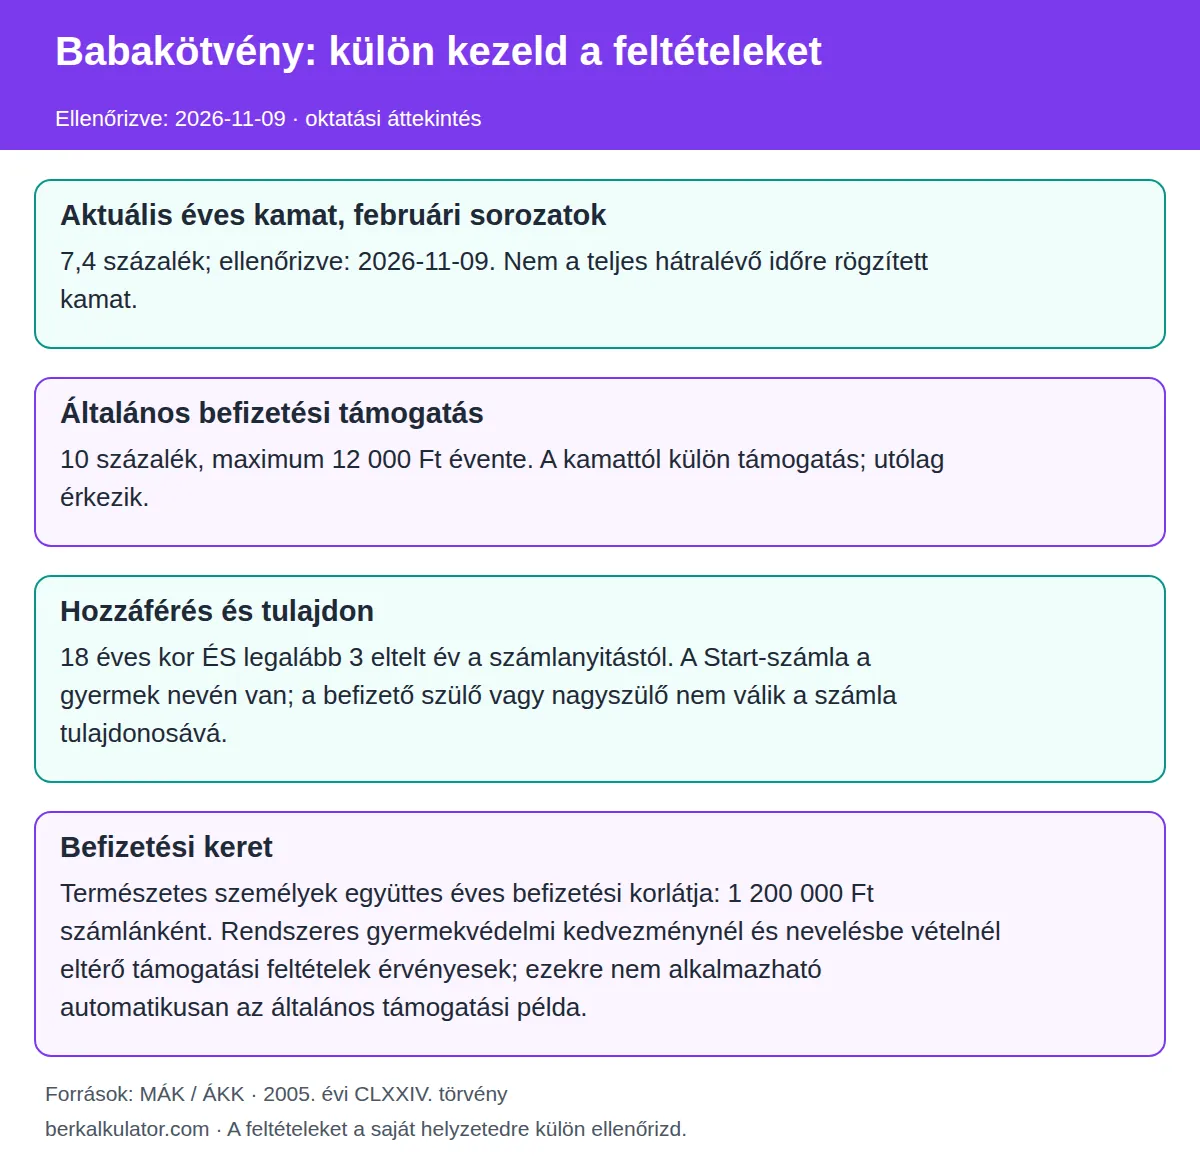
A döntéshez használd a saját adataidat és az eredeti dokumentumokat. Az ellenőrzőlista önállóan is megőrzi a fő feltételeket és az ellenőrzés dátumát.
📄 Ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mi a különbség a Babakötvény és a Start-számla között?
A Babakötvény változó kamatozású, a gyermek Start-értékpapírszámláján tartható magyar állampapír. A Kincstári Start-értékpapírszámla a számla, amelyen ezt tartják. Fontos különbség: az életkezdési letéti számlára a család nem fizethet be; családi befizetéshez külön Start-értékpapírszámla szükséges.
Mennyi állami támogatás jár a Babakötvényre?
Az általános szabály az éves jogosító befizetések 10%-a, legfeljebb 12 000 Ft. Ezt 120 000 Ft éves befizetés éri el. rendszeres gyermekvédelmi kedvezménynél és nevelésbe vételnél eltérő támogatási feltételek érvényesek; ezekre nem alkalmazható automatikusan az általános támogatási példa.
Kötelező havonta tízezer forintot befizetni?
Nem. A 10 000 Ft egyenletes havi példa az általános éves támogatási maximum elérésére, nem kötelező díj. A természetes személyek együttes naptári éves befizetési korlátja 1 200 000 Ft számlánként.
Mikor veheti fel a gyermek a megtakarítást?
Két feltételnek egyszerre kell teljesülnie: be kell töltenie a 18. életévét, és a számlanyitás óta el kell telnie 3 évnek. a jogosult fiatal felnőtt a hozzáférési feltételek teljesülése után főszabály szerint szabadon használhatja fel a pénzt; az önkormányzat saját befizetésének erejéig rendeletben felhasználási korlátozást írhat elő.
Kié a Start-számlára befizetett pénz?
a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává. A befizetés tehát nem a szülő saját, bármikor felvehető vésztartaléka.
Végig ugyanannyi marad a Babakötvény kamata?
Nem. Az ellenőrzés napján (2026-11-09) a februári fordulójú sorozatok aktuális éves kamata 7,4%, a 2032/S sorozaté 6,7%. Fontos: az aktuális kamatok az ellenőrzés napján megfigyelt sorozatszintű éves kamatok, nem a teljes hátralévő időre rögzített hozamok; a 2045/S első töredék kamatperiódusa és a 2032/S decemberi fordulója külön figyelmet igényel. A kamat alapja a kamatmegállapítás évét megelőző naptári év KSH által közzétett éves átlagos fogyasztóiár-indexének százalékos mértéke; negatív értéknél a kamatbázis nulla, ehhez jár 3 százalékpont prémium. A mai kamatláb nem a teljes hátralévő időszak hozamígérete.
Források és szerzői információ
Szerző: berkalkulator.com. AI segítségével készült, elsődleges forrásokkal ellenőrzött tájékoztató. Utolsó ellenőrzés: 2026-11-09. Az ellenőrzéskori szabályokat és külön jelölt oktatási példákat mutatja be; a saját szerződés és jogosultság feltételeit külön ellenőrizd.