- Publikálva
- Frissítve: • 5 perc olvasási idő
Gyermek-megtakarítás biztosítással: költségek és kockázatok
- Szerzők
- Név
- berkalkulator.com
A gyermek-megtakarítás biztosítás formájában hosszú távú szerződéses vállalás is. A biztosítási védelmet, a befektetési kockázatot, a költséget és a korai kilépéskor kifizethető összeget külön vizsgáld. A TKM összehasonlító mutató; önmagában nem mondja meg, mennyit kapsz kézhez a saját szerződésedből egy korábban választott időpontban. Ehhez az eredeti feltételek és a visszavásárlási adatok is szükségesek.
Anna új ajánlatot kapott gyermeke jövőjére, Tamásnak pedig már van szerződése, de csökkentené a havi vállalását. Más kérdésre kell választ kapniuk: Annának az ajánlat érthetőségét, Tamásnak a meglévő szerződés módosításának következményét kell vizsgálnia. A gyermek-megtakarítási útmutató más megoldásokat is megmutat a családi döntéshez.
Tartalomjegyzék
- Röviden
- Biztosítási védelem és befektetés: eltérő feladatok
- Mit mond a TKM, és mit kell mellé elolvasni?
- Eszközérték, befizetés és visszavásárlási összeg
- Mi történik, ha nehezebb fizetni a díjat?
- Milyen dokumentumokat kérj el?
- Hogyan hasonlítsd össze más megtakarítással?
- Áttekintő ábra és letölthető ellenőrzőlista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Megtakarítás és védelem: külön keresd meg, mi kerül befektetésbe és milyen eseményre jár biztosítási szolgáltatás.
- TKM: a modell-TKM szabványos példára számított, évesített hozamcsökkentő költségmutató; nem azonos az egyes évek tényleges levonásaival.
- Egyedi mutató: a szabályozás alá tartozó új megtakarítási életbiztosításnál a saját ajánlathoz tartozó egyedi TKM-et is vizsgáld.
- Kilépés: a visszavásárlási érték a szerződés idő előtti megszüntetésekor a feltételek szerint kifizethető összeg, nem egyszerűen az összes befizetés vagy a kimutatott eszközérték másik neve.
- Döntés előtt: kérd el a saját feltételeket és a számodra fontos időpontokhoz tartozó kifizetési adatokat.
Biztosítási védelem és befektetés: eltérő feladatok
a befektetési egységekhez kötött életbiztosításban a díj költségekkel és kockázati díjrésszel csökkentett része kerül a kiválasztott eszközalapokba; a kifizetést az eszközalapok teljesítménye is befolyásolja. A gyermekre vagy a családra utaló terméknév helyett azt nézd meg, milyen szerződésről van szó. A tisztán kockázati biztosítást ne kezeld megtakarításként, a befektetési számlaegyenleget pedig ne tekintsd önmagában a védelem értékének.
a választott eszközalap árfolyamának változása befektetési kockázatot okozhat; a biztosítási védelem megléte nem jelent automatikus befektetési tőkegaranciát. Anna ezért külön kérdezi meg, milyen eseménynél mennyi szolgáltatás jár, és mi történik a befektetett résszel, ha az eszközalap árfolyama csökken. A védelem létezése nem ad automatikus választ a megtakarítás várható eredményére.
a szerződő, a biztosított és a kedvezményezett eltérő szerep; a gyermek jövőjére utaló terméknév nem rendezi önmagában a rendelkezési és kifizetési jogokat. A gyermek nevét tartalmazó reklám helyett a szerződésben keresd meg ezeket a szerepeket. A jogok és a kifizetés megértéséhez ezt már az ajánlat elfogadása előtt érdemes tisztázni.
Mit mond a TKM, és mit kell mellé elolvasni?
a modell-TKM szabványos példára számított, évesített hozamcsökkentő költségmutató; nem azonos az egyes évek tényleges levonásaival. Az évesített jelleg nem azt jelenti, hogy ugyanazt a százalékot minden évben egyetlen soron vonják le. A mutató több költség hatását sűríti össze, a saját szerződés tényleges pénzmozgásait külön kell elolvasni.
a 2026. január 1-jétől újonnan kötött, TKM-szabályozás alá tartozó megtakarítási életbiztosítások ajánlati szakaszában a biztosítónak a konkrét szerződésre számított egyedi TKM-et is közölnie kell; ez sem az egyes évek tényleges levonásának összege. Ez a hatókör a TKM-szabályozás alá tartozó megtakarítási életbiztosításokra vonatkozik, nem minden tisztán kockázati biztosításra. A nyilvános modellmutató és a saját ajánlat egyedi mutatója eltérő viszonyítási alap.
a szabványos TKM számítása feltételezi, hogy a szerződés az előre rögzített tartam végéig fennmarad; az idő előtti visszavásárlás és díjmentesítés eltérő helyzet. Ne oszd el egyszerűen a TKM-et a hónapok számával, és ne vond le gépiesen egy feltételezett hozamból úgy, mintha ebből kijönne a saját korai kifizetésed. Az ajánlatot azonos időtávval és saját feltételekkel vizsgáld.
Eszközérték, befizetés és visszavásárlási összeg
Ezek a megnevezések eltérő adatot jelentenek. A táblázat az olvasáshoz ad támpontot; nem termékszintű költségösszehasonlítás és nem általános visszatérítési ígéret.
| Mit látsz a dokumentumban? | Hogyan értelmezd? |
|---|---|
| Modell-TKM | a modell-TKM szabványos példára számított, évesített hozamcsökkentő költségmutató; nem azonos az egyes évek tényleges levonásaival |
| Visszavásárlási érték | a visszavásárlási érték a szerződés idő előtti megszüntetésekor a feltételek szerint kifizethető összeg, nem egyszerűen az összes befizetés vagy a kimutatott eszközérték másik neve |
| Éves tájékoztatás | az éves tájékoztatásban szerepelnie kell az elvont költségeknek, a kockázati díjrésznek, valamint az aktuális biztosítási és visszavásárlási összegnek |
| Többféle díj | összevetéshez a költség alapját, időzítését és a díjakat is meg kell vizsgálni; a százalékos eszközköltség, a fix díj és a kockázati biztosítás díja eltérő tétel |
Tamásnak ezért nem elég az aktuális eszközértéket megnéznie. A korábbi befizetéseket, a szerződésben maradó védelmet és a mostani kilépés összegét külön szeretné látni. Ha hiányzik a visszavásárlási adat, a hiány nem jelent nulla levonást vagy teljes befizetés-visszatérítést.
a biztosítás idő előtti visszavásárlásakor a kifizetés eltérhet az eszközalap aktuális értékétől és a befizetett díjak összegétől; az adott szerződés visszavásárlási szabálya döntő. A döntéshez az általad választott időpontra vonatkozó kifizethető összeget kérd el, írásban. Ezt a saját szerződésed adataihoz hasonlítsd; más család termékének táblázata nem helyettesíti.
Mi történik, ha nehezebb fizetni a díjat?
díjfizetési nehézségnél a szerződés szerinti szüneteltetés, díjcsökkentés, díjmentesítés vagy visszavásárlás feltételeit külön kell ellenőrizni; nem minden lehetőség érhető el minden szerződésben. A lehetséges módosításokat ne tekintsd automatikusan elérhető vagy következmények nélküli megoldásnak. Kérdezd meg, hogyan változik a biztosítási védelem, a későbbi költség és a kifizetés az adott választásnál.
Tamás előbb a saját szerződéshez kér módosítási és visszavásárlási adatot. Ezután tudja összevetni a folytatást, a módosítást és a megszüntetést. Egy általános költségcikk nem indokolja önmagában egy már megkötött szerződés azonnali felmondását.
Az új családi vállalást a havi megtakarítás tervezési útmutatójával nézd meg. A vállalhatóság és a szerződés módosíthatósága külön kérdés: a családi keret változása nem írja át automatikusan a feltételeket.
Milyen dokumentumokat kérj el?
a döntéshez a konkrét termék szerződési feltétele, költségtájékoztatója, kiemelt információkat tartalmazó dokumentuma és visszavásárlási szabálya együtt szükséges. Az iratokból a saját díjadat, időtávodat és a választott kiegészítőket azonosítsd. A rövid termékbemutató alapján ne próbáld megtippelni a hiányzó költség- vagy kifizetési sort.
- Keresd meg a díjfizetési vállalást és az esetleges emelés szabályát.
- Különítsd el a biztosítási védelmet és a befektetett részt.
- Nézd meg a TKM feltételezéseit és a saját ajánlat egyedi mutatóját.
- Kérd el a számodra fontos időpontok visszavásárlási összegeit.
- Meglévő szerződésnél használd az éves tájékoztatót is.
Anna ezzel a listával konkrét kérdéseket tud feltenni az ajánlatról. Tamás ugyanennek segítségével a jelenlegi szerződés tényleges állapotából indul, és a módosítás előtt tisztázza annak következményét.
Hogyan hasonlítsd össze más megtakarítással?
A megtakarítási formák összehasonlításában azonosítsd a tulajdonost, az eszközt, az adózási számlakeretet és a hozzáférést. A biztosítási védelem szolgáltatását is írd mellé: enélkül eltérő tartalmú szerződéseket hasonlítanál össze.
A gyermek-megtakarítási kalkulátor feltételezésekből becsül egyenleget, nem saját biztosításod visszavásárlási táblázatát számolja ki. A TKM-et ezért ne másold be általános éves vagyonarányos díjként. Ha pontos szerződéses eredmény kell, a biztosító saját feltételeire és a konkrét ajánlat vagy szerződés kimutatására támaszkodj.
A letölthető dokumentumellenőrző segít az adatok összegyűjtésében. Nem ad termékgyőztest: abban segít, hogy a döntést a saját irataid alapján, a költségek és a kilépési következmények ismeretében hozd meg.
Áttekintő ábra és letölthető ellenőrzőlista
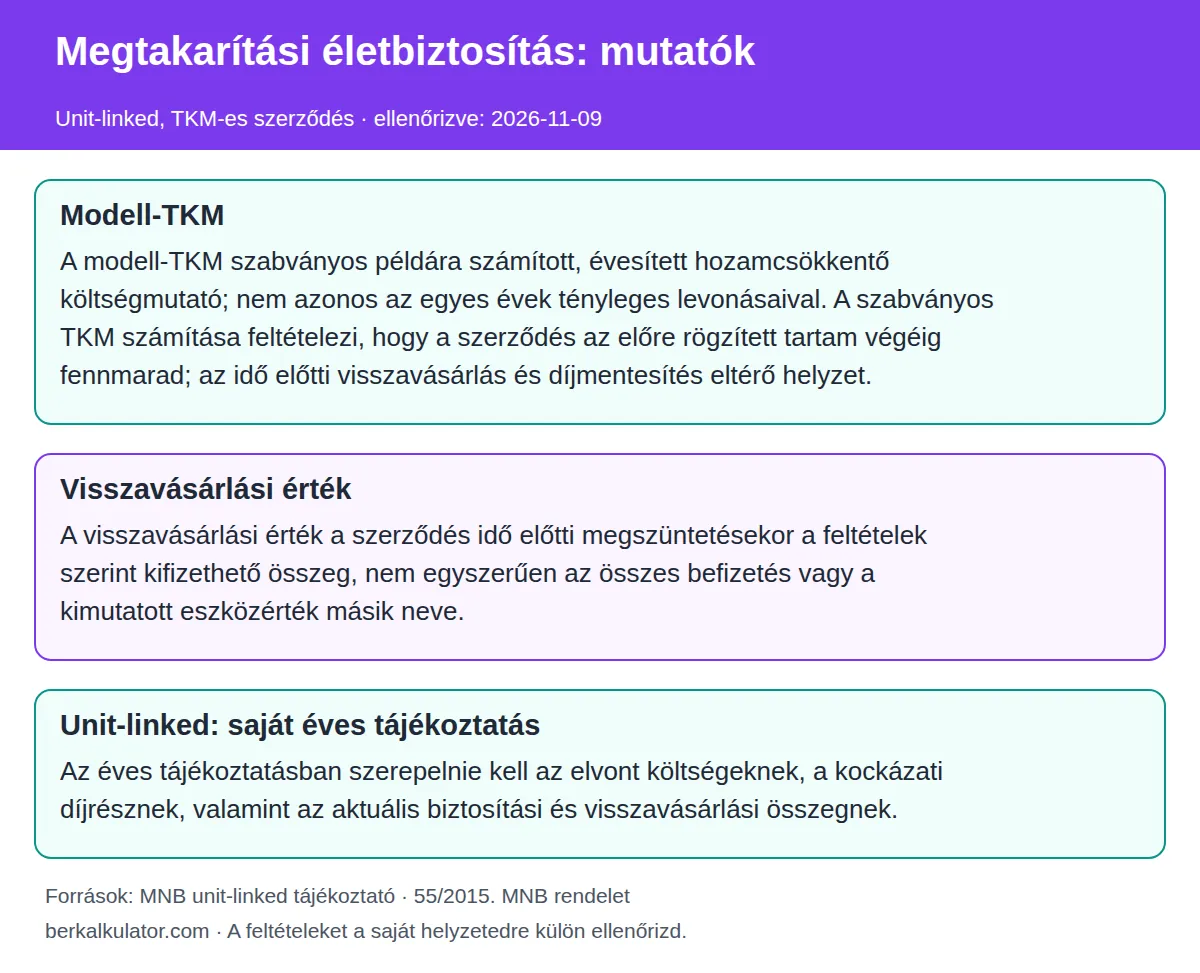
A döntéshez használd a saját adataidat és az eredeti dokumentumokat. Az ellenőrzőlista önállóan is megőrzi a fő feltételeket és az ellenőrzés dátumát.
📄 Ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mit jelent a gyermek-megtakarítási biztosítás?
Ez a célmegjelölés többféle szerződést takarhat. A befektetési egységekhez kötött változatnál a befektetési egységekhez kötött életbiztosításban a díj költségekkel és kockázati díjrésszel csökkentett része kerül a kiválasztott eszközalapokba; a kifizetést az eszközalapok teljesítménye is befolyásolja. A konkrét termék feltételei döntők.
Mit mutat a TKM?
a modell-TKM szabványos példára számított, évesített hozamcsökkentő költségmutató; nem azonos az egyes évek tényleges levonásaival. Emellett a 2026. január 1-jétől újonnan kötött, TKM-szabályozás alá tartozó megtakarítási életbiztosítások ajánlati szakaszában a biztosítónak a konkrét szerződésre számított egyedi TKM-et is közölnie kell; ez sem az egyes évek tényleges levonásának összege. Ezenfelül a szabványos TKM számítása feltételezi, hogy a szerződés az előre rögzített tartam végéig fennmarad; az idő előtti visszavásárlás és díjmentesítés eltérő helyzet.
A TKM-et egyszerűen levonhatom a hozamból?
Az egyedi szerződés pontos eredményéhez ez nem elegendő. összevetéshez a költség alapját, időzítését és a díjakat is meg kell vizsgálni; a százalékos eszközköltség, a fix díj és a kockázati biztosítás díja eltérő tétel. A TKM összehasonlításra való modellmutató, nem önálló havi díjtétel.
Mennyi pénzt kapok, ha felmondom a biztosítást?
a visszavásárlási érték a szerződés idő előtti megszüntetésekor a feltételek szerint kifizethető összeg, nem egyszerűen az összes befizetés vagy a kimutatott eszközérték másik neve. a biztosítás idő előtti visszavásárlásakor a kifizetés eltérhet az eszközalap aktuális értékétől és a befizetett díjak összegétől; az adott szerződés visszavásárlási szabálya döntő. Kérj a saját szerződésedre és időpontra vonatkozó írásos kimutatást.
Mi történik, ha nem tudom tovább fizetni a díjat?
díjfizetési nehézségnél a szerződés szerinti szüneteltetés, díjcsökkentés, díjmentesítés vagy visszavásárlás feltételeit külön kell ellenőrizni; nem minden lehetőség érhető el minden szerződésben. A döntés előtt hasonlítsd össze a kifizethető összeget, a fennmaradó fedezetet és a későbbi költségeket.
Attól garantált a megtakarítás, hogy biztosításban van?
Nem következik automatikusan. a választott eszközalap árfolyamának változása befektetési kockázatot okozhat; a biztosítási védelem megléte nem jelent automatikus befektetési tőkegaranciát. A konkrét garanciákat és feltételeket a szerződésben kell megkeresni.
Források és szerzői információ
Szerző: berkalkulator.com. AI segítségével készült, elsődleges forrásokkal ellenőrzött tájékoztató. Utolsó ellenőrzés: 2026-11-09. Az ellenőrzéskori szabályokat és külön jelölt oktatási példákat mutatja be; a saját szerződés és jogosultság feltételeit külön ellenőrizd.