- Publikálva
- Frissítve: • 7 perc olvasási idő
Gyermek-megtakarítás: kié a pénz, ki fér hozzá?
- Szerzők
- Név
- berkalkulator.com
Gyermek-megtakarítás: kié a pénz? A szerződés jogosultja és az ajándékozás ténye számít, nem az, hogy minek nevezitek a családban a félretett összeget. A Start-számla a gyermek nevén van; a szülő saját nevén vezetett számlájának jogosultsága nem kerül automatikusan hozzá. A tulajdon, a szülői vagyonkezelés és a termék hozzáférési feltétele külön kérdés.
Eszter szeretné, hogy a félretett pénz már most gyermekéhez tartozzon. Márton egyelőre saját számláján gyűjt, a nagymama pedig ajándékot adna az unokának. Ugyanazt szeretnék: segítséget a felnőttkor kezdetén. A gyermek-megtakarítási útmutató áttekintése után itt azt tisztázhatják, melyik döntés milyen jogosultsághoz kapcsolódik.
Tartalomjegyzék
- Röviden
- A gyermeknek szánt és a gyermek tulajdonában lévő pénz
- Szülői számla: mitől kerül majd a gyermekhez?
- Gyermek nevén lévő vagyon: kezelés és képviselet
- Start-számla: mikor teljesül a két hozzáférési feltétel?
- Biztosításnál különítsd el a szerepeket
- Nagyszülői ajándék és illetékmentesség
- Hogyan beszéljetek a pénz későbbi átadásáról?
- Áttekintő ábra és letölthető ellenőrzőlista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Start-számla: a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává.
- Szülői számla: a gyermek nagykorúvá válása önmagában nem ruházza át a szülő szerződéses jogosultságát.
- Vagyonkezelés: a szülői felügyeletet gyakorló szülők főszabály szerint a gyermek vagyonát kezelik; ez nem azonos a gyermek vagyonának saját tulajdonként való felhasználásával.
- Hozzáférés: Startnál a 18 éves kort és a nyitástól eltelt 3 évet együtt kell vizsgálni.
- Ajándékozás: az egyenes ági rokonság szerinti illetékmentességet ne terjeszd ki automatikusan minden családtagra és minden kapcsolódó ügyre.
A gyermeknek szánt és a gyermek tulajdonában lévő pénz
Attól, hogy egy számlát családi beszélgetésben gyermekmegtakarításnak neveztek, még meg kell nézni, kit illet a szerződésből eredő jogosultság. Írd fel a számlatulajdonos vagy szerződő nevét, és azt is, történt-e már ajándékozás. A jövőbeli átadás szándékát és a már megtörtént vagyoni átadást ne kezeld azonos eseményként.
a szülő nevére kötött banki vagy befektetési szerződésből eredő jogosultság nem kerül automatikusan a gyermekhez pusztán a gyermek nagykorúvá válásával; az átadás külön jogügyletet vagy szerződéses rendelkezést igényel. Márton ezért a saját számlája mellé külön feladatként írja fel a későbbi átadás rendezését. Ha a gyermek a tervezett célkorhoz ér, a családi elnevezés önmagában nem változtatja meg a bankkal vagy befektetési szolgáltatóval kötött szerződést.
Eszter a Start-számlát vizsgálja: a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává. Nála a gyermek tulajdona és a termék hozzáférési kötöttsége összetartozó feltétel. A Babakötvény részletes útmutatója a kamatot, a támogatást és a befizetési korlátot magyarázza el.
Szülői számla: mitől kerül majd a gyermekhez?
A saját névre kötött szerződésből indulj ki. A későbbi átadás módját a saját számlád, az átadni kívánt vagyon és a családi helyzet alapján kell rendezni. A cikk nem választ helyetted konkrét szerződéses vagy öröklési megoldást; az a feladata, hogy ezt a kérdést ne hagyd észrevétlenül nyitva.
Márton előbb a számla dokumentumait gyűjti össze, majd tisztázza a tervezett átadás módját és idejét. Ha a szülők között vita van, vagy öröklési, házassági vagyonjogi, külföldi vagy végrehajtási helyzet kapcsolódik a pénzhez, kérj a konkrét iratokra támaszkodó segítséget. Egy általános megtakarítási rangsorból ezekre nem lehet választ kiolvasni.
A megtakarítási formák összehasonlításánál ezért a tulajdonosi szerepet külön vizsgáld a befektetéstől, adózási kerettől és hozamtól. A magasabbnak gondolt hozam nem rendezi az átadás kérdését.
Gyermek nevén lévő vagyon: kezelés és képviselet
a szülői felügyeletet gyakorló szülők főszabály szerint a gyermek vagyonát kezelik; ez nem azonos a gyermek vagyonának saját tulajdonként való felhasználásával. A kezelés lehetősége és a saját célú rendelkezés joga eltérő fogalom. A gyermek javára gyűjtött vagyont ezért ne mosd össze a szülő szabadon elkölthető családi tartalékával.
a kiskorú bizonyos vagyoni jogügyleteihez gyámhatósági jóváhagyás szükséges; a konkrét vagyon és ügylet fajtája számít. Ez nem azt jelenti, hogy minden gyermekpénzt érintő mozgás azonos eljárást igényel. A konkrét vagyont, a jognyilatkozatot és az ügyletet kell azonosítani, mielőtt a szülői képviseletből általános engedélyt vagy általános tilalmat vezetnél le.
ha a szülők vagyonkezelői joga megszűnik, a gyermek vagyonát ki kell adni a nagykorú gyermeknek vagy az új vagyonkezelőnek. Emellett a választott termék külön hozzáférési szabálya is számít. A nagykorúvá válásról szóló családi beszélgetés és az adott megtakarítás tényleges kifizetési időpontja ezért két ellenőrizendő feladat.
Az alábbi táblázat fogalmi segítség, nem egyedi jogvita eldöntése. A „jogosult” a szerződéshez vagy vagyonhoz kapcsolódó szerep, a „kezelés” a gyermek vagyonának kezelését jelenti; a „hozzáférésnél” a termék feltételeit is el kell olvasni.
| Vizsgált helyzet | Tulajdon vagy szerződéses jogosultság | Mit ellenőrizz a rendelkezéshez? |
|---|---|---|
| Start-számla | a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává | a Start-megtakarítás hozzáférésénél a tizennyolcadik születésnap és a számlanyitás utáni harmadik év eltelte közül a későbbi időpont az irányadó |
| Szülő saját nevére kötött számlája | a szülő nevére kötött banki vagy befektetési szerződésből eredő jogosultság nem kerül automatikusan a gyermekhez pusztán a gyermek nagykorúvá válásával; az átadás külön jogügyletet vagy szerződéses rendelkezést igényel | A tervezett átadás jogügyletét vagy szerződéses rendelkezését |
| A gyermek saját vagyona | a szülői felügyeletet gyakorló szülők főszabály szerint a gyermek vagyonát kezelik; ez nem azonos a gyermek vagyonának saját tulajdonként való felhasználásával | a kiskorú bizonyos vagyoni jogügyleteihez gyámhatósági jóváhagyás szükséges; a konkrét vagyon és ügylet fajtája számít |
| Életbiztosítás | életbiztosításnál a szerződő, biztosított és kedvezményezett szerepét, a rendelkezést és a kifizetési feltételeket a szerződés alapján külön kell azonosítani | A konkrét rendelkezési és kifizetési feltételeket |
Eszter ebből azt látja, hogy a szülői szerep és a Start-számlán lévő vagyon tulajdonosa különbözik. Márton pedig azt, hogy a saját nevén vezetett számla későbbi átadása nem automatikus. Mindketten a saját dokumentumaikból tudják kitölteni a megfelelő sort.
Start-számla: mikor teljesül a két hozzáférési feltétel?
a Start-megtakarítás hozzáférésénél a tizennyolcadik születésnap és a számlanyitás utáni harmadik év eltelte közül a későbbi időpont az irányadó. A hozzáférés tehát a 18. születésnaphoz és legalább 3 eltelt évhez kapcsolódik. Ha kamaszkorban indítod a számlát, a nyitási dátumot a tervezett felhasználás mellett külön jegyezd fel.
A Start-számla megnyitásának és az életkezdési letéti nyilvántartás létrejöttének időpontját ne keverd össze. A Start-számla nyitási útmutatóban az ügyintézést és a megőrzendő dokumentumokat is áttekintheted. A természetes személyek együttes naptári éves befizetési korlátja 1 200 000 Ft számlánként; a nagyszülő befizetése is ebben a közös keretben számít.
a jogosult fiatal felnőtt a hozzáférési feltételek teljesülése után főszabály szerint szabadon használhatja fel a pénzt; az önkormányzat saját befizetésének erejéig rendeletben felhasználási korlátozást írhat elő. Ha a család konkrét célról állapodik meg, arról beszéljetek nyíltan a gyermekkel, miközben a tényleges jogi feltételeket is tartsátok szem előtt. A szülői elképzelést ne tekintsd automatikusan szolgáltatóval szemben érvényesíthető korlátozásnak.
a cselekvőképes nagykorú főszabály szerint maga tehet jognyilatkozatot; a nagykorúság és egy termék külön hozzáférési feltétele eltérő kérdés. Ebből is látszik, miért kell a személy jognyilatkozati lehetőségét és a megtakarítás saját időzítését külön elolvasni.
Biztosításnál különítsd el a szerepeket
életbiztosításnál a szerződő, biztosított és kedvezményezett szerepét, a rendelkezést és a kifizetési feltételeket a szerződés alapján külön kell azonosítani. A gyermek jövőjére utaló név önmagában nem tölti ki ezeket a szerződéses rovatokat. Ha biztosítást vizsgálsz, a tényleges feltételekből írd fel, ki kötötte, kire vonatkozik a védelem és kinek, milyen eseménykor fizetnek.
A biztosítás költségeiről és kockázatairól szóló útmutató a TKM, a visszavásárlási érték és a dokumentumok olvasásában segít. A tulajdonosi vagy kifizetési kérdést azonban ne próbáld egy költségmutatóból megválaszolni.
Nagyszülői ajándék és illetékmentesség
a szülő és gyermek, illetve nagyszülő és unoka közötti ajándékozás egyenes ági rokonság alapján ajándékozásiilleték-mentes, az örökbefogadáson alapuló rokonságot is ideértve. A nagymama ezért az ajándék rokoni kapcsolatát pontosan nevezi meg: az egyenes ági nagyszülő–unoka kapcsolatot vizsgálja, nem egy általános „családtag” megjelölést.
az egyenes ági rokonok közötti illetékmentes ajándékozást főszabály szerint nem kell bejelenteni a NAV-hoz; az illetékmentesség nem jelent minden szerződéses vagy igazolási kötelezettség alóli mentességet. Az ajándékozási illetékről szóló magyar NAV-tájékoztatót használd; a mentességet ne tekintsd általános befektetési adómentességnek. Külföldi kapcsolódásnál a saját ügyedre kérj külön ellenőrzést, és az átadás dokumentálását se hagyd el pusztán az illetékmentesség miatt.
nem minden köznyelvben rokonnak tekintett ajándékozó egyenes ági rokon: például a nagynéni és az unokatestvér nem az; más mentesség fennállását külön kell vizsgálni. Ha például más rokoni körből érkezik pénz, előbb az alkalmazható szabályt keresd meg. A nagyszülői példa nem dönt el automatikusan minden ajándékozási helyzetet.
Hogyan beszéljetek a pénz későbbi átadásáról?
Írjátok le, milyen célt támogatnátok, kinek a nevén van a vagyon, és mikor lehet hozzáférni. A fiatal felnőttel a terv mellett a pénz kezelését is érdemes átbeszélni. Az oktatási, lakhatási vagy általános indulási cél akkor követhető, ha a jogi és termékfeltételek mellett a családtagok várakozásai is érthetők.
Eszter megőrzi a Start-számla nyitási dokumentumát és a hozzáférési feltételeket. Márton külön rendezi a saját nevén lévő vagyon tervezett átadását. A nagymama pedig a szülőkkel egyezteti a befizetést és annak célját. A gyermek-megtakarítási kalkulátorban a pénzügyi tervüket is kipróbálhatják; az egyenleg becslése nem helyettesíti a jogosultságok ellenőrzését.
Áttekintő ábra és letölthető ellenőrzőlista
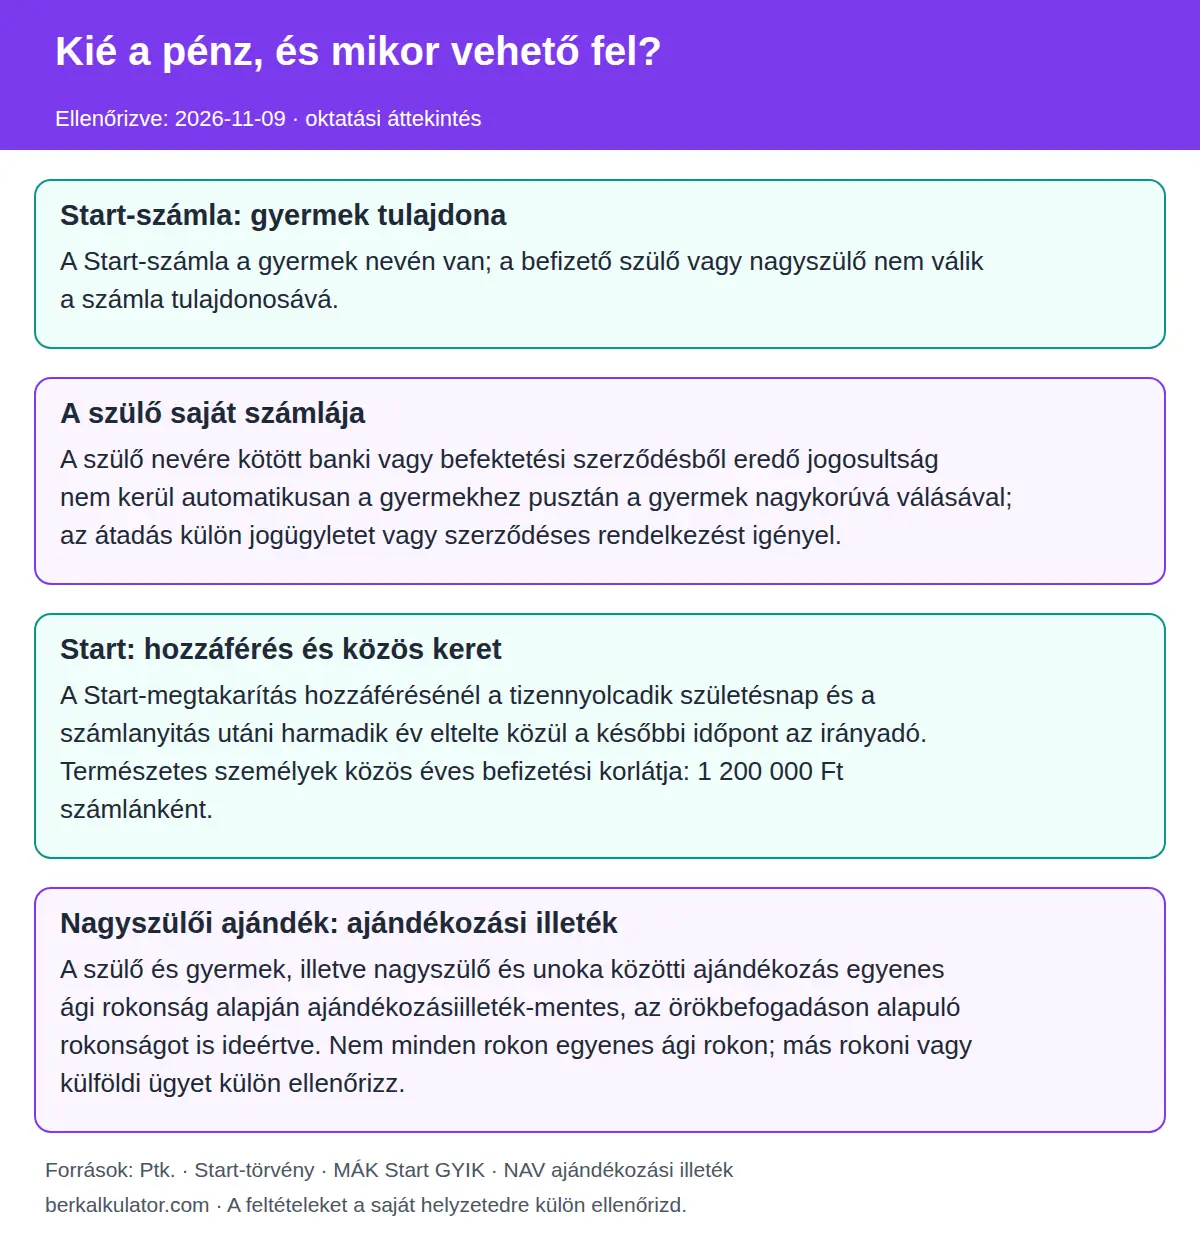
A saját számlád dokumentumaival töltsd ki a lapot. Az ajándékot, a jogosultat és a hozzáférés időpontját külön rögzítsd, hogy a családi megállapodás és a szerződés feltételei összevethetők legyenek.
📄 Tulajdon és hozzáférés ellenőrzőlista (PDF) →Gyakran Ismételt Kérdések
Kié a gyermeknek félretett pénz?
A szerződés, a számlatulajdonos és az ajándékozás ténye számít. a Start-számla a gyermek nevén van; a befizető szülő vagy nagyszülő nem válik a számla tulajdonosává. a szülő nevére kötött banki vagy befektetési szerződésből eredő jogosultság nem kerül automatikusan a gyermekhez pusztán a gyermek nagykorúvá válásával; az átadás külön jogügyletet vagy szerződéses rendelkezést igényel.
A szülő felveheti a gyermek Babakötvényét?
A befizető szülő nem lesz ettől számlatulajdonos. A normál hozzáféréshez a gyermek 18 éves kora és a nyitás óta 3 eltelt év együtt szükséges.
Minden gyermekcélú megtakarítás automatikusan a gyermeké?
Nem. A terméknév nem dönti el a tulajdonjogot. a szülő nevére kötött banki vagy befektetési szerződésből eredő jogosultság nem kerül automatikusan a gyermekhez pusztán a gyermek nagykorúvá válásával; az átadás külön jogügyletet vagy szerződéses rendelkezést igényel. Biztosításnál életbiztosításnál a szerződő, biztosított és kedvezményezett szerepét, a rendelkezést és a kifizetési feltételeket a szerződés alapján külön kell azonosítani.
Kell illetéket fizetni, ha a nagyszülő pénzt ajándékoz az unokának?
a szülő és gyermek, illetve nagyszülő és unoka közötti ajándékozás egyenes ági rokonság alapján ajándékozásiilleték-mentes, az örökbefogadáson alapuló rokonságot is ideértve. az egyenes ági rokonok közötti illetékmentes ajándékozást főszabály szerint nem kell bejelenteni a NAV-hoz; az illetékmentesség nem jelent minden szerződéses vagy igazolási kötelezettség alóli mentességet. Más rokoni kapcsolatnál a mentességet külön vizsgáld.
Minden rokon ajándéka illetékmentes?
Nem állítható általánosan. nem minden köznyelvben rokonnak tekintett ajándékozó egyenes ági rokon: például a nagynéni és az unokatestvér nem az; más mentesség fennállását külön kell vizsgálni. A testvéri mentesség és más szabályok külön jogcímek.
A gyermek nagykorúságakor minden pénz azonnal hozzáférhető?
Nem feltétlenül. a cselekvőképes nagykorú főszabály szerint maga tehet jognyilatkozatot; a nagykorúság és egy termék külön hozzáférési feltétele eltérő kérdés. A Start-számlánál a Start-megtakarítás hozzáférésénél a tizennyolcadik születésnap és a számlanyitás utáni harmadik év eltelte közül a későbbi időpont az irányadó; más terméknél a saját szerződés feltételei számítanak.
Források és szerzői információ
Szerző: berkalkulator.com. AI segítségével készült, elsődleges forrásokkal ellenőrzött tájékoztató. Utolsó ellenőrzés: 2026-11-09. A magyar szabályok szerinti általános tájékozódáshoz és a saját iratok áttekintéséhez készült; összetett családi, külföldi vagy jogvitás helyzetben kérj az egyedi ügyedhez segítséget.