- Publikálva
- Frissítve: • 6 perc olvasási idő
Mennyit tegyek félre a gyereknek havonta?
- Szerzők
- Név
- berkalkulator.com
Mennyit tegyek félre a gyereknek? Annyit, amennyi a családi kiadások és a hozzáférhető tartalék mellett tartósan vállalható, majd ezt vesd össze a célhoz szükséges havi összeggel. Nincs mindenkinek megfelelő minimum. A kezdő egyenleg, a hátralévő idő, a hozam, a költség és az infláció együtt alakítja, mire elég a rendszeres befizetés.
Kata most kezdené a gyűjtést, Zoli gyermeke már kamasz. Mindketten attól tartanak, hogy túl kevés, amit félre tudnak tenni. A gyermek-megtakarítási útmutató és az alábbi példák abban segítenek, hogy a saját keretedből készíts tervet, nyomasztó általános elvárások nélkül.
Tartalomjegyzék
- Röviden
- Előbb a családi keret, utána a cél
- Mennyi lesz a rendszeres befizetésből?
- A célból visszafelé: mennyi kell havonta?
- Mi változik, ha kamaszkorban kezdesz?
- Mai pénz vagy jövőbeli forint?
- Kedvezőtlen hozam: mi történik veszteséges pályán?
- Hogyan használd a gyermek-megtakarítási kalkulátort?
- Áttekintő ábra és letölthető ellenőrzőlista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Vállalható összeg: a vállalható befizetést a család bevételei, rendszeres kiadásai és hozzáférhető tartaléka alapján érdemes meghatározni.
- Egyszerű példa: havi 10 000 Ft, 15 év, nulla hozam mellett 1 800 000 Ft befizetés.
- Célból visszafelé: 3 000 000 Ft jövőbeli célhoz, 180 hónap alatt havi 16 667 Ft kell a nulla hozamú példában.
- Rövidebb idő: ugyanahhoz a célhoz 5 év alatt havi 50 000 Ft szükséges ugyanilyen feltevésekkel.
- Korlát: a példák külön díjat, adót és támogatást nem tartalmaznak; az infláció és a tényleges hozam eltérhet a választott értéktől.
Előbb a családi keret, utána a cél
a vállalható befizetést a család bevételei, rendszeres kiadásai és hozzáférhető tartaléka alapján érdemes meghatározni. Írd fel, mi érkezik rendszeresen a családhoz, milyen kiadások elkerülhetetlenek, és mi változik egy gyengébb hónapban. A gyermek céljára vállalt összeg ne csak abban a hónapban működjön, amikor minden kedvezően alakul.
Kata először megnevezi a célt: a gyermek felnőttkori indulását támogatná. Utána választ hozzá időpontot és kipróbálható havi összeget. A cél megnevezése segít abban is, hogy ne keverje össze a távoli megtakarítást a következő családi nagyobb kiadással.
Ha a vállalható összeg és a célhoz szükséges összeg eltér, az eredmény tervezési jelzés. A befizetés mellett a cél nagyságán, a határidőn és az egyszeri ajándékokon is gondolkodhatsz. A hiányt ne próbáld pusztán magasabb feltételezett hozammal eltüntetni.
Mennyi lesz a rendszeres befizetésből?
Induljunk olyan példával, ahol a számítás könnyen ellenőrizhető. A kezdő egyenleg nulla, a havi befizetés állandó; a hozam 0 százalék, nincs külön költség, adó vagy támogatás. Ez oktatási feltevés, nem termékhozam vagy ajánlott minimum.
| A nulla hozamú példa adata | Érték |
|---|---|
| Havi befizetés | 10 000 Ft |
| Időtáv | 15 év, azaz 180 hónap |
| Összes saját befizetés és záróegyenleg | 1 800 000 Ft |
Kata ebben a példában a befizetés és az idő kapcsolatát látja: a rendszeresség hozamfeltételezés nélkül is felépít egy összeget. A nulla hozam azonban nem őrzi meg automatikusan a vásárlóerőt, és nem ígéri, hogy bármely valós termékben éppen ennyi lesz a végösszeg.
A megtakarítási formák összehasonlításánál ezért a költséget és a hozzáférést is nézd meg. Egy tervezett egyenleg akkor használható a családi célhoz, ha a szükséges időpontban ténylegesen hozzáférhető.
A célból visszafelé: mennyi kell havonta?
Válasszunk 3 000 000 Ft-os jövőbeli célösszeget. Ez szabadon választott oktatási cél, nem egy tandíj vagy lakás ellenőrzött piaci ára. A 180 hónapos időszakban, nulla hozammal és külön díj, adó, támogatás nélkül a legkisebb egész forintos havi összeg 16 667 Ft.
Ellenőrizzük a kerekítést is: a felfelé kerekített havi összegből 3 000 060 Ft lesz. Az eggyel kisebb, havi 16 666 Ft-ból csak 2 999 880 Ft gyűlne össze, ezért az már nem éri el a célt.
Ezt az ellenőrzést más feltevéseknél is kérd számon a terven. Ha a kalkulátor kerek havi összeget mutat, nézd meg a hozzá tartozó becsült végösszeget is. A pontosnak látszó szám továbbra is a kiválasztott feltevések eredménye.
Mi változik, ha kamaszkorban kezdesz?
Zoli példájában 5 teljes év marad a célig, azaz 60 hónap. Ugyanahhoz a 3 000 000 Ft-os névértékű célhoz havi 50 000 Ft kell nulla hozam, külön díj, adó és támogatás nélkül.
Ha ez a családi keretbe nem fér bele, csökkentsd a célösszeget vagy vizsgáld meg a későbbi határidőt. Az időt nem lehet biztos befektetési hozammal helyettesíteni. A későbbi kezdés sem teszi értelmetlenné a tervet: azt mutatja meg, melyik célhoz mekkora vállalás társulna.
Mai pénz vagy jövőbeli forint?
a mai vásárlóérték az inflációval visszaosztott jövőbeli összeg; a több forint önmagában nem bizonyít nagyobb vásárlóerőt. Először döntsd el, hogy a megadott cél egy jövőbeli bankszámlaegyenleg, vagy mai pénzben elképzelt vásárlási lehetőség. A kettő más célösszeghez vezethet.
Ha a mai cél 3 000 000 Ft, és a szemléltető éves infláció 3 százalék, akkor 3 év múlva ugyanekkora vásárlási cél 3 278 181 Ft névértéknek felel meg. Ez matematikai szemléltetés, nem inflációs előrejelzés és nem konkrét termék áremelési becslése.
Kata ezért a tervét mai értéken is megnézi, Zoli pedig eldönti, hogy a célösszegét melyik értelemben adja meg. A vásárlóerő változását a pozitív névleges hozam mellett sem szabad kihagyni.
Kedvezőtlen hozam: mi történik veszteséges pályán?
A következő példa külön stresszforgatókönyv. Kezdőegyenleg és egyszeri ajándék nincs, a befizetés nem emelkedik, külön díj, adó és támogatás nincs. A hozam végig effektív évi −5 százalék, a befizetés minden hónap végén érkezik. Ez nem előrejelzés és nem egy konkrét befektetés leírása.
| Kedvezőtlen forgatókönyv | Érték |
|---|---|
| Havi befizetés és futamidő | 10 000 Ft, 180 hónap |
| Saját befizetés összesen | 1 800 000 Ft |
| Becsült záróegyenleg, egész forintra kerekítve | 1 258 309 Ft |
| Mai vásárlóérték évi 3 százalék feltételezett inflációval | 807 660 Ft |
A számítás minden hónapban az előző egyenleget szorozza a havi növekedési tényezővel, és csak utána adja hozzá az új befizetést. Így az utolsó befizetés már nem kap teljes havi hozamot. A negatív hozam miatt a záróegyenleg a saját befizetéseknél is alacsonyabb; az inflációval számolt mai érték még kisebb.
Ezért fontos a gyengébb pályát is megnézned. A rendszeres befizetés önmagában nem teszi veszteségmentessé a választott befektetést, a nulla névleges hozam pedig nem jelent vásárlóerő-garanciát.
Hogyan használd a gyermek-megtakarítási kalkulátort?
A gyermek-megtakarítási kalkulátorban a meglévő egyenleget, az új egyszeri befizetést és a rendszeres havi összeget külön add meg. Ami már benne van az egyenlegben, azt ne add hozzá újra ajándékként vagy induló támogatásként.
A modellben az éves hozamot effektív éves rátaként adjuk meg; a havi ráta az éves növekedési tényező tizenkettedik gyöke mínusz egy, vagyis (1 + éves hozam/100)^(1/12) − 1; a befizetés a hónap végén történik. Válassz több hozam- és inflációs feltevést, és figyelj arra, hogy a költséget a kiválasztott számítási mód szerint kezeld. Az eredményt becslésként használd; adózási vagy termékszerződéses elszámolást nem helyettesít.
A Babakötvény útmutató a támogatás és a hozzáférés külön szabályait magyarázza. Kata következő feladata a vállalható havi keret kipróbálása, Zolié a cél és a határidő összehangolása. A letölthető tervezőlap mindkettőjüknek segít a feltevések rögzítésében.
Áttekintő ábra és letölthető ellenőrzőlista
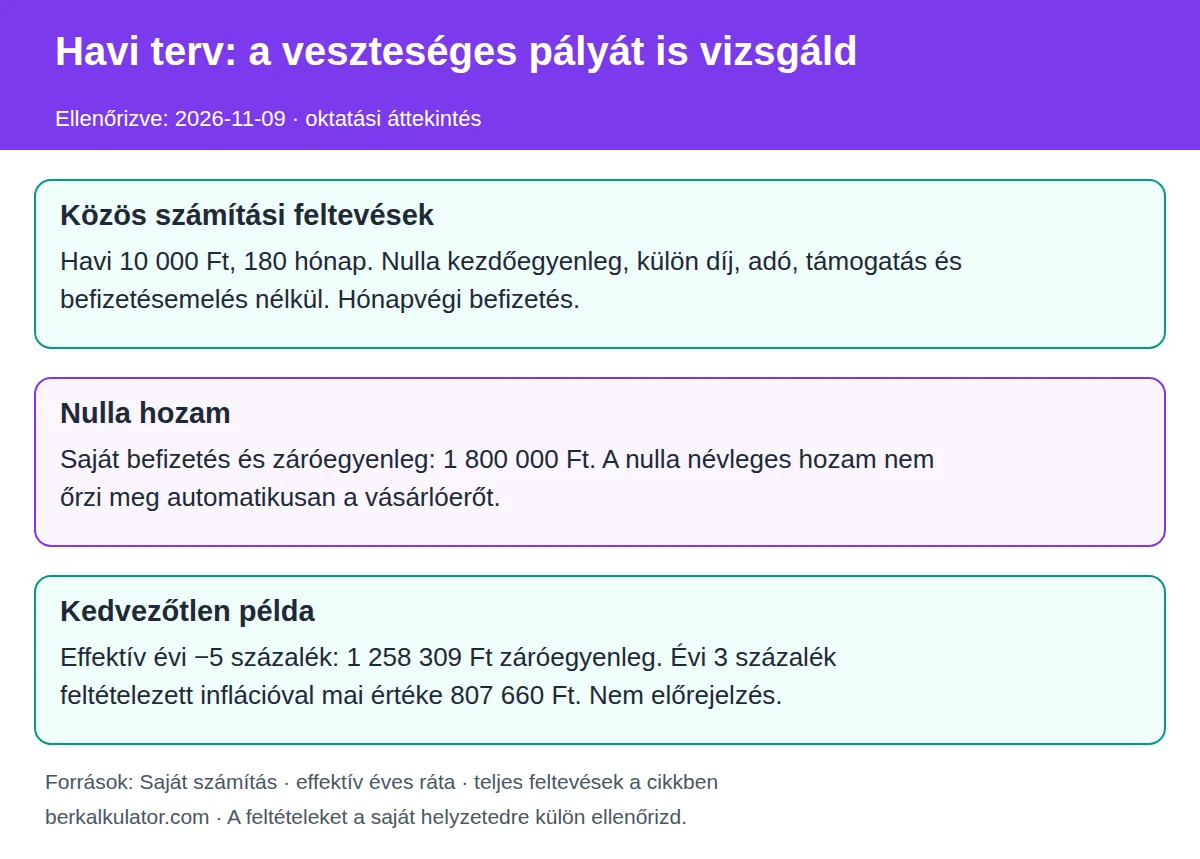
A döntéshez használd a saját adataidat és az eredeti dokumentumokat. Az ellenőrzőlista önállóan is megőrzi a fő feltételeket és az ellenőrzés dátumát.
📄 Ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyit tegyek félre havonta a gyermekemnek?
Nincs mindenkire érvényes összeg. a vállalható befizetést a család bevételei, rendszeres kiadásai és hozzáférhető tartaléka alapján érdemes meghatározni. A célhoz szükséges összeg kiszámításánál a kezdő egyenleg, időtáv, hozam, költség és infláció is számít.
Mennyi gyűlik össze havi tízezer forintból?
A példa havi 10 000 Ft-tal és 15 teljes évvel számol. 0% hozam, külön költség, adó és támogatás nélkül az összeg 1 800 000 Ft. Ez oktatási számítás, nem termékígéret.
Mennyit kell félretennem hárommillió forinthoz?
A kizárólag szemléltető, 3 000 000 Ft jövőbeli célhoz 180 hónap alatt nulla hozammal havi 16 667 Ft szükséges. Költséget, adót és támogatást ez a példa nem tartalmaz.
Érdemes elkezdeni, ha már kamasz a gyermek?
A rövidebb idő ugyanahhoz a célhoz nagyobb havi összeget jelenthet. A példában 3 000 000 Ft-hoz 5 év alatt havi 50 000 Ft kell nulla hozammal, díj, adó és támogatás nélkül; a cél csökkentése és a határidő módosítása is tervezési lehetőség.
Mit jelent az, hogy mai pénzben?
a mai vásárlóérték az inflációval visszaosztott jövőbeli összeg; a több forint önmagában nem bizonyít nagyobb vásárlóerőt. Ha a mai cél 3 000 000 Ft és a feltételezett infláció évi 3%, 3 év múlva ugyanez 3 278 181 Ft névértékű célnak felel meg.
Biztosan ennyi pénzem lesz a kalkulátor szerint?
Nem. A kalkulátor a megadott feltevésekből számol. az éves hozamot effektív éves rátaként adjuk meg; a havi ráta az éves növekedési tényező tizenkettedik gyöke mínusz egy, vagyis (1 + éves hozam/100)^(1/12) − 1; a befizetés a hónap végén történik. A tényleges befektetési eredmény és az infláció eltérhet a választott forgatókönyvtől.
Források és szerzői információ
Szerző: berkalkulator.com. AI segítségével készült, elsődleges forrásokkal ellenőrzött tájékoztató. Utolsó ellenőrzés: 2026-11-09. Az ellenőrzéskori szabályokat és külön jelölt oktatási példákat mutatja be; a saját szerződés és jogosultság feltételeit külön ellenőrizd.