- Publikálva
- Frissítve: • 6 perc olvasási idő
Osztrák adóvisszatérítés 2027: év és ügyintézés
- Szerzők
- Név
- berkalkulator.com
Az osztrák adóvisszatérítés 2027-es intézésénél először a jövedelmi évet és az elszámolás típusát azonosítsd. A beadás éve nem írja át a kereset szabályait, az önkéntes és kötelező eljárás határideje pedig eltér. A visszatérítés lehetséges eredmény, pótlólagos adó is keletkezhet. Magyar lakcímes ingázóként a személyes adókötelezettség és az igazolások külön ellenőrzést igényelnek.
A keresőbe a következő évet írod, de az asztalodon az előző évi bérigazolás fekszik. Innen érdemes indulni: melyik időszakról és milyen ügyben számolsz el? Az ausztriai munkavállalás tudástára összekapcsolja a bért, az iratokat és a személyes kedvezmények kérdéseit. Ez az útmutató az éves eljárás előkészítését segíti.
Tartalomjegyzék
- Röviden
- Beadási évet vagy jövedelmi évet választasz?
- Önkéntes vagy kötelező az éves elszámolás?
- Melyik határidőt kell az ügyedhez ellenőrizni?
- Miért lehet visszatérítés helyett fizetendő adó?
- Mikor merülhet fel a korlátlan adókötelezettség választása?
- Milyen iratokkal indulj a hivatalos csatornán?
- Mit őrizz meg a beadás és a határozat után?
- Nyomtatható ellenőrző lista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Beadás és jövedelem: A 2027-ben beadott, 2026-os jövedelemre vonatkozó osztrák elszámolásban a 2026-os jövedelmi év szabályai az irányadók.
- Következő jövedelmi év: A 2027-ben megszerzett munkabér rendes éves elszámolása főszabály szerint 2028-ban kerül sorra.
- Önkéntes elszámolás: Az önkéntes Arbeitnehmerveranlagung általában az adott jövedelmi év végétől számított ötödik év végéig kérhető. Ez nem a kötelező bevallások határideje.
- Lehetséges eredmény: Az éves elszámolás eredménye visszatérítés és pótlólagos fizetendő adó is lehet; a munkavégzés önmagában nem garantál visszatérítést. Különösen fontos a korlátozott adókötelezettség, a több jövedelem és a tévesen alkalmazott kedvezmény.
- Aktuális iratok: A munkavállalói elszámolás alapnyomtatványa az L1; a külföldi és családi helyzethez további mellékletek lehetnek szükségesek. A szükséges melléklet és az elérhető évjárat a konkrét tényállástól függ. Nem minden ingázóhoz ugyanaz a mellékletcsomag tartozik.
Beadási évet vagy jövedelmi évet választasz?
A 2027-ben beadott, 2026-os jövedelemre vonatkozó osztrák elszámolásban a 2026-os jövedelmi év szabályai az irányadók.
A további határidőket és nyomtatványokat ehhez a jövedelmi évhez ellenőrizd. A beadás éve önmagában nem választ másik adóévi szabályt.
A választó a jövedelmi évet különíti el a szokásos ügyintézési évtől. Nem bevallási határidő-kalkulátor, és nem dönti el, melyik melléklet szükséges neked. A saját mappádon is külön nevezd meg a jövedelmi évet és a beadás időpontját.
Eszter fiktív példájában az előző év osztrák munkabérét szeretné 2027-ben elszámolni. A 2027-ben beadott, 2026-os jövedelemre vonatkozó osztrák elszámolásban a 2026-os jövedelmi év szabályai az irányadók. Az új évre meghirdetett családi megosztási vagy adósávszabályt ezért nem másolja vissza az előző keresetére.
Ha ehelyett a 2027-ben várható fizetésedet tervezed, más feladatnál jársz: A 2027-ben megszerzett munkabér rendes éves elszámolása főszabály szerint 2028-ban kerül sorra. A bérkalkulátor az előzetes teljes éves bérlevonást becsüli, az itt tárgyalt személyes visszatérítés összegét nem számolja ki.
Önkéntes vagy kötelező az éves elszámolás?
Az Arbeitnehmerveranlagung a munkavállalói éves adóelszámolás elnevezése. Először azt tisztázd, hogy önként kéred-e, vagy a saját körülményeid miatt kötelező beadásról van szó. A hatósági felszólítást és a rajta szereplő időpontot külön tedd az irataidhoz.
Az egymással párhuzamosan kapott, külön adóztatott munkabérek kötelező éves elszámolást eredményezhetnek. A pusztán egymást követő két munkahelyet nem szabad automatikusan párhuzamos munkavégzésként kezelni. A jövedelmi küszöb és a konkrét adókötelezettség is számít.Dániel fiktív esetében párhuzamosan kapott, külön béradóztatott fizetéseket. Összegyűjti az összes érintett munkáltató adatát és a személyes adókötelezettségét, majd a kötelezőséget ezekkel együtt ellenőrzi. Nem abból indul ki, hogy minden munkahelyváltás ugyanazt jelenti: az egymást követő állások nem azonosak a párhuzamos jövedelmekkel.
A jövedelmi küszöb és a korlátozott vagy korlátlan adókötelezettség is számít. Ezért egy általános honlap egyetlen küszöbéből ne állapítsd meg automatikusan a magyar lakcímes ügyedet. Ha felhívást kaptál, annak teljesítését ne cseréld fel az önkéntes kérelem általános lehetőségével.
Melyik határidőt kell az ügyedhez ellenőrizni?
A táblázat eltérő eljárási típusokat választ szét. Az önkéntes kérelem határideje nem ugyanaz a jogcím, mint a kötelező éves beadás általános időpontja. Az egyedi felszólítás, hosszabbítás és más eljárási körülmény külön számíthat.
| Melyik eljárásról beszélünk? | Általános időbeli szabály |
|---|---|
| Önkéntes munkavállalói elszámolás | Az önkéntes Arbeitnehmerveranlagung általában az adott jövedelmi év végétől számított ötödik év végéig kérhető. Ez nem a kötelező bevallások határideje. |
| Kötelező, papíralapú beadás | A kötelező éves elszámolás általános papíralapú határideje a következő év április 30. A konkrét hatósági felszólítás, hosszabbítás és más bevallástípus feltételei eltérhetnek. |
| Kötelező, elektronikus beadás | Elektronikus kötelező elszámolásnál az általános határidő a következő év június 30. Az ötéves önkéntes határidő nem írja felül a kötelező beadás határidejét. |
| Régebbi önkéntes év konkrét példája | A 2022-es jövedelmi év önkéntes elszámolásának általános ötéves határideje 2027. december 31. Egyedi ügyben a hatósági felszólítás és külön eljárási szabályok is számíthatnak. |
Nóra a régebbi év iratait találja meg: A 2022-es jövedelmi év önkéntes elszámolásának általános ötéves határideje 2027. december 31. Egyedi ügyben a hatósági felszólítás és külön eljárási szabályok is számíthatnak. Ezt az önkéntes ügyet nem azonosítja a Dánielnek esetleg előírt kötelező határidővel. Mielőtt bead, ellenőrzi, kapott-e az ügyben külön felhívást, és valóban a megfelelő eljárásra jogosult-e.
A saját naptáradban az ügytípus mellé írd a dátumot. Ha a hivatal hiánypótlást kér, annak határidejét külön is rögzítsd; a régi általános táblázat nem válasz az új levélre.
Miért lehet visszatérítés helyett fizetendő adó?
Az éves elszámolás eredménye visszatérítés és pótlólagos fizetendő adó is lehet; a munkavégzés önmagában nem garantál visszatérítést. Különösen fontos a korlátozott adókötelezettség, a több jövedelem és a tévesen alkalmazott kedvezmény. A már levont béradó és az éves elszámolásban megállapított adó más lépés eredménye. A bérpapíron szereplő nettó ebből a szempontból nem előzetes hatósági visszatérítési ígéret.
Magyar lakcímnél különösen fontos a korlátozott személyes adókötelezettség és a jogszerű választási lehetőség elkülönítése:
Korlátozott adókötelezettségű személy 2026-os éves elszámolásánál főszabály szerint 11 077 eurós adóalap-hozzászámítás merülhet fel, amelyet az évközi bérlevonás nem alkalmaz. A jogszerű korlátlanadókötelezettség-választás elhagyhatja ezt a hozzáadást. Nem a bruttó bérből levonandó tétel és nem azonos összegű fizetendő adó. A 2027-es jövedelmi év korlátozott adókötelezettségű elszámolásának hozzáadandó összege 11 329 euró. Nem jelenik meg automatikusan a rendes évközi bérlevonásban. Az éves választási feltételeket külön kell vizsgálni.A hozzáadás adóalap, nem ugyanakkora fizetendő adó és nem a rendes havi bruttóból levonandó tétel. Eszter ezért nem a havi nettó képletébe illeszti, hanem az éves személyes adóhelyzet ellenőrzéséhez veszi elő. Az egyéb jövedelmek és a tévesen érvényesített kedvezmények is megváltoztathatják az eredményt.
Mikor merülhet fel a korlátlan adókötelezettség választása?
EU- vagy EGT-állampolgár osztrák korlátlan adókötelezettséget választhat, ha a jogosultság egyéb feltételei mellett legalább jövedelmének 90%-a osztrák adó alá esik, vagy teljesül a külföldi jövedelmi alternatív küszöb. A lakóhely, a jövedelem jellege és az illetőségi igazolás releváns. A választás nem automatikus pusztán az osztrák munkaszerződés miatt. A korlátlan adókötelezettség választásának külföldi jövedelemhez kötött alternatív határa 2026-ra 13 539 euró. Ez nem minden magyar bankszámlára érkező pénz egyszerű összege; a releváns jövedelmi fogalmat kell használni. A megfelelő alternatív külföldi jövedelmi határ 2027-re 13 846 euró. A 90%-os alternatíva és az egyéb feltételek továbbra is külön vizsgálandók.Ezek alternatív feltételekhez tartozó, meghatározott jövedelmi fogalmak, nem egyszerű bankszámla-forgalmi korlátok. A munkaszerződés önmagában nem pótolja a külföldi adóhatóság által igazolandó, osztrák adó alá nem tartozó jövedelmet. Az E9 és a NAV-iratok útmutatójában az igazolás célját és jelenlegi előkészítését külön végigveheted.
A korlátlan adókötelezettség választását ne keverd össze azzal, hogy a munkáltató év közben osztrák béradót vont le. A havi levonásból még nem következik a végső, több országot érintő éves minősítés.
Milyen iratokkal indulj a hivatalos csatornán?
A munkavállalói elszámolás alapnyomtatványa az L1; a külföldi és családi helyzethez további mellékletek lehetnek szükségesek. A szükséges melléklet és az elérhető évjárat a konkrét tényállástól függ. Nem minden ingázóhoz ugyanaz a mellékletcsomag tartozik. A 2026-os és 2027-es L1, L1i és L1k évjáratot a 2026. november 10-én ellenőrzött hivatalos katalógusokban még nem találtuk; a legújabb felsorolt évjárat 2025 volt. Ez dátumhoz kötött megfigyelés, nem a későbbi megjelenés kizárása. Ügyintézéskor ellenőrizd az aktuális hivatalos katalógust; az évjárat és a mezőszám nem vezethető le a korábbi nyomtatványból.Készíts saját, időszakok szerinti listát a munkáltatókról, bérigazolásokról, külföldi jövedelemigazolásról, esetleges költségekről és a családi helyzethez tartozó döntésekről. Ez előkészítő lista, nem minden ingázóra azonos kötelező mellékletcsomag. A BMF hivatalos eljárási leírásából és a megfelelő év nyomtatványkeresőjéből indulj; elektronikus ügyben a FinanzOnline hivatalos belépési útját használd.
Ha ingázási tételt érvényesítenél, a Pendlerpauschale útmutatója alapján rendezd az útvonal- és időszakadatokat. Családi adókedvezménynél: Éves elszámolás beadásakor a Familienbonus Plust ismét fel kell tüntetni, akkor is, ha azt év közben a munkáltató már alkalmazta. Az adott jövedelmi év szabályait kell alkalmazni; a 2027-es megosztási változás nem a 2026-os jövedelmi évre vonatkozik. A Familienbonus Plus részletes útmutatója az érintett jövedelmi év megosztását és kivételeit külön magyarázza.
Mit őrizz meg a beadás és a határozat után?
Mentsd el a beadott adatokat, a benyújtás visszaigazolását és az utólag kért iratok másolatát. A határozatot vesd össze azzal, melyik jövedelmi évre és melyik kedvezményre kértél elszámolást. Ha eltérést látsz, a határozat saját ügyintézési tájékoztatása alapján kérj pontosítást; ne egy másik olvasó visszatérítési összegéből következtess hibára.
Az ábra az évválasztástól a lehetséges eredményig foglalja össze az ellenőrzést:
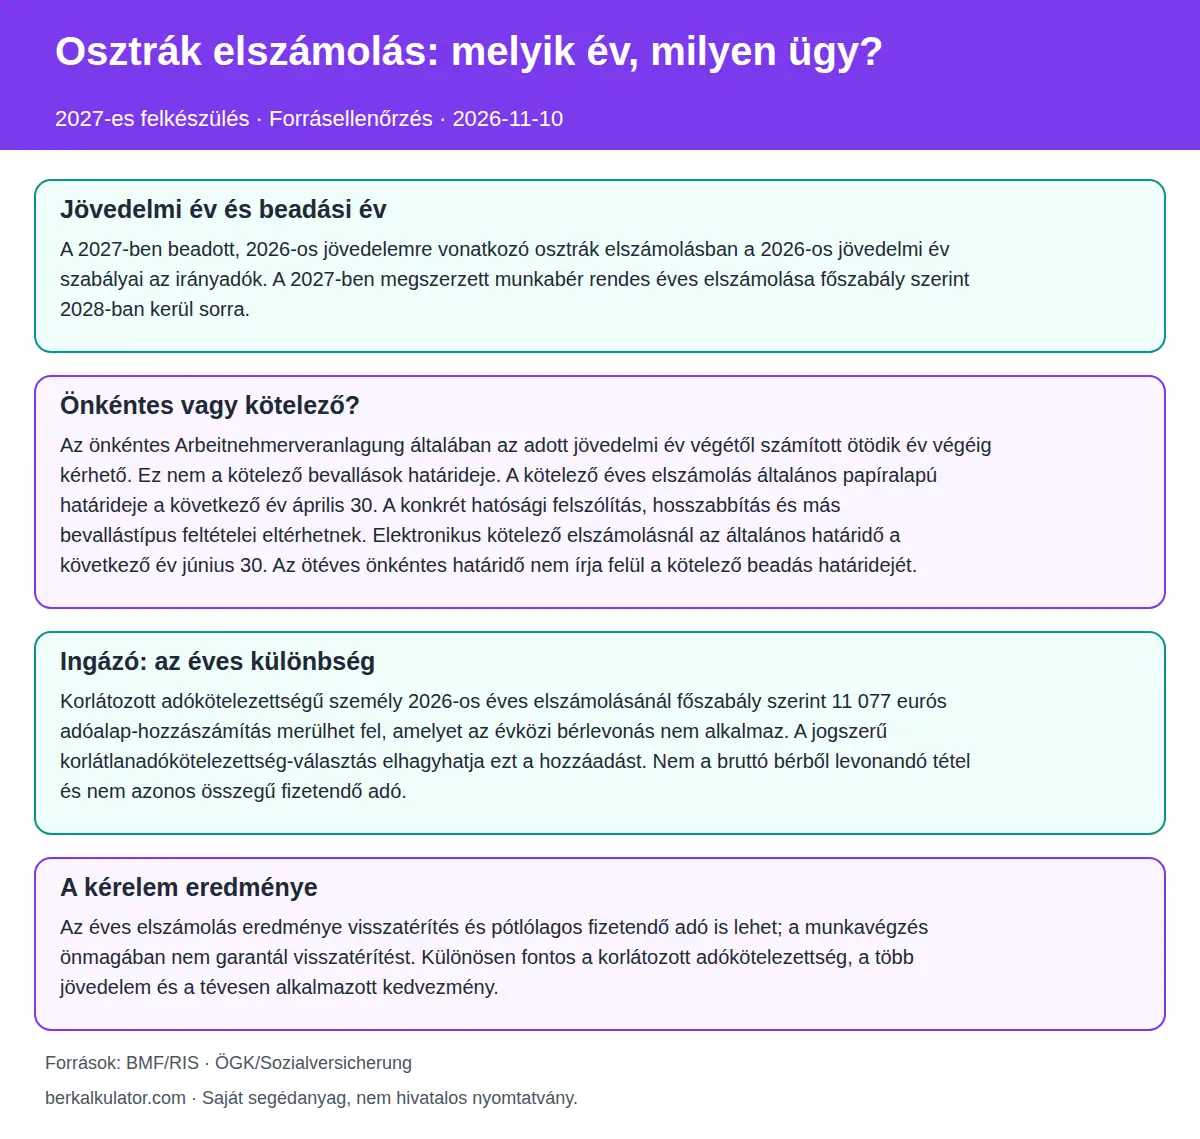
Eszter a jövedelmi évet és a személyes adókötelezettséget rendezi; Dániel az összes párhuzamos jövedelmet gyűjti össze; Nóra a régebbi önkéntes év határidejét ellenőrzi. A saját következő lépésedet is ehhez hasonló konkrét kérdésre szűkítsd, mielőtt egy általános „visszajár” ígéretre alapoznál.
Nyomtatható ellenőrző lista
A segédlet a cikk nélkül is tartalmazza a fő feltételeket, az érintett időszakot és a forrásellenőrzés dátumát. A saját ügyedhez jelöld meg, melyik pontot tisztáztad; az irat nem hivatalos kérelem és nem helyettesít határozatot.
📄 Ellenőrző lista letöltése (PDF) →Gyakran Ismételt Kérdések
Hol találok osztrák adóvisszatérítés kalkulatort?
A saját osztrák bérkalkulátorunk előzetes bérlevonási becslést ad, nem a visszatérítést számolja. Az éves elszámolás eredménye visszatérítés és pótlólagos fizetendő adó is lehet; a munkavégzés önmagában nem garantál visszatérítést. Különösen fontos a korlátozott adókötelezettség, a több jövedelem és a tévesen alkalmazott kedvezmény.
Hogyan kell adózni az ausztriai munka után?
Az évközi bérlevonás és az éves elszámolás eltérő feladat. A 2027-ben beadott, 2026-os jövedelemre vonatkozó osztrák elszámolásban a 2026-os jövedelmi év szabályai az irányadók. Az éves elszámolás eredménye visszatérítés és pótlólagos fizetendő adó is lehet; a munkavégzés önmagában nem garantál visszatérítést. Különösen fontos a korlátozott adókötelezettség, a több jövedelem és a tévesen alkalmazott kedvezmény.
Mikor kell benyújtani az adóbevallást Ausztriában 2026-ban?
Ez a megfigyelt keresési kérdés a 2026-os beadást nevezi meg; ne keverd a 2026-os jövedelemmel. A kötelező éves elszámolás általános papíralapú határideje a következő év április 30. A konkrét hatósági felszólítás, hosszabbítás és más bevallástípus feltételei eltérhetnek. Elektronikus kötelező elszámolásnál az általános határidő a következő év június 30. Az ötéves önkéntes határidő nem írja felül a kötelező beadás határidejét. A saját hatósági felszólítást és ügytípust külön ellenőrizd. A jelen útmutató 2027-es felkészülésénél: A 2027-ben beadott, 2026-os jövedelemre vonatkozó osztrák elszámolásban a 2026-os jövedelmi év szabályai az irányadók.
Vissza lehet igényelni az osztrák adó-visszatérítést?
Az önkéntes Arbeitnehmerveranlagung általában az adott jövedelmi év végétől számított ötödik év végéig kérhető. Ez nem a kötelező bevallások határideje. Az éves elszámolás eredménye visszatérítés és pótlólagos fizetendő adó is lehet; a munkavégzés önmagában nem garantál visszatérítést. Különösen fontos a korlátozott adókötelezettség, a több jövedelem és a tévesen alkalmazott kedvezmény.
A 2027-ben beadott bevallásra a 2027-es adósávokat kell használni?
A 2027-ben beadott, 2026-os jövedelemre vonatkozó osztrák elszámolásban a 2026-os jövedelmi év szabályai az irányadók.
Honnan tudom, hogy kötelező-e bevallást benyújtanom?
Az egymással párhuzamosan kapott, külön adóztatott munkabérek kötelező éves elszámolást eredményezhetnek. A pusztán egymást követő két munkahelyet nem szabad automatikusan párhuzamos munkavégzésként kezelni. A jövedelmi küszöb és a konkrét adókötelezettség is számít. Elektronikus kötelező elszámolásnál az általános határidő a következő év június 30. Az ötéves önkéntes határidő nem írja felül a kötelező beadás határidejét.
Mikor lehet szükség magyar jövedelemigazolásra?
EU- vagy EGT-állampolgár osztrák korlátlan adókötelezettséget választhat, ha a jogosultság egyéb feltételei mellett legalább jövedelmének 90%-a osztrák adó alá esik, vagy teljesül a külföldi jövedelmi alternatív küszöb. A lakóhely, a jövedelem jellege és az illetőségi igazolás releváns. A választás nem automatikus pusztán az osztrák munkaszerződés miatt.
Miért nem ígérhető mindenkinek ugyanannyi visszatérítés?
Korlátozott adókötelezettségű személy 2026-os éves elszámolásánál főszabály szerint 11 077 eurós adóalap-hozzászámítás merülhet fel, amelyet az évközi bérlevonás nem alkalmaz. A jogszerű korlátlanadókötelezettség-választás elhagyhatja ezt a hozzáadást. Nem a bruttó bérből levonandó tétel és nem azonos összegű fizetendő adó. Az éves elszámolás eredménye visszatérítés és pótlólagos fizetendő adó is lehet; a munkavégzés önmagában nem garantál visszatérítést. Különösen fontos a korlátozott adókötelezettség, a több jövedelem és a tévesen alkalmazott kedvezmény.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével; az állításokhoz elsődleges forrásokat és független tényellenőrzést használunk. Utolsó forrásellenőrzés: 2026. november 10. Az érintett év és az egyedi feltételek minden ügyben külön számítanak.
- BMF: a munkavállalói éves adóelszámolás hivatalos menete
- BMF: korlátozott és korlátlan személyes adókötelezettség
- RIS: EStG 102. § – korlátozott személyes éves adóelszámolás
- RIS: kihirdetett osztrák adóösszegek a 2027-re
- BMF: a munkavállalói éves adóelszámolás hivatalos menete
- BMF: hivatalos nyomtatványkereső és elérhető évjáratok
- BMF: Familienbonus Plus, az új megosztás hivatalos kérdései