- Publikálva
- Frissítve: • 6 perc olvasási idő
Osztrák bérpapír 2027: így értsd a nettó béred
- Szerzők
- Név
- berkalkulator.com
Az osztrák bérpapír a bruttó béredet, a levonások alapját, a járulékot, a béradót és a kifizetést mutatja. A rendes havi nettót külön kezeld a különjuttatások nettójától és az éves adóelszámolástól. Azonos bruttó mellett is számíthat a tartomány és a munkaviszony kezdete. A 2027-es példánk előzetes járulékadatokkal készült, ezért tervezésre szolgál.
Megérkezett az első osztrák elszámolásod, de a bankszámládon más összeg áll, mint amelyet az állásajánlatból megjegyeztél? Először nevezd meg, melyik összegről beszélsz. Itt egy saját, személyes adat nélküli bérlapmintán követheted végig az összefüggéseket. Az ausztriai munkavállalás pénzügyi tudástára a további adó-, családi és biztosítási kérdéseket is összekapcsolja.
Tartalomjegyzék
- Röviden
- Mit látsz egy osztrák bérpapíron?
- Bruttó, járulékalap és adóalap: miért nem ugyanaz?
- Miért térhet el két azonos bruttóhoz tartozó nettó?
- Miért más a rendes hónap és a különfizetés nettója?
- Magyar ingázóként mikor nem elég az egyszerű bérbecslés?
- Hogyan lesz a bérpapírból éves pénzügyi terv?
- Nyomtatható ellenőrző lista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Még az ajánlatokat hasonlítod össze? Az ausztriai álláskeresés és munkaerőpiac útmutatójában célzott keresési példákat, portál-összehasonlítást és ajánlatellenőrző munkalapot találsz. A tisztázott bruttó feltételekkel térj vissza a bértervezéshez.
Röviden
- Mit olvasol? A Brutto a levonások előtti bér, az SV a társadalombiztosítási levonás, a Lohnsteuer a béradó, az Auszahlungsbetrag a kifizetendő összeg jelölése. A havi bérpapír az adott elszámolást mutatja, az éves Lohnzettel az év összesített béradatait közli.
- Eltérő időszakok: A bérlevonás alapján becsült nettó és annak éves összege nem állapítja meg az éves adó-visszatérítést vagy a végső határon átnyúló adókötelezettséget. A korlátozott éves elszámolás hozzáadása, a külföldi jövedelem és a személyes kedvezmény külön vizsgálatot igényel.
- Tartomány: Bécsben a munkavállalói Wohnbauförderungsbeitrag 2026-tól 0,75%; a szokásos más tartományi alapérték 0,5%. A munkáltató járulékelszámolásához tartozó tartományt kell megadni, nem automatikusan a magyar lakcímet. Kivételes foglalkoztatási kategóriák eltérhetnek.
- Következő évi státusz: Az osztrák társadalombiztosítási szervezet 2027-re havi 7 410 eurós rendes és éves 14 820 eurós különjuttatási járulékalap-plafont közölt, kifejezetten a hivatalos kihirdetés fenntartásával. Tervezési adat, nem teljesen véglegesített 2027-es paraméter. 2028-ra vagy későbbre nem vihető tovább ellenőrzés nélkül.
- Magyar lakcím: A kizárólag magyarországi lakóhelyű ingázó rendes osztrák béradó-levonásában a törvény munkavállalói alapképlete alkalmazható anélkül, hogy automatikusan korlátlan osztrák adókötelezettséget vagy családi kedvezményt feltételeznénk. A személyes családi kedvezmények, éves választás és végső egyezményi adókötelezettség külön kérdés. Az egyszerű eset teljes egészében Ausztriában végzett, rendes osztrák biztosítású munkát feltételez.
Mit látsz egy osztrák bérpapíron?
A fejlécben az elszámolási időszakot és a munkaviszony adatait keresd. A bérelemek között különítsd el az alapbért, a pótlékot, az esetleges korrekciót és a különjuttatást. A levonásból pedig ne következtess rögtön hibára: előbb azonosítsd a jogcímet és az alapot.
A Brutto a levonások előtti bér, az SV a társadalombiztosítási levonás, a Lohnsteuer a béradó, az Auszahlungsbetrag a kifizetendő összeg jelölése. A havi bérpapír az adott elszámolást mutatja, az éves Lohnzettel az év összesített béradatait közli. A kifizetési sort vesd össze a banki utalással. Ha az összeg nem egyezik, kérdezz rá az elszámoláson szereplő további levonásra, előlegre vagy korrekcióra. Az éves igazolást a havi elszámolások mellé tedd el; a kettőt külön feladathoz használod.
Az ASVG az általános osztrák társadalombiztosítási törvény, az Allgemeines Sozialversicherungsgesetz rövidítése.A következő táblázat saját sematikus minta, nem hivatalos nyomtatvány. Kata fiktív, egész éves esetét mutatja: rendes felnőtt ASVG-munkavállaló, egy munkáltató, kizárólag ausztriai munka, Bécsen kívüli tartomány, 2026. december 31-én már fennálló munkaviszony. A bruttó azonos minden rendes hónapban, személyes kedvezmény, e-card-díj és egyéni levonás nincs. A járulékparaméter előzetes.
| Bérlapminta: az adott rendes hónap sora | Mit jelent? | Összeg, EUR |
|---|---|---|
| Brutto | Rendes havi bruttó bér | 3 000 |
| SV | Munkavállalói társadalombiztosítási levonás | 542,1 |
| A modellben a tarifához használt havi adóalap | A járulék és az alap-költségátalány utáni számítási alap | 2 446,9 |
| Lohnsteuer | A rendes hónap béradója | 273,55 |
| Nettó kifizetés a mintában | Bruttó mínusz SV és béradó | 2 184,35 |
Az adóalapot nem vonod le még egyszer a bruttóból: az a béradó számításához használt alap. A mintában a bruttóból a járulékot és a béradót levonva kapod a nettót. Kata ezt az összeget állítja a havi megélhetési költségei mellé, a különjuttatásokat külön naptári sorba írja.
Bruttó, járulékalap és adóalap: miért nem ugyanaz?
A bruttó ajánlatból ne egyetlen magyar vagy osztrák százalékkal próbáld előállítani a nettót. A járulékoknak és a jövedelemadónak más a számítási rendje, a magasabb adókulcs pedig nem a teljes bruttó fizetésre vonatkozik.
A kihirdetett 2027-es osztrák éves jövedelemadó-sávhatárok: 13 846, 22 491, 37 285, 71 960, 107 236 és 1 000 000 euró. Adóköteles jövedelemre vonatkozó sávok, nem az éves bruttó bér közvetlen adókulcsai. A 2027-re megnyitott konszolidált RIS-oldal egyes alapértékei mellett a 2027-es módosítást lábjegyzet mutatja. A 2027-es sávokhoz 0, 20, 30, 40, 48, 50 és 55%-os határadókulcs tartozik; a magasabb kulcs csak az adott sávba eső jövedelemrészre vonatkozik. A legfelső, 55%-os szabály időbeli hatályát a 2029 utáni tervezéshez újra ellenőrizni kell.Az alkalmazotti Werbungskostenpauschale éves alapösszege 132 euró, amelyet a béradó táblázatai már figyelembe vesznek. Nem külön 132 eurós visszatérítés. Nagyobb tényleges költséghez külön elszámolás és megfelelő jogcím szükséges. A példában ennek havi része 11 euró; ez az adóalapot érinti, nem egy külön átutalt támogatás. A rendes munkavállalói Verkehrsabsetzbetrag 2027-es éves összege 508 euró. Az emelt ingázói összeg és az éves elszámolási kiegészítés további jövedelmi és egyéb feltételektől függ. Az egyszerű bértervező ezeket nem feltételezheti automatikusan.
Ha a bérszámfejtőt keresed, nevezd meg a vitatott sort és a hónapot. A „kevés a nettóm” helyett például azt kérdezd: melyik bérelem és levonás miatt változott az adóalap? Így a megfelelő számítást tudja megmutatni.
Miért térhet el két azonos bruttóhoz tartozó nettó?
A szokásos ASVG-munkavállalói járulékok alapösszetevői között 3,87% egészség-, 10,25% nyugdíj-, főszabály szerint 2,95% munkanélküliségi és 0,5% kamarai hozzájárulás szerepel. Az alapösszetevők önmagukban nem adják minden alkalmazott pontos levonását. Az alacsony keresetűek AV-könnyítése, felső járulékalap, területi lakás-hozzájárulás és eltérő biztosítási kategória számít. A 2027-es éves paramétereket külön kell kezelni a forrás 2026-os plafonjaitól. A járulékösszetevők felsorolása nem minden foglalkoztatási formára érvényes teljes levonási kulcs. A következő összehasonlítások is csak a megadott fiktív esetekre szólnak.
Bécsben a munkavállalói Wohnbauförderungsbeitrag 2026-tól 0,75%; a szokásos más tartományi alapérték 0,5%. A munkáltató járulékelszámolásához tartozó tartományt kell megadni, nem automatikusan a magyar lakcímet. Kivételes foglalkoztatási kategóriák eltérhetnek.Vera Kata azonos bruttójú, Bécsben elszámolt ellenpéldája. Minden más feltétel változatlan az előzetes modellben: SV-levonása 549,6 euró, béradója 271,3 euró, nettója 2 179,1 euró. A nettók eltérése 5,25 euró. Az SV eltérése tehát nem ugyanakkora nettóveszteség, mert az adóalap is változik.
A munkaviszony kezdete alacsonyabb keresetnél különösen fontos:
A 2026. december 31-én fennálló szokásos, nem tanulószerződéses munkaviszony előzetes 2027-es AV-kulcsai havi bruttó kereset szerint: 2 327 euróig 0,5%, e fölött 2 539 euróig 1,5%, e fölött 2 751 euróig 2,5%, afölött 2,95%. A kiválasztott kulcs a teljes figyelembe vehető járulékalapra vonatkozik, nem csak a sávba eső többletre. A rendes bért és a különjuttatást külön vizsgáljuk. A sávhatárok hivatalosan előzetesek; speciális biztosítási kategória eltérhet. Az AV a munkanélküli-biztosítás munkavállalói járuléka. A 2027-től induló szokásos, nem tanulószerződéses munkaviszonynál az előzetes havi bruttó kereseti határok: 2 327 euróig 1%, e fölött 2 539 euróig 2%, afölött 2,95%. A kulcs a teljes figyelembe vehető járulékalapra vonatkozik; a rendes bért és a különjuttatást külön vizsgáljuk. A munkáltatóváltás vagy megszakítás minősítését a bérszámfejtővel kell tisztázni.Péter fiktív havi bruttója 2 100 euró. Az előzetes sávban a régi munkaviszony AV-levonása 10,5 euró, az újé 21 euró. Ez csak a munkanélküli-biztosítási járulék összehasonlítása, nem a teljes járulék és nem a nettó bér. A saját belépésed vagy munkáltatóváltásod minősítését egyeztesd a bérszámfejtéssel.
Miért más a rendes hónap és a különfizetés nettója?
Az Urlaubsgeld vagy Weihnachtsgeld bruttóját előbb a szerződésedből kell tisztázni. A különjuttatás eltérő adózási és éves keretszabályt követhet, ezért a rendes hónap levonását nem másoljuk rá automatikusan.
A példában az első és a második különfizetés becsült nettója 2 375,83 és 2 338,63 euró. Az összes éves nettó 30 926,66 euró; ez előzetes 2027-es tervezési becslés, nem végleges éves adóelszámolás. A konkrét példában a szerződés két, egyenként 3 000 eurós bruttó különjuttatást ad júniusban és novemberben. A két különnettó azért térhet el, mert az éves kedvezmény felhasználása időben halad. A részletes levezetést a különfizetésekről szóló útmutatóban találod.
Az éves összegből képzett átlag jó lehet két állásajánlat összevetéséhez, de nem ennyi érkezik minden rendes hónapban. Kata a rendes havi nettót tekinti a folyamatos kiadások fedezetének, a többletkifizetéseket külön célokra osztja be.
Magyar ingázóként mikor nem elég az egyszerű bérbecslés?
A kizárólag magyarországi lakóhelyű ingázó rendes osztrák béradó-levonásában a törvény munkavállalói alapképlete alkalmazható anélkül, hogy automatikusan korlátlan osztrák adókötelezettséget vagy családi kedvezményt feltételeznénk. A személyes családi kedvezmények, éves választás és végső egyezményi adókötelezettség külön kérdés. Az egyszerű eset teljes egészében Ausztriában végzett, rendes osztrák biztosítású munkát feltételez.A bérlevonás alapján becsült nettó és annak éves összege nem állapítja meg az éves adó-visszatérítést vagy a végső határon átnyúló adókötelezettséget. A korlátozott éves elszámolás hozzáadása, a külföldi jövedelem és a személyes kedvezmény külön vizsgálatot igényel. Ha az éves ügyben magyar jövedelemigazolásra van szükség, az E9 és az iratok útmutatója segít az előkészítésben. Az igazolás és a korlátlan adókötelezettség választása nem automatikus része a havi nettóbecslésnek.
Magyar otthoni munkanap, további munkáltató, kiküldetés, speciális biztosítás vagy természetbeni juttatás esetén előbb a saját helyzeted szabályait tisztázd. A TB és magyar home office útmutatója megmutatja, melyik kérdést kell külön intézni. A támogatott bérmodellbe nem rejtünk ilyen helyzetre kitalált korrekciót.
Hogyan lesz a bérpapírból éves pénzügyi terv?
A saját osztrák bérbecslésedhez a rendes havi bruttót, a különjuttatások tényleges bruttóját, a tartományt és a munkaviszony kezdési kategóriáját készítsd elő. A tervező teljes éves, egyenletes rendes bérű helyzetre szól; nem dönt a végső osztrák–magyar adókötelezettségről.
Az alábbi ábra a bérlap soraitól az éves összegig vezető utat foglalja össze. A példában szereplő előzetes státusz a számszerű eredményre is érvényes.
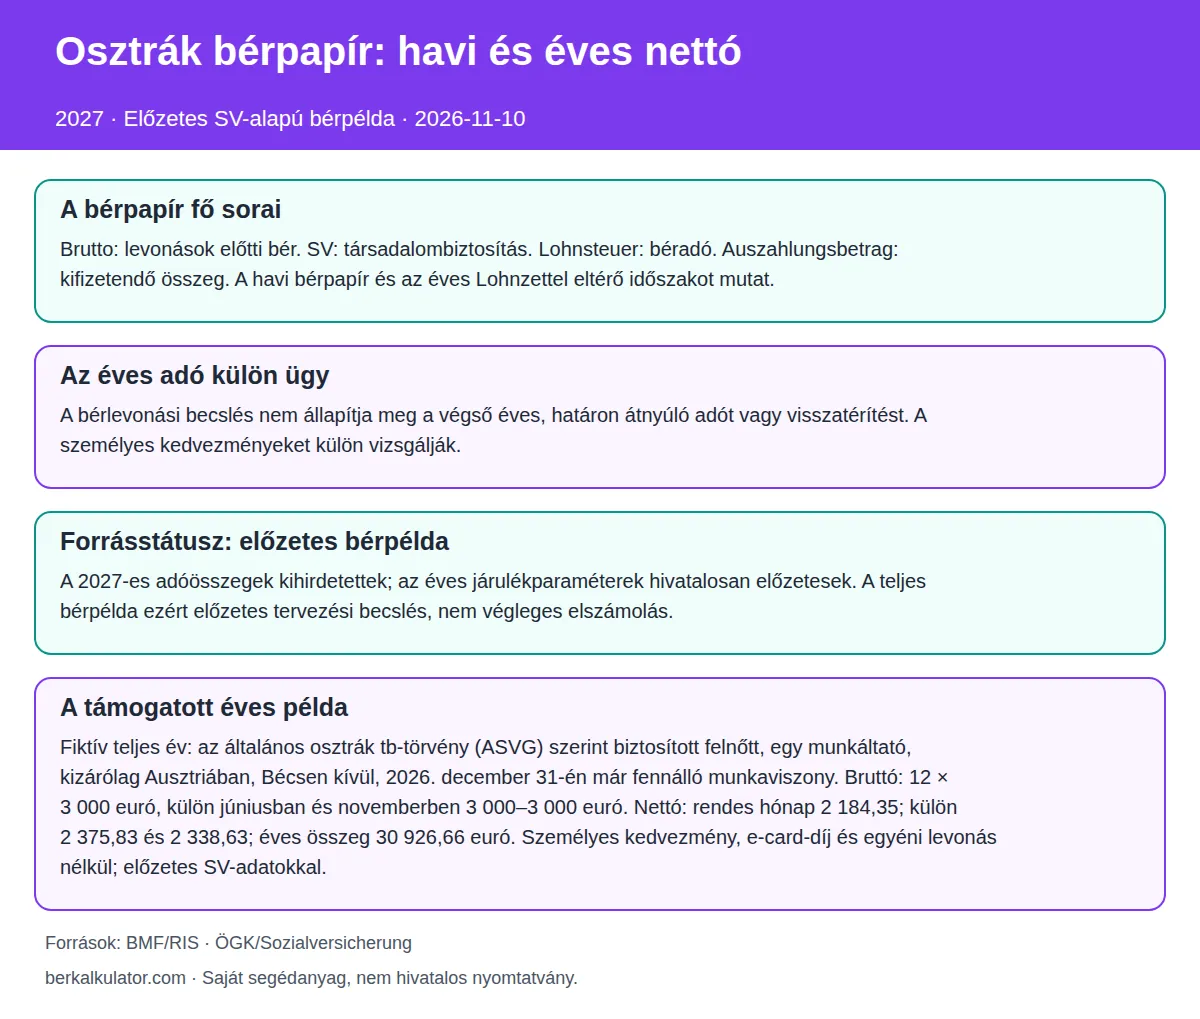
Kata a havi nettót és a különfizetéseket választja szét; Vera a tartományt ellenőrzi; Péter a kezdési kategóriára kérdez rá. A saját következő lépésed is legyen ilyen konkrét: ne csak a nettó összeget írd fel, hanem az időszakát és a feltételeit is. A megőrzött havi bérlapokból később sokkal könnyebb az éves iratanyagot összeállítani.
Nyomtatható ellenőrző lista
A segédlet a cikk nélkül is tartalmazza a fő feltételeket, az érintett időszakot és a forrásellenőrzés dátumát. A saját ügyedhez jelöld meg, melyik pontot tisztáztad; az irat nem hivatalos kérelem és nem helyettesít határozatot.
📄 Ellenőrző lista letöltése (PDF) →Gyakran Ismételt Kérdések
Melyik sor mutatja a ténylegesen kiutalt béremet?
A Brutto a levonások előtti bér, az SV a társadalombiztosítási levonás, a Lohnsteuer a béradó, az Auszahlungsbetrag a kifizetendő összeg jelölése. A havi bérpapír az adott elszámolást mutatja, az éves Lohnzettel az év összesített béradatait közli.
Ugyanaz a Lohnzettel és a havi bérpapír?
A Brutto a levonások előtti bér, az SV a társadalombiztosítási levonás, a Lohnsteuer a béradó, az Auszahlungsbetrag a kifizetendő összeg jelölése. A havi bérpapír az adott elszámolást mutatja, az éves Lohnzettel az év összesített béradatait közli.
Miért térhet el két azonos bruttóhoz tartozó nettó?
Bécsben a munkavállalói Wohnbauförderungsbeitrag 2026-tól 0,75%; a szokásos más tartományi alapérték 0,5%. A munkáltató járulékelszámolásához tartozó tartományt kell megadni, nem automatikusan a magyar lakcímet. Kivételes foglalkoztatási kategóriák eltérhetnek. Az AV a munkanélküli-biztosítás munkavállalói járuléka. A 2027-től induló szokásos, nem tanulószerződéses munkaviszonynál az előzetes havi bruttó kereseti határok: 2 327 euróig 1%, e fölött 2 539 euróig 2%, afölött 2,95%. A kulcs a teljes figyelembe vehető járulékalapra vonatkozik; a rendes bért és a különjuttatást külön vizsgáljuk. A munkáltatóváltás vagy megszakítás minősítését a bérszámfejtővel kell tisztázni.
A magyar lakcím önmagában kizárja a bérbecslést?
A kizárólag magyarországi lakóhelyű ingázó rendes osztrák béradó-levonásában a törvény munkavállalói alapképlete alkalmazható anélkül, hogy automatikusan korlátlan osztrák adókötelezettséget vagy családi kedvezményt feltételeznénk. A személyes családi kedvezmények, éves választás és végső egyezményi adókötelezettség külön kérdés. Az egyszerű eset teljes egészében Ausztriában végzett, rendes osztrák biztosítású munkát feltételez.
Beleszámolhatom a különfizetéseket a havi költségkeretembe?
A példában az első és a második különfizetés becsült nettója 2 375,83 és 2 338,63 euró. Az összes éves nettó 30 926,66 euró; ez előzetes 2027-es tervezési becslés, nem végleges éves adóelszámolás.
Milyen adatokkal érdemes a munkáltató bérszámfejtését megkeresnem?
Készítsd elő az elszámolási hónapot, a vitatott bérsor megnevezését, a bruttó bért, a tartományt és a munkaviszony kezdetét. Kérj magyarázatot a levonás alapjára és az esetleges egyéni korrekciókra.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével; az állításokhoz elsődleges forrásokat és független tényellenőrzést használunk. Utolsó forrásellenőrzés: 2026. november 10. Az érintett év és az egyedi feltételek minden ügyben külön számítanak.
- RIS: kihirdetett 2027-es osztrák adóösszegek
- RIS: EStG 33. § – jövedelemadó-sávok és személyes adókedvezmények
- BMF: munkavállalói költségek és a költségátalány
- ÖGK/Sozialversicherung: a munkavállalói járulékok összetevői
- Bécs: a lakásépítési hozzájárulás tartományi szabálya
- Sozialversicherung: 2027-es előzetes járulékadatok
- RIS: EStG 70. § – korlátozott adókötelezettségű munkavállaló bérlevonása
- BMF: korlátozott és korlátlan személyes adókötelezettség
- Arbeiterkammer: a bérpapír és a levonások értelmezése