- Publikálva
- Frissítve: • 7 perc olvasási idő
Familienbonus Plus 2027: megosztás és igénylés
- Szerzők
- Név
- berkalkulator.com
A Familienbonus Plus 2027-ben az osztrák jövedelemadót csökkentő családi kedvezmény. A gyermek életkora, a családi ellátás, a jogosultak köre és a megosztás együtt számít; a törvényi maximumot a tényleges adó is korlátozza. Az új szabályok kivételeket tartalmaznak. Magyar lakcímes ingázóként az E33 munkáltatói nyilatkozat használatát külön ellenőrizd, mielőtt az évközi nettódhoz számítanád a kedvezményt.
Ugyanarra a gyermekre mindkét szülő nézi a kedvezményt, de nem biztos, hogy ugyanazt az arányt vagy eljárást használhatjátok. A család adatait előbb egyeztessétek, és csak utána tervezzetek nettótöbbletet. Az ausztriai munkavállalás tudástára összekapcsolja ezt az ellátási és éves adózási kérdésekkel; itt a 2027-es jövedelmi év megosztására és kivételeire összpontosítunk.
Tartalomjegyzék
- Röviden
- Miben más a Familienbonus Plus, mint a családi pótlék?
- Melyik megosztás illik a családodra?
- Mi történik a negyedik születésnap és a nagykorúság körül?
- Kata példája: teljes arány is csak elegendő adóból működik
- Dóra példája: idősebb gyermek és megosztott kedvezmény
- Külön élő szülőként mit kell még tisztázni?
- E33: ki használhatja az évközi munkáltatói utat?
- Mit tegyél, ha éves adóelszámolást adsz be?
- Nyomtatható ellenőrző lista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Az adó a korlát: A Familienbonus Plus a számított osztrák jövedelemadót csökkenti, legfeljebb nullára; önmagában nem készpénzben járó családi pótlék. Alacsony jövedelemnél a Kindermehrbetrag külön jogosultsági szabályai lehetnek relevánsak.
- Ellátási feltétel: A Familienbonus Plus jogosultsága a gyermek után járó Familienbeihilfe jogosultságához kötődik. A több államot érintő családoknál a családi ellátások koordinációját külön kell vizsgálni.
- Nem korlátlan összeg: Ugyanazon gyermekre összesen legfeljebb 100% Familienbonus Plus vehető igénybe. A különböző szülői igénylések együttesen sem léphetik túl a törvényes összeget.
- Hónapok: A jogosult hónapokat külön kell figyelembe venni; a gyermek születésének hónapja is beleszámít. Év közbeni születést vagy korhatárváltást nem szabad tizenkét teljes azonos hónapként kezelni.
- Magyar lakcím és E33: Az E33 tényleges nyomtatványa szerint azt csak osztrák lakóhellyel vagy szokásos tartózkodási hellyel rendelkező személy használhatja. Kizárólag magyarországi lakóhellyel az E33 munkáltatói útja nem alkalmazható automatikusan. Az éves elszámolásban választott korlátlan adókötelezettség feltétele külön kérdés.
Miben más a Familienbonus Plus, mint a családi pótlék?
A Familienbeihilfe ellátási jogosultság, a Familienbonus Plus viszont a számított adónál érvényesíthető kedvezmény. A családi költségvetésben ezért ne kezeld őket ugyanannak a készpénzellátásnak két eltérő neveként.
A Familienbonus Plus a számított osztrák jövedelemadót csökkenti, legfeljebb nullára; önmagában nem készpénzben járó családi pótlék. Alacsony jövedelemnél a Kindermehrbetrag külön jogosultsági szabályai lehetnek relevánsak.A Familienbonus Plus jogosultsága a gyermek után járó Familienbeihilfe jogosultságához kötődik. A több államot érintő családoknál a családi ellátások koordinációját külön kell vizsgálni. A magyar–osztrák helyzetben az osztrák családi pótlék elsőbbségéről és különbözetéről szóló útmutató segít az ellátási szál rendezésében. A bónusz megosztásához utána a szülők saját adózási helyzetét is meg kell vizsgálni.
Ha nincs elég számított osztrák adó, a törvényi maximum nem alakul automatikusan ugyanekkora készpénzkifizetéssé. A Kindermehrbetrag külön jogosultsági kérdés; ebből az útmutatóból nem következtetünk rá automatikus jogosultságot.
Melyik megosztás illik a családodra?
A megosztásnál először a gyermek és a jogosult személyek helyzetét írd össze. Az alábbi döntési táblázat a törvényi arányokat és a fontos kivételeket kapcsolja össze. A százalékok a kedvezmény megosztására vonatkoznak, nem a családi pótlék kifizetésére vagy a fizetés adókulcsára.
Emelt ellátás alatt itt az osztrák FLAG 8. § (4) szerinti, fogyatékossághoz kapcsolódó emelt Familienbeihilfe (erhöhte Familienbeihilfe) értendő. Az életkor vagy a gyermekek száma miatti magasabb alapösszeg önmagában nem ilyen jogcím.| Családi helyzet | A 2027-es jövedelmi év megosztási szabálya |
|---|---|
| Fiatalabb vagy emelt ellátású gyermek | A 4 év alatti gyermekre, illetve emelt családi ellátás esetén a 100–0% vagy az 50–50% megosztás is lehetséges a jogosultak között. A két fél tényleges adókapacitása külön korlát. Csak jogszerűen jogosult személyek között osztható. |
| Idősebb, emelt ellátásban nem részesülő gyermek | A 4. életévét betöltött, emelt családi ellátásban nem részesülő gyermeknél főszabály szerint 50–50%, 75–25% vagy 25–75% lehet a megosztás. A háztartásbeli fiatalabb vagy emelt ellátású másik gyermek miatti kivétel csak a tartási adókedvezménnyel nem érintett, EStG §33(3a) Z2 szerinti esetben érvényes. Egyetlen jogosultnál 100% igényelhető. |
| Háztartásbeli másik fiatalabb vagy emelt ellátású gyermek | Ha az érintett gyermek után nem jár tartási adókedvezmény, a Familienbeihilfe-jogosult és partnere az idősebb gyermekre is választhat 100–0%-ot, ha ugyanabban a háztartásban 4 év alatti vagy emelt családi ellátásban részesülő másik gyermek él. Tartási adókedvezmény esetén ez a testvérkivétel nem alkalmazható. A másik gyermek háztartáshoz tartozását és a feltételek időtartamát vizsgálni kell. |
| Egyetlen jogosult | Ha csak egyetlen jogosult személy van, a teljes kedvezményt ő igényelheti. Példa: elhunyt másik szülő; tartást nem fizető másik szülő és nincs új jogosult partner. A külföldön élő másik szülő esetét egyedileg kell megítélni; nem minden külföldi partner jelent automatikusan egyedüli jogosultságot. |
Az „egyetlen jogosult” nem ugyanaz, mint az, hogy csak az egyik fél keres Ausztriában. A külföldi lakóhely, a különélés, a tartási helyzet és az esetleges új jogosult partner együtt vizsgálandó. Emiatt nem állítjuk, hogy minden magyar partneres család ugyanakkora részt veszít.
Külföldi lakóhelyű, külön élő szülőknél a Familienbonus Plus megosztása az adózási és ellátási helyzet egyedi vizsgálatát igényli. Nem állítható általánosan, hogy a Magyarországon dolgozó partner miatt minden család elkerülhetetlenül elveszít 25%-ot.A fiatalabb testvér miatti kivételnél külön nézd meg, van-e az érintett gyermek után tartási adókedvezmény. A táblázatban szereplő testvérkivételt a tartási adókedvezményes ágra nem lehet egyszerűen átmásolni. Az összes gyermek és az összes jogosult adatait ugyanarra a hónapra rendezzétek össze.
Mi történik a negyedik születésnap és a nagykorúság körül?
A 4. születésnap hónapjára még igényelhető 100% az arra jogosult személynél. A következő hónap feltételeit újra kell értékelni.A születésnap hónapja ezért külön sor legyen a családi időrendedben. Utána újra ellenőrizd, fennmarad-e testvér vagy emelt ellátás miatti kivétel, illetve változik-e az alkalmazható arány. Egy egész évre felírt arány nem fed le automatikusan minden hónapot.
A 2027-es havi maximum 166,68 euró a 18. születésnap hónapjáig. Ez maximum, amelyet az adókapacitás, az alkalmazható szülői megosztás és a jogosult hónapok korlátoznak. A 18. születésnap hónapját követő hónaptól a havi maximum 58,34 euró, amíg továbbra is fennáll az ellátási jogosultság. Felnőtt gyermek után nem jár automatikusan a kedvezmény; a Familienbeihilfe jogosultsága szükséges.A jogosult hónapokat külön kell figyelembe venni; a gyermek születésének hónapja is beleszámít. Év közbeni születést vagy korhatárváltást nem szabad tizenkét teljes azonos hónapként kezelni. A születés, a korhatárváltás és az ellátási jogosultság megszűnése eltérő események. A naptárban az érintett hónapot és a változás okát is jelöld meg; a következő év megosztási szabályát ne keverd az előző jövedelmi év elszámolásával.
Kata példája: teljes arány is csak elegendő adóból működik
Kata és partnere fiktív példájában a gyermek egész évben a fiatalabb korcsoportban marad, a családi ellátás és a jogosult hónapok végig fennállnak. A két szülő jogszerűen választhatja a teljes kedvezményt Katának, és a példában elegendő számított osztrák adót feltételezünk.
A havi maximumok egész éves összege 2 000,16 euró, 12 jogosult hónappal. Ez a feltételezett maximális adócsökkentés, nem külön készpénzellátás. Ha Kata tényleges adója alacsonyabb, a Familienbonus Plus önmagában csak annak erejéig használható.
Kata a döntés előtt a partnerével egyezteti, ki melyik hónapra és milyen arányt igényel. A jogszerű megosztást nem írják felül pusztán azért, mert az egyik fél több kedvezményt szeretne felhasználni. A közös feljegyzést később az éves adóelszámolásnál is előveszik.
Dóra példája: idősebb gyermek és megosztott kedvezmény
Dóra és partnere másik fiktív helyzetében a gyermek egész évben kiskorú, már túl van a negyedik születésnap hónapján, nem kap emelt családi ellátást, és nincs a háztartásban a testvérkivételt megalapozó másik gyermek. Két jogszerű jogosultat, teljes éves ellátást és mindkét oldalon elegendő számított adót feltételezünk.
A háromnegyed–egynegyed megosztásban a feltételezett teljes éves maximum részei 1 500,12 és 500,04 euró. A részek együtt adják az 2 000,16 eurós összeget. A példában szereplő arányt nem szabad olyan hónapra továbbvinni, amikor a jogosultsági helyzet már eltér.
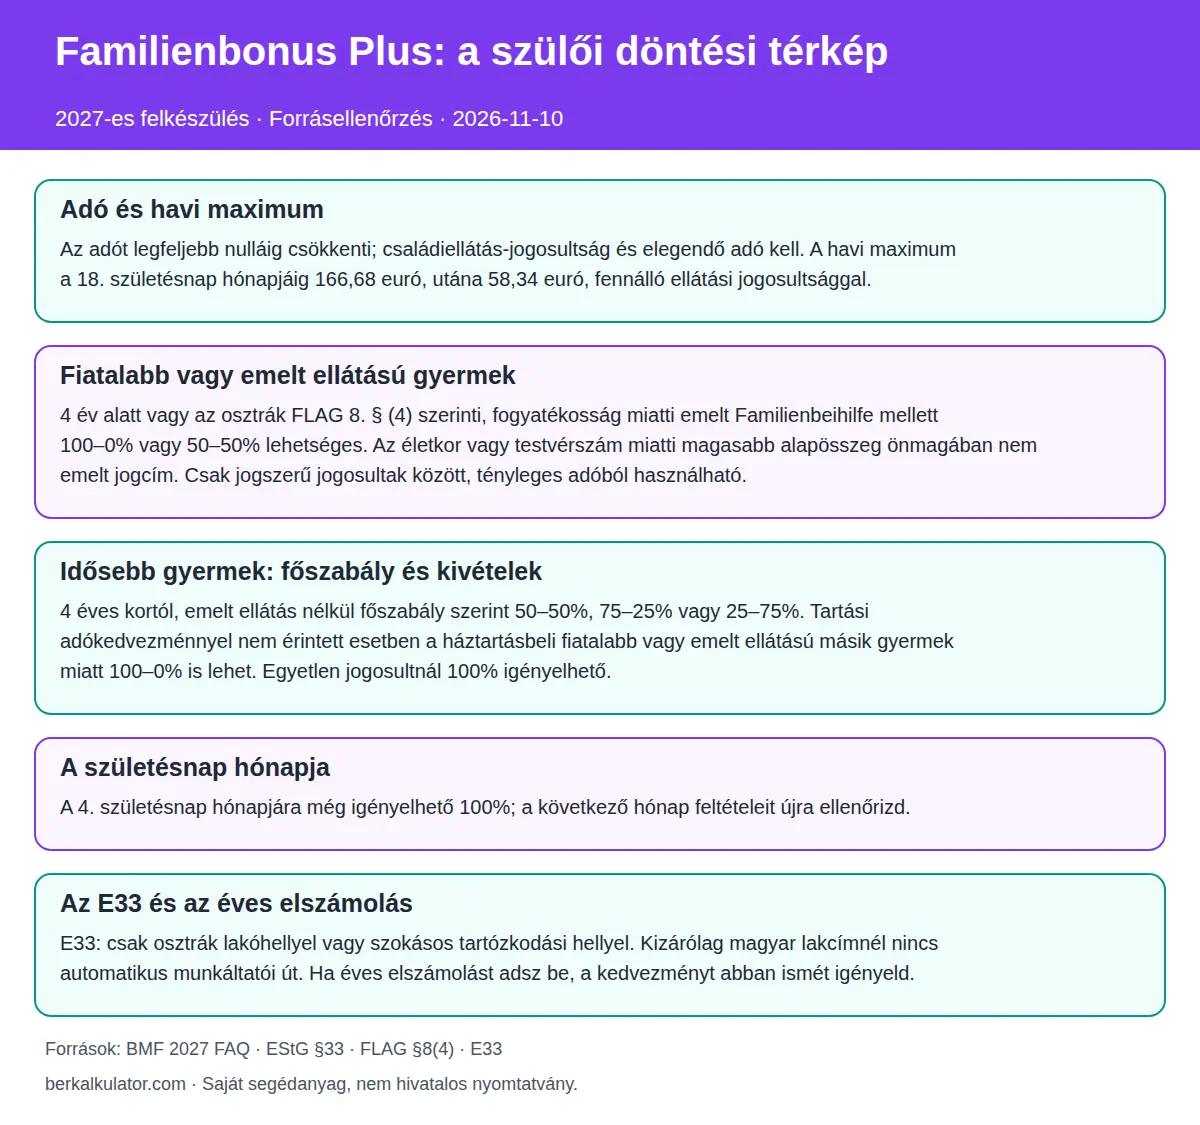
A megosztási és kivételi döntések áttekintését az alábbi ábra is megmutatja. A tartási adókedvezménynél a testvérkivétel korlátja, a születésnap hónapja és a magyar lakcímes E33-korlát önállóan is szerepel rajta.
Külön élő szülőként mit kell még tisztázni?
A külön élő tartásra kötelezett szülő csak azokra a hónapokra igényelhet Familienbonus Plust, amelyekre teljesíti a jogszabály szerinti teljes tartást és jogosult a tartási adókedvezményre. Természetbeni tartás is teljesítheti a tartási kötelezettséget; a tényállást külön vizsgálják. Új partner jogosultsága és a tartási előlegek külön szabályok alá eshetnek.A tartás teljesítését és a jogosult hónapokat külön iratokkal rendezd. Ne kezeld a különélést automatikus kizárásként, de a tényleges tartási vagy partneri feltételt se helyettesítsd egy általános szülői megállapodással. A saját adóhelyzet mellett a másik fél jogszerű igényét is ismerni kell.
Ugyanazon gyermekre összesen legfeljebb 100% Familienbonus Plus vehető igénybe. A különböző szülői igénylések együttesen sem léphetik túl a törvényes összeget. Az együttes igénylésekben a családi név vagy a külön cím nem hoz létre újabb teljes keretet ugyanarra a gyermekre. Mielőtt nyilatkozol, a hónapokat, arányokat és a másik szülő igényét egyeztessétek.
E33: ki használhatja az évközi munkáltatói utat?
Az E33 munkáltatói nyilatkozat már elérhető a BMF hivatalos gyűjteményében, 2027. január 1-jétől érvényes használattal.A tényleges nyomtatvány használati feltétele: Az E33 tényleges nyomtatványa szerint azt csak osztrák lakóhellyel vagy szokásos tartózkodási hellyel rendelkező személy használhatja. Kizárólag magyarországi lakóhellyel az E33 munkáltatói útja nem alkalmazható automatikusan. Az éves elszámolásban választott korlátlan adókötelezettség feltétele külön kérdés.
A kizárólag magyarországi lakóhelyű ingázót ezért nem küldjük automatikusan az E33-mal a munkáltatóhoz. Az éves korlátlanadókötelezettség-választás és a munkáltatói nyilatkozat lakóhelyi feltétele külön kérdés. Az éves adóelszámolás útmutatójában a személyes adókötelezettség és az igazolási út külön szerepel.
Minden gyermekhez külön E33 nyilatkozat tartozik. Csak akkor releváns, ha a személy jogosult a munkáltatói nyilatkozat használatára. Az E33-at nem kell minden évben automatikusan újra beadni; a 2027-es változás miatt akkor szükséges új nyilatkozat, ha a korábbi figyelembevétel már nem felel meg az új szabályoknak. A munkáltató által ismert, továbbra is jogszerű helyzetben nem feltétlenül kell új nyilatkozat. Jogosultsági változás vagy munkáltatói kérés további teendőt okozhat. Az E33-at jogosan használó személy a jogosultságot érintő változást egy hónapon belül jelzi a munkáltatónak. A jogosultság megszűnését E31-gyel kell közölni, szintén egy hónapon belül.Kata és Dóra tehát nem ugyanazt a nyilatkozatot másolják le minden évfordulón. Előbb a használati jogosultságot és a fennálló helyzetet ellenőrzik, és csak a szükséges változást rendezik a megfelelő csatornán.
Mit tegyél, ha éves adóelszámolást adsz be?
Ha éves adóelszámolást adsz be, abban újra igényelni kell a Familienbonus Plust akkor is, ha a munkáltató év közben már figyelembe vette. Önmagában a munkáltatói figyelembevétel miatt nem kötelező éves elszámolást beadni; más kötelező ok azonban fennállhat.A magyar ingázó egyszerű bérlevonási becslése nem feltételez automatikusan Familienbonus Plus jogosultságot. Az igényelhető személyes kedvezmények és az éves választási lehetőség külön ellenőrzendők. Az osztrák bérkalkulátor támogatott alapmodellje személyes Familienbonus Plus nélkül mutatja a bérlevonást. A családi adókedvezményt ne add hozzá úgy, mintha a jogosultságodat már maga a bérbecslés eldöntötte volna.
A saját mappádba a gyermek születési és ellátási adatai, a háztartás más gyermekeinek releváns körülményei, a megosztási egyeztetés és szükség esetén a tartás igazolása kerüljön. Kata a teljes arány feltételeit és adókapacitását, Dóra a megosztást és a kivételek hiányát ellenőrzi újra. Neked is ez legyen a sorrend: jogosult hónap, jogosult személy, megengedett arány, ténylegesen felhasználható adó.
Nyomtatható ellenőrző lista
A segédlet a cikk nélkül is tartalmazza a fő feltételeket, az érintett időszakot és a forrásellenőrzés dátumát. A saját ügyedhez jelöld meg, melyik pontot tisztáztad; az irat nem hivatalos kérelem és nem helyettesít határozatot.
📄 Ellenőrző lista letöltése (PDF) →Gyakran Ismételt Kérdések
A Familienbonus Plus ugyanaz, mint a Familienbeihilfe?
A Familienbonus Plus a számított osztrák jövedelemadót csökkenti, legfeljebb nullára; önmagában nem készpénzben járó családi pótlék. Alacsony jövedelemnél a Kindermehrbetrag külön jogosultsági szabályai lehetnek relevánsak.
Minden család automatikusan elveszíti a kedvezmény egy részét 2027-ben?
A 4. életévét betöltött, emelt családi ellátásban nem részesülő gyermeknél főszabály szerint 50–50%, 75–25% vagy 25–75% lehet a megosztás. A háztartásbeli fiatalabb vagy emelt ellátású másik gyermek miatti kivétel csak a tartási adókedvezménnyel nem érintett, EStG §33(3a) Z2 szerinti esetben érvényes. Egyetlen jogosultnál 100% igényelhető. Ha az érintett gyermek után nem jár tartási adókedvezmény, a Familienbeihilfe-jogosult és partnere az idősebb gyermekre is választhat 100–0%-ot, ha ugyanabban a háztartásban 4 év alatti vagy emelt családi ellátásban részesülő másik gyermek él. Tartási adókedvezmény esetén ez a testvérkivétel nem alkalmazható. A másik gyermek háztartáshoz tartozását és a feltételek időtartamát vizsgálni kell. Ha csak egyetlen jogosult személy van, a teljes kedvezményt ő igényelheti. Példa: elhunyt másik szülő; tartást nem fizető másik szülő és nincs új jogosult partner. A külföldön élő másik szülő esetét egyedileg kell megítélni; nem minden külföldi partner jelent automatikusan egyedüli jogosultságot.
Miért kell a háztartás többi gyermekét is figyelembe venni?
Emelt ellátás alatt itt az osztrák FLAG 8. § (4) szerinti, fogyatékossághoz kapcsolódó emelt Familienbeihilfe (erhöhte Familienbeihilfe) értendő. Az életkor vagy a gyermekek száma miatti magasabb alapösszeg önmagában nem ilyen jogcím. A 4 év alatti gyermekre, illetve emelt családi ellátás esetén a 100–0% vagy az 50–50% megosztás is lehetséges a jogosultak között. A két fél tényleges adókapacitása külön korlát. Csak jogszerűen jogosult személyek között osztható. Ha az érintett gyermek után nem jár tartási adókedvezmény, a Familienbeihilfe-jogosult és partnere az idősebb gyermekre is választhat 100–0%-ot, ha ugyanabban a háztartásban 4 év alatti vagy emelt családi ellátásban részesülő másik gyermek él. Tartási adókedvezmény esetén ez a testvérkivétel nem alkalmazható. A másik gyermek háztartáshoz tartozását és a feltételek időtartamát vizsgálni kell. A 4. születésnap hónapjára még igényelhető 100% az arra jogosult személynél. A következő hónap feltételeit újra kell értékelni.
Mi történik, ha az egyik szülőnek nincs elég osztrák adója?
A Familienbonus Plus a számított osztrák jövedelemadót csökkenti, legfeljebb nullára; önmagában nem készpénzben járó családi pótlék. Alacsony jövedelemnél a Kindermehrbetrag külön jogosultsági szabályai lehetnek relevánsak.
Éves elszámolásnál újra fel kell tüntetni a már bérben érvényesített bónuszt?
Ha éves adóelszámolást adsz be, abban újra igényelni kell a Familienbonus Plust akkor is, ha a munkáltató év közben már figyelembe vette. Önmagában a munkáltatói figyelembevétel miatt nem kötelező éves elszámolást beadni; más kötelező ok azonban fennállhat.
Mindenkinek új nyilatkozatot kell beadnia pusztán az évváltás miatt?
Az E33-at nem kell minden évben automatikusan újra beadni; a 2027-es változás miatt akkor szükséges új nyilatkozat, ha a korábbi figyelembevétel már nem felel meg az új szabályoknak. A munkáltató által ismert, továbbra is jogszerű helyzetben nem feltétlenül kell új nyilatkozat. Jogosultsági változás vagy munkáltatói kérés további teendőt okozhat. Az E33 tényleges nyomtatványa szerint azt csak osztrák lakóhellyel vagy szokásos tartózkodási hellyel rendelkező személy használhatja. Kizárólag magyarországi lakóhellyel az E33 munkáltatói útja nem alkalmazható automatikusan. Az éves elszámolásban választott korlátlan adókötelezettség feltétele külön kérdés.
Mi történik a negyedik születésnap hónapjában, és használhatom-e az E33-at magyar lakcímmel?
A 4. születésnap hónapjára még igényelhető 100% az arra jogosult személynél. A következő hónap feltételeit újra kell értékelni. Az E33 tényleges nyomtatványa szerint azt csak osztrák lakóhellyel vagy szokásos tartózkodási hellyel rendelkező személy használhatja. Kizárólag magyarországi lakóhellyel az E33 munkáltatói útja nem alkalmazható automatikusan. Az éves elszámolásban választott korlátlan adókötelezettség feltétele külön kérdés.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével; az állításokhoz elsődleges forrásokat és független tényellenőrzést használunk. Utolsó forrásellenőrzés: 2026. november 10. Az érintett év és az egyedi feltételek minden ügyben külön számítanak.