- Publikálva
- Frissítve: • 6 perc olvasási idő
Pendlerpauschale 2027: útmutató magyar ingázóknak
- Szerzők
- Név
- berkalkulator.com
A Pendlerpauschale az osztrák adóalapot, a Pendlereuro a számított adót csökkenti; egyik sem automatikusan kiutalt útiköltség. A jogosultsághoz az útvonal, a tömegközlekedés, a havi bejárás és a munkáltatói juttatások is számítanak. Magyarországi lakóhely és ausztriai munkahely esetén a BMF jelenlegi tájékoztatója az L33 eljárását írja elő. A saját adatokat és bizonyítékokat ehhez készítsd össze.
A határig autózol, aztán vonatra szállsz, vagy közvetlenül a műszakra jársz be? A tankolási számlád és az adókedvezmény eltérő kérdés. Itt azt rendezheted el, melyik hivatalos szabály alapján kell továbbmenned, és melyik összeget mire használhatod. Az ausztriai munkavállalás tudástára segít a teljes pénzügyi helyzet áttekintésében.
Tartalomjegyzék
- Röviden
- Pendlerpauschale és Pendlereuro: két eltérő adóhatás
- Melyik távolság és közlekedési kategória számít?
- Magyar lakcímnél melyik hivatalos eljárással indulj?
- Hogyan számít a havi bejárási minta?
- Gábor példája: mit jelent az éves Pendlereuro?
- Céges autó, bérlet és családi hazautazás
- Mit készíts össze és mit őrizz meg?
- Nyomtatható ellenőrző lista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Eltérő adóhatás: A Pendlerpauschale az adóalapot csökkenti, a Pendlereuro pedig a számított adót; egyik sem a munkáltató által automatikusan kifizetett útiköltség. A tényleges adómegtakarítás a személy adóhelyzetétől függ.
- Aktuális kilométeres összeg: A Pendlereuro éves összege az egyirányú jogosító távolság minden kilométerére 6 euró, a részleges havi jogosultság szabályaival. A korábbi évi 2 eurós kilométeradat 2027-re nem alkalmazható. Pendlerpauschale-jogosultság és az arányosítás feltételei szükségesek.
- Magyar lakcím: A BMF jelenlegi FAQ-ja szerint a Pendlerrechner csak ausztriai lakóhely és ausztriai munkahely esetén használható. Magyarországi lakóhely és ausztriai munkahely esetén L33-at kell használni a munkáltatói érvényesítéshez vagy az éves adóelszámoláshoz.
- Távollét: Ünnepnap, rendes szabadság és nem egész éves betegállomány alatt a meglévő jogosultság megmaradhat. Egész havi szabadság vagy betegállomány esetén az előző bérfizetési időszak viszonyai irányadók. Egész éves betegállomány, Karenz és Beschäftigungsverbot idején nem jár Pendlerpauschale.
- Változás: A jogosultságot érintő változást egy hónapon belül jelezni kell a munkáltatónak. Az adatok valódiságáért a munkavállaló felel.
Pendlerpauschale és Pendlereuro: két eltérő adóhatás
A Pendlerpauschale összegét ne azzal a kérdéssel keresd ki a táblázatból, hogy mennyi pénzt fogsz visszakapni. Előbb az adóalapból levonható összeget állapítják meg, és annak az adóhatása a személyes adóhelyzetedtől függ.
A Pendlerpauschale az adóalapot csökkenti, a Pendlereuro pedig a számított adót; egyik sem a munkáltató által automatikusan kifizetett útiköltség. A tényleges adómegtakarítás a személy adóhelyzetétől függ. A Pendlereurónál másik számítási szinten vagyunk: az a számított adót csökkenti. A két tételt ezért külön sorban őrizd meg a bérpapíron vagy az éves elszámolás iratai között.
Az osztrák bérpapír magyarázatában az adóalap és a levont béradó különbségét is végigkövetheted. Az éves elszámolásban történő figyelembevételről az adóvisszatérítési útmutató ad külön felkészülési rendet; a kedvezményből ott sem következik mindenkinek azonos visszatérítés.
Melyik távolság és közlekedési kategória számít?
A kis és nagy ingázóátalány eltérő közlekedési feltételhez és távolságsávhoz kapcsolódik. A saját autó használata önmagában nem dönti el, hogy a tömegközlekedés elfogadható-e. A lakás és munkahely pontos adatai, a munkaidő és az alkalmazható hivatalos eljárás együtt fontos.
A táblázat teljes éves adóalapcsökkentő összegeket mutat, nem éves készpénzkifizetést. Az egyirányú, előírás szerint meghatározott jogosító távolságot kell nézni.
| Jogosultsági kategória | Távolságsáv és teljes éves adóalapcsökkentés |
|---|---|
| Kis Pendlerpauschale | Elfogadható tömegközlekedés mellett a kis Pendlerpauschale teljes éves adóalapcsökkentése: 20–40 km között 696 euró; 40 km felett 60 km-ig 1 356 euró; 60 km felett 2 016 euró. Az előírás szerint meghatározott egyirányú távolság számít. |
| Nagy Pendlerpauschale | Ha a tömegközlekedés használata legalább az út felén nem elfogadható, a nagy Pendlerpauschale teljes éves adóalapcsökkentése: 2–20 km között 372 euró; 20 km felett 40 km-ig 1 476 euró; 40 km felett 60 km-ig 2 568 euró; 60 km felett 3 672 euró. |
A sávhatár mellé tehát a közlekedési feltétel is kell. Ha a távolságodat térképről nézed meg, az legfeljebb az előkészítést segíti; ne tekintsd a képernyőn látott útvonalat önmagában jóváhagyott adójogi kilométeradatnak.
Magyar lakcímnél melyik hivatalos eljárással indulj?
A BMF jelenlegi FAQ-ja szerint a Pendlerrechner csak ausztriai lakóhely és ausztriai munkahely esetén használható. Magyarországi lakóhely és ausztriai munkahely esetén L33-at kell használni a munkáltatói érvényesítéshez vagy az éves adóelszámoláshoz.Ez a magyarországi lakóhelyű ingázónak közvetlenül használható különbség. Ne tölts hosszú időt egy magyar cím ismételt próbálgatásával, és ne kezeld a kapott technikai hibát önmagában elutasított jogosultságként. A BMF Pendlerrechner-kérdései között a határ menti munkavállalókról szóló részből éred el a hivatalos L33 hivatkozását.
Eszter Magyarországon lakik és Ausztriában dolgozik. Összeírja a magyar lakcímét, az osztrák munkahelyet, a szokásos munkakezdést és munkavégzési rendet. A jelenlegi hivatalos út alapján az L33-hoz készíti elő az adatokat, és a munkáltató bérszámfejtésével tisztázza a benyújtást. A jogosító távolságot és a közlekedési kategóriát nem egy internetes példából másolja át.
Ha viszont a lakóhely és a munkahely is Ausztriában van, a hivatalos útvonalszámításnak más a szerepe: Ha a lakóhelyed és a munkahelyed is Ausztriában van, főszabály szerint a Pendlerrechnerrel kell meghatározni a jogosító távolságot és a tömegközlekedés elfogadhatóságát; a munkáltatói érvényesítéshez az eredmény nyomtatványa szükséges. Magyarországi lakóhely és ausztriai munkahely esetén közvetlenül az L33-at kell használni. A térképes közúti távolság önmagában egyik eljárást sem helyettesíti. A két élethelyzet iratait ne keverd össze.
Hogyan számít a havi bejárási minta?
A többi jogosultsági feltétel teljesülésekor havi legalább 11 bejárási nap teljes, 8–10 nap kétharmados, 4–7 nap egyharmados jogosultságot jelent; a Pendlereuro ugyanígy arányosítandó. Családi hazautazásként elszámolt utazási költség mellett a családi lakóhely–munkahely útvonalra nem jár Pendlerpauschale. A szabadság, betegállomány és ünnepnap megtartási szabálya külön alkalmazandó.A hónapokra bontott munkarend jó kiindulás, de a napok egyszerű megszámolása nem helyettesíti a távollétek külön szabályát. Ha a kedvezményt eddig figyelembe vették, ne csökkentsd automatikusan pusztán azért, mert szabadságon voltál.
Ünnepnap, rendes szabadság és nem egész éves betegállomány alatt a meglévő jogosultság megmaradhat. Egész havi szabadság vagy betegállomány esetén az előző bérfizetési időszak viszonyai irányadók. Egész éves betegállomány, Karenz és Beschäftigungsverbot idején nem jár Pendlerpauschale.Az egész éves betegség és a rendes havi betegállomány tehát nem ugyanaz a helyzet. A Karenz és a Beschäftigungsverbot külön megnevezett esetét is jelezd a bérszámfejtőnek. Az a hasznos kérdés, hogy a saját időszakodra melyik fenntartási vagy kizáró szabály vonatkozik, nem pusztán az, hány utazást tudsz felidézni.
Gábor példája: mit jelent az éves Pendlereuro?
Gábor fiktív példájában az előírt módon megállapított, egyirányú jogosító távolság 30 kilométer. Minden egyéb feltételt és teljes éves jogosultságot feltételezünk; nem állapítjuk meg a saját útvonalad jogosultságát.
A Pendlereuro éves összege az egyirányú jogosító távolság minden kilométerére 6 euró, a részleges havi jogosultság szabályaival. A korábbi évi 2 eurós kilométeradat 2027-re nem alkalmazható. Pendlerpauschale-jogosultság és az arányosítás feltételei szükségesek. A példában az éves adójóváírás 30 × 6 = 180 euró. Ez a Pendlereuro éves összege, nem a Pendlerpauschale és nem munkáltatói kilométerpénz.
Ha külön fiktív esetként az év mind a tizenkét hónapjára csak egyharmados jogosultságot feltételezünk, az éves összeg 60 euró. Ezt a részt nem rendes szabadságból vagy betegállományból vezettük le: a részleges havi jogosultságot előbb a saját szabályai szerint kell megállapítani. Vegyes hónapoknál a havi helyzeteket külön őrizd meg.
Céges autó, bérlet és családi hazautazás
A munkáltatói juttatásnál a jogcímet és az érintett hónapokat is kérdezd meg. Az autó és a megtérített közlekedési bérlet nem ugyanúgy hat a kedvezményre.
Ha a munkáltató saját gépkocsit biztosít a lakás és munkahely közötti utazáshoz, arra nem jár Pendlerpauschale és Pendlereuro. A munkáltatói kerékpár vagy elektromos kerékpár nem ugyanaz a kizáró eset. A munkáltató által megtérített közlekedési bérlet költsége az érvényességi hónapokra osztva csökkentheti a Pendlerpauschalét; a BMF szerint ettől a Pendlereuro nem csökken. A munkáltatói szervezett szállításnak további szabályai lehetnek.A heti családi hazautazás pedig nem egyszerűen másik neve a napi lakás–munkahely útnak. A többi jogosultsági feltétel teljesülésekor havi legalább 11 bejárási nap teljes, 8–10 nap kétharmados, 4–7 nap egyharmados jogosultságot jelent; a Pendlereuro ugyanígy arányosítandó. Családi hazautazásként elszámolt utazási költség mellett a családi lakóhely–munkahely útvonalra nem jár Pendlerpauschale. A szabadság, betegállomány és ünnepnap megtartási szabálya külön alkalmazandó. A kettős elszámolást a saját irataid között is előzd meg: ugyanazt az utat ne jelöld meg automatikusan mindkét jogcímen. A családi hazautazás feltételeinek teljes vizsgálata külön adóügy.
Mit készíts össze és mit őrizz meg?
Az adatgyűjtést rendezd az érintett munkarendhez és időszakhoz: lakcím, munkavégzési hely, kezdési és befejezési idő, szokásos bejárási minta, munkáltatói autó vagy bérlet. Írd mellé, ha a körülmények időközben megváltoztak. Az igazolásból és benyújtásból tarts meg egy saját példányt.
A jogosultságot érintő változást egy hónapon belül jelezni kell a munkáltatónak. Az adatok valódiságáért a munkavállaló felel.Az ábra a két adóhatást, a havi mintát és a magyar címhez tartozó hivatalos utat foglalja össze. Ugyanezek a korlátok szerepelnek a letölthető listában is.
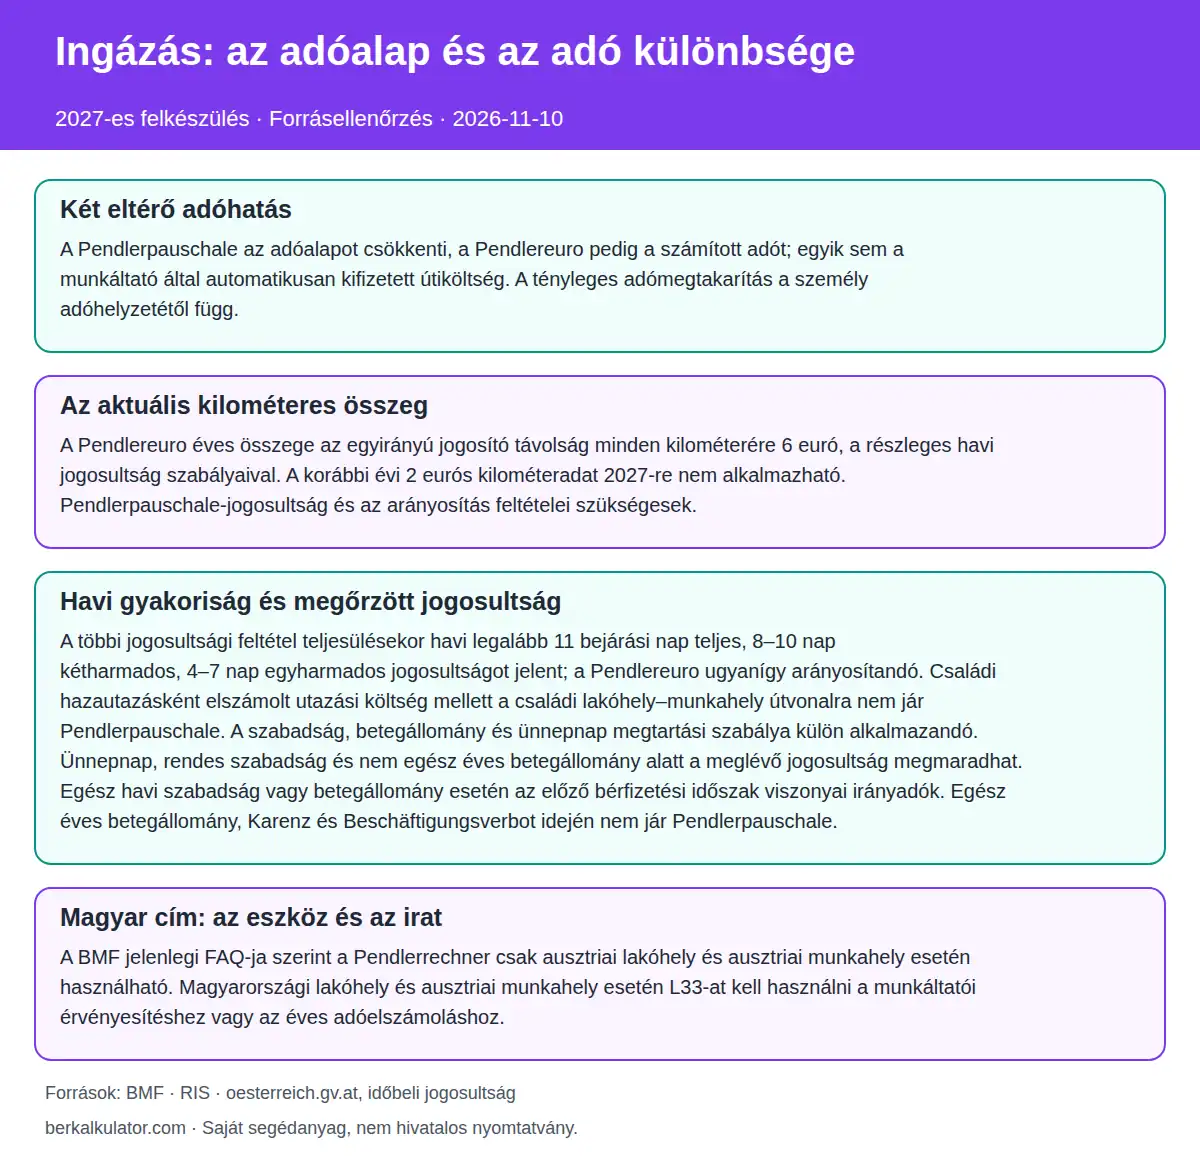
A bérkalkulátor egyszerű teljes éves alapmodellje nem ítéli meg automatikusan az ingázási jogosultságodat. Gábor a hivatalosan megállapított útvonalat és az időszakot ellenőrzi; Eszter az L33 adatait egyezteti. A saját ügyedben is ezeket tisztázd, mielőtt biztos nettótöbbletként tervezel az összeggel.
Nyomtatható ellenőrző lista
A segédlet a cikk nélkül is tartalmazza a fő feltételeket, az érintett időszakot és a forrásellenőrzés dátumát. A saját ügyedhez jelöld meg, melyik pontot tisztáztad; az irat nem hivatalos kérelem és nem helyettesít határozatot.
📄 Ellenőrző lista letöltése (PDF) →Gyakran Ismételt Kérdések
A Pendlerpauschale teljes összegét visszakapom készpénzben?
A Pendlerpauschale az adóalapot csökkenti, a Pendlereuro pedig a számított adót; egyik sem a munkáltató által automatikusan kifizetett útiköltség. A tényleges adómegtakarítás a személy adóhelyzetétől függ.
A Pendlereuro ugyanúgy csökkenti az adóalapot?
Nem: a Pendlereuro a számított adót csökkenti. A Pendlereuro éves összege az egyirányú jogosító távolság minden kilométerére 6 euró, a részleges havi jogosultság szabályaival. A korábbi évi 2 eurós kilométeradat 2027-re nem alkalmazható. Pendlerpauschale-jogosultság és az arányosítás feltételei szükségesek.
Elég a saját autóval mért távolságot megadnom?
Ha a lakóhelyed és a munkahelyed is Ausztriában van, főszabály szerint a Pendlerrechnerrel kell meghatározni a jogosító távolságot és a tömegközlekedés elfogadhatóságát; a munkáltatói érvényesítéshez az eredmény nyomtatványa szükséges. Magyarországi lakóhely és ausztriai munkahely esetén közvetlenül az L33-at kell használni. A térképes közúti távolság önmagában egyik eljárást sem helyettesíti.
Magyarországi lakóhellyel melyik eljárást kell használnom?
A BMF jelenlegi FAQ-ja szerint a Pendlerrechner csak ausztriai lakóhely és ausztriai munkahely esetén használható. Magyarországi lakóhely és ausztriai munkahely esetén L33-at kell használni a munkáltatói érvényesítéshez vagy az éves adóelszámoláshoz.
Mire való az L33 magyarországi lakóhely mellett?
A BMF jelenlegi FAQ-ja szerint a Pendlerrechner csak ausztriai lakóhely és ausztriai munkahely esetén használható. Magyarországi lakóhely és ausztriai munkahely esetén L33-at kell használni a munkáltatói érvényesítéshez vagy az éves adóelszámoláshoz.
A hétvégi hazautazás ugyanaz a kedvezmény, mint a napi bejárás?
A többi jogosultsági feltétel teljesülésekor havi legalább 11 bejárási nap teljes, 8–10 nap kétharmados, 4–7 nap egyharmados jogosultságot jelent; a Pendlereuro ugyanígy arányosítandó. Családi hazautazásként elszámolt utazási költség mellett a családi lakóhely–munkahely útvonalra nem jár Pendlerpauschale. A szabadság, betegállomány és ünnepnap megtartási szabálya külön alkalmazandó. A családi hazautazás és a napi ingázás eltérő jogcím; ugyanazt az utat ne kezeld kétszer elszámolhatóként.
Hogyan számítanak a havi bejárási napok, a szabadság és a betegség?
A többi jogosultsági feltétel teljesülésekor havi legalább 11 bejárási nap teljes, 8–10 nap kétharmados, 4–7 nap egyharmados jogosultságot jelent; a Pendlereuro ugyanígy arányosítandó. Családi hazautazásként elszámolt utazási költség mellett a családi lakóhely–munkahely útvonalra nem jár Pendlerpauschale. A szabadság, betegállomány és ünnepnap megtartási szabálya külön alkalmazandó. Ünnepnap, rendes szabadság és nem egész éves betegállomány alatt a meglévő jogosultság megmaradhat. Egész havi szabadság vagy betegállomány esetén az előző bérfizetési időszak viszonyai irányadók. Egész éves betegállomány, Karenz és Beschäftigungsverbot idején nem jár Pendlerpauschale.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével; az állításokhoz elsődleges forrásokat és független tényellenőrzést használunk. Utolsó forrásellenőrzés: 2026. november 10. Az érintett év és az egyedi feltételek minden ügyben külön számítanak.
- BMF: ingázási kedvezmény, útvonal és igazolási szabályok
- RIS: EStG 33. § – jövedelemadó-sávok és személyes adókedvezmények
- RIS: EStG 16. § – munkavállalói költségek és ingázási szabályok
- BMF: ingázási kedvezmény, útvonal és igazolási szabályok
- BMF: hivatalos nyomtatványkereső és elérhető évjáratok
- BMF: Pendlerrechner és külföldi lakcím – hivatalos kérdések