- Publikálva
- Frissítve: • 6 perc olvasási idő
13. és 14. havi fizetés Ausztriában 2027
- Szerzők
- Név
- berkalkulator.com
A 13. és 14. havi fizetés Ausztriában jellemzően a kollektív szerződésen vagy munkaszerződésen alapul; egyes jogviszonyokban törvényi szabályt is ellenőrizni kell. Az összeget, a kifizetés időpontját és az évközi arányosítást is ebből ellenőrizd. A különjuttatások nettója eltérhet a rendes havi nettótól, ezért az éves bevételt külön kiszámított kifizetésekből állítsd össze. A 2027-es bérpéldát előzetes járulékadatokkal mutatjuk.
Az ajánlatban jól hangzik a különfizetés, de a nyaralásra félretett pénzt csak akkor tudod megtervezni, ha az összeg és az időpont is tiszta. Itt előbb a jogosultságot, utána a levonásokat és az éves pénzáramot követheted végig. Az ausztriai munkavállalás tudástárában az ajánlattól a családi és adóügyekig megtalálod a kapcsolódó lépéseket.
Tartalomjegyzék
- Röviden
- Miből derül ki, hogy neked jár-e különfizetés?
- Hogyan különül el a különfizetés adózása?
- Melyik 2027-es szabály végleges, és melyik előzetes?
- Anna teljes éves példája: miért térhet el a két nettó?
- Béla év közben kezd: előbb az arányosítás szabálya kell
- Mit írj fel az éves pénzügyi tervedbe?
- Nyomtatható ellenőrző lista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Jogosultság: A 13. és 14. havi juttatásra való jogosultságot jellemzően a kollektív szerződés vagy a munkaszerződés alapozza meg. Nincs minden osztrák foglalkoztatottra egységes általános törvényi jogosultság; egyes jogviszonyokban, például a közszolgálatban, külön törvényi szabály is alapozhat meg juttatást. A saját munkáltatóra és jogviszonyra alkalmazandó előírást kell vizsgálni.
- Összeg és időpont: A különjuttatás összege és kifizetési ideje rendszerint a vonatkozó kollektív szerződésből vagy munkaszerződésből derül ki; egyes jogviszonyokban törvényi előírás is meghatározhatja. Az összeg és a kifizetési nap nem egységes minden munkavállalónál. A részmunkaidő, a változó bérelemek és a kilépés szabályai módosíthatják az összeget.
- Éves keret: A különjuttatások kedvezményes adóztatásának kerete az éves rendes bérekhez kapcsolódó Jahressechstel; a keretet meghaladó rész rendes adóztatás alá kerülhet. Változó bér, évközi változás, más különjuttatás és éves kontrollszámítás módosíthatja az alkalmazható keretet.
- Évközi belépés: Évközi munkakezdésnél vagy kilépésnél a különjuttatás gyakran arányos, de a pontos elszámolás a kollektív szerződéstől és a megszűnés körülményeitől függ. Egyes munkavállalói kategóriák és megszűnési módok külön feltételeket tartalmazhatnak.
- Éves tervezés: Az éves nettó becsléséhez a rendes és a különjuttatási nettókat külön kell kiszámolni és összeadni; egy szokásos havi nettó egyszerű tizennégyszerezése nem ugyanaz. A tényleges különjuttatások száma, bruttó összege és éves kedvezményfelhasználása számít.
Miből derül ki, hogy neked jár-e különfizetés?
Kérd el a munkáltatótól, melyik kollektív szerződést alkalmazza, és hol találod benne a különjuttatás szabályát. Ezután vesd össze a munkaszerződéseddel és a munkaköröddel. A kolléga tavalyi utalása önmagában nem bizonyítja a saját összeget vagy az esedékességet.
A 13. és 14. havi juttatásra való jogosultságot jellemzően a kollektív szerződés vagy a munkaszerződés alapozza meg. Nincs minden osztrák foglalkoztatottra egységes általános törvényi jogosultság; egyes jogviszonyokban, például a közszolgálatban, külön törvényi szabály is alapozhat meg juttatást. A saját munkáltatóra és jogviszonyra alkalmazandó előírást kell vizsgálni. Az Urlaubsgeld és Weihnachtsgeld megnevezéssel gyakran a nyári, illetve karácsonyi különfizetésnél találkozol. A köznyelvi névből azonban ne olvass ki egységes kifizetési napot vagy feltétlenül azonos összeget: a szerződéses szabály az első.
A bérszámfejtéstől írásban kérdezd meg, melyik bérelemet veszik alapul, melyik időszakra számolnak, és mi történik a változó pótlékokkal. Ha az ajánlat éves bruttót mond, tisztázd, abban már benne vannak-e a különjuttatások. Így ugyanazt a pénzt nem számolod hozzá újra az éves tervhez.
Hogyan különül el a különfizetés adózása?
A kedvezményes adóztatás előtt a keretet és az adóalapot is meg kell nevezni. A Jahressechstel a rendes bérekhez kapcsolódó adóhatod, a járulékok utáni különjuttatási adóalap pedig más összeg. Egyik helyére se a teljes éves nettódat írd be.
A kedvezményesen adózó különjuttatások előírt levonások utáni adóalapjának első 620 eurója évente egyszer adómentes. A 620 euró nem jár külön-külön a 13. és a 14. havi fizetésre. A társadalombiztosítási levonás ettől még fennállhat. Az éves 620 eurós adómentes rész után a törvényi különjuttatási adóalap következő 24 380 eurója 6%, a következő 25 000 euró 27%, majd 33 333 euró 35,75% kulccsal adózhat. Csak a Jahressechstel és a §67 egyéb feltételei között alkalmazható. A teljes bruttó különjuttatás egyszerű 6%-os adóztatása hibás általánosítás.Ezért az interneten látott alacsony kulcsból nem következik ugyanekkora teljes bruttólevonás. Előbb a társadalombiztosítás, az adóhatod és az éves mentesség felhasználása számít. A bérpapír és a nettó bér útmutatója segít a rendes és külön elszámolási sorok megkülönböztetésében.
Melyik 2027-es szabály végleges, és melyik előzetes?
A kihirdetett adószabály és a még előzetes éves járulékparaméter külön státusz. A következő feltételek nem cserélhetők fel egymással:
2027-ben a §67(1) szerinti, hatodon belüli különjuttatások fix kulcsú béradóztatása elmarad, ha a bruttó Jahressechstel legfeljebb 2 675 euró. A Jahressechstel az addig kifizetett rendes bérek évesített összegének egyhatoda. Ez nem az adott különjuttatás bruttó vagy járulékok utáni összegének mentessége; a 620 eurós éves adóalap-mentesség külön szabály. 2027-ben a munkáltató az utolsó különjuttatás hónapjában, az egész évben nála bérezett dolgozónál, Krankengeld miatti kizáró ok hiányában választhatja a különjuttatások béradójának újraszámítását. A 2 675 eurót meghaladó, legfeljebb 25 000 eurós Jahressechstel esetén a szokásos alkalmazotti eset újraszámítási alapja a Jahressechstel-en belüli, §67(1)–(2) szerinti különjuttatások összege, a rájuk jutó előírt levonások után. Erre az alapra a 620 euró feletti rész 6%-a, de legfeljebb a 2 547 euró feletti rész 30%-a számítandó. A Jahressechstel-t meghaladó, rendes tarifával adózó részre ez a korlát nem alkalmazható; a §67(5) törvényben külön nevesített tételeit saját szabályaik szerint kell kezelni. Ez választható munkáltatói újraszámítás, nem minden különjuttatásra feltétlenül alkalmazandó új kulcs. A 2027-es különjuttatások éves járulékalap-plafonja a hivatalos előzetes közlés szerint 14 820 euró. A közlés a hivatalos kihirdetés fenntartásával előzetes. Nem a kedvezményes jövedelemadó Jahressechstel-kerete. Az alacsony keresetűek munkanélküliségi járulékkedvezményénél a rendes bért és a különjuttatást külön kell vizsgálni, nem a két bruttó összeg összeadásával. A 2027-es meglévő és új munkaviszonyra eltérő sávok vonatkoznak.A példánk tehát reprodukálható tervezési becslés, de nem végleges 2027-es bérígéret. A források véglegesítését követően a munkáltató tényleges számfejtése és a kalkulátor frissített paraméterei alapján ellenőrizd újra.
Anna teljes éves példája: miért térhet el a két nettó?
Az ASVG az általános osztrák társadalombiztosítási törvény, az Allgemeines Sozialversicherungsgesetz rövidítése.Anna fiktív példája rendes felnőtt ASVG-munkavállalót, egy munkáltatót és kizárólag Ausztriában végzett munkát feltételez. A munkaviszony 2026. december 31-én már fennállt, a tartomány Bécsen kívüli. A szerződés ebben a példában két különjuttatást biztosít; júniusban és novemberben fizetik ki őket.
A rendes havi bruttó 3 000 euró, ugyanekkora a két feltételezett különjuttatás bruttója. A számítás személyes családi és ingázási kedvezmény, e-card-díj és egyéni levonás nélkül, hivatalos előzetes járulékadatokkal készült. A táblázat az egyes különjuttatásokat mutatja, euróban; az adóalap nem az átutalt nettó.
| A különjuttatás elszámolási eleme | Első kifizetés, EUR | Második kifizetés, EUR |
|---|---|---|
| Feltételezett bruttó | 3 000 | 3 000 |
| Munkavállalói társadalombiztosítási levonás (SV) | 512,1 | 512,1 |
| Kedvezményesen adózó alap az éves mentesség után | 1 867,9 | 2 487,9 |
| Különjuttatási béradó | 112,07 | 149,27 |
| Becsült nettó kifizetés | 2 375,83 | 2 338,63 |
A különbség itt nem eltérő bruttóból ered: az éves adóalap-mentességet az első kifizetés már felhasználta. A második juttatásnál ugyanazt a mentességet nem lehet újból levonni. Anna ezért a két érkező összeget külön sorban rögzíti a naptárában.
A rendes hónap becsült nettója 2 184,35 euró. Az éves pénzáram a 12 rendes havi nettó és a két különnettó összege: 30 926,66 euró, előzetes tervezési becslésként. Ez eltér a rendes havi nettó egyszerű felszorzásával adódó 30 580,9 eurótól; a különbség 345,76 euró.
A saját, támogatott teljes éves helyzetedet az osztrák bérkalkulátorral tervezheted. A kalkulátor bérlevonást becsül; az éves osztrák adóelszámolás eredményét és a visszatérítést külön kell vizsgálni.
Béla év közben kezd: előbb az arányosítás szabálya kell
Béla fiktív szerződéses példájában a megvizsgált szabály kifejezetten 3 teljes hónapra, a teljes éves különjuttatás időarányos részét írja elő. Ha a teljes juttatás 3 000 euró, ebben a feltételezett esetben a bruttó rész 750 euró. Ez a választott szerződéses feltétel számtani bemutatása, nem minden évközi belépő törvényi képlete.
Évközi munkakezdésnél vagy kilépésnél a különjuttatás gyakran arányos, de a pontos elszámolás a kollektív szerződéstől és a megszűnés körülményeitől függ. Egyes munkavállalói kategóriák és megszűnési módok külön feltételeket tartalmazhatnak. Béla elkéri a belépési dátumhoz és saját szerződéséhez tartozó elszámolást, és külön rákérdez a megszűnési szabályokra. Ebből a példából nem számolunk részéves nettót: ahhoz a tényleges időszak és a havi béradatok külön ellenőrzése kell. A teljes éves tervezőbe nem helyettesítünk be részéves adatot úgy, mintha az teljes évre szólna.
Mit írj fel az éves pénzügyi tervedbe?
A havi megélhetést a rendes havi nettóval vesd össze, a különjuttatásokat pedig a tényleges kifizetési időpont mellé tervezd. Az éves összegből számolt havi átlag hasznos összehasonlítás, de nem ugyanannyi érkezik minden hónapban a számládra.
Az alábbi ábra a jogosultság, az adókeret és az éves összeg kapcsolatát foglalja össze. A benne szereplő előzetes példa ugyanazokat a feltételeket követi, mint Anna táblázata.
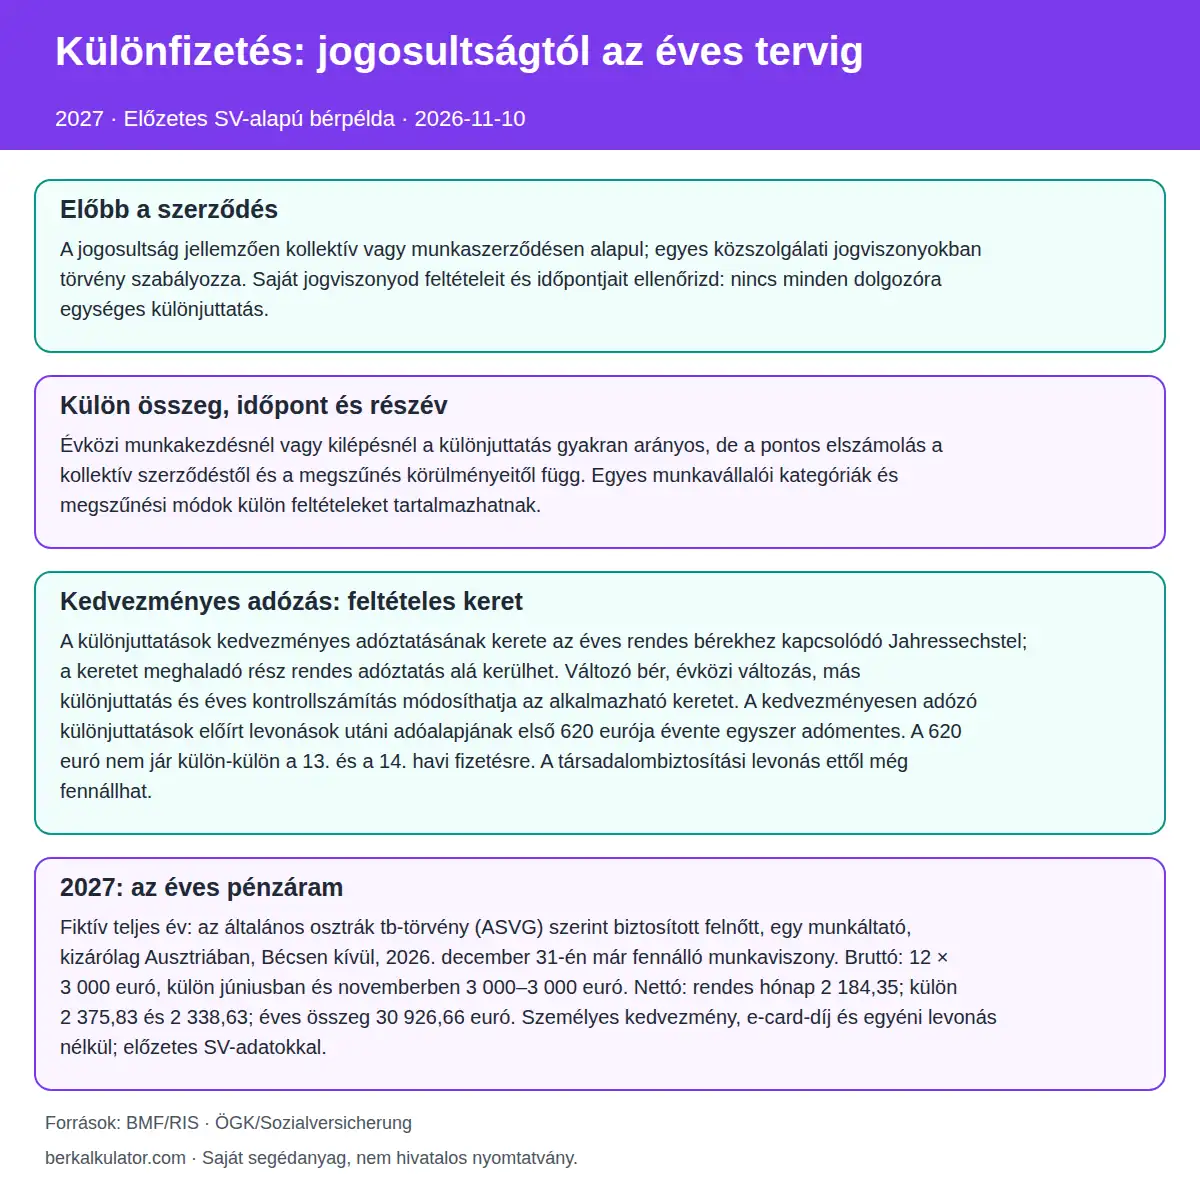
Anna a különnettókat és az esedékességet jegyzi fel; Béla előbb a saját arányosítását tisztázza. Te is ezzel a sorrenddel indulj: jogosultság, bruttó összeg, időpont, levonások, éves összesítés. Ha valamelyik adatot még nem tudod, jelöld nyitott tételként ahelyett, hogy biztos bevételként költenéd el.
Nyomtatható ellenőrző lista
A segédlet a cikk nélkül is tartalmazza a fő feltételeket, az érintett időszakot és a forrásellenőrzés dátumát. A saját ügyedhez jelöld meg, melyik pontot tisztáztad; az irat nem hivatalos kérelem és nem helyettesít határozatot.
📄 Ellenőrző lista letöltése (PDF) →Gyakran Ismételt Kérdések
Minden osztrák munkaviszonyhoz automatikusan jár két különfizetés?
A 13. és 14. havi juttatásra való jogosultságot jellemzően a kollektív szerződés vagy a munkaszerződés alapozza meg. Nincs minden osztrák foglalkoztatottra egységes általános törvényi jogosultság; egyes jogviszonyokban, például a közszolgálatban, külön törvényi szabály is alapozhat meg juttatást. A saját munkáltatóra és jogviszonyra alkalmazandó előírást kell vizsgálni.
Hol találom a saját jogosultságom és összegem alapját?
A különjuttatás összege és kifizetési ideje rendszerint a vonatkozó kollektív szerződésből vagy munkaszerződésből derül ki; egyes jogviszonyokban törvényi előírás is meghatározhatja. Az összeg és a kifizetési nap nem egységes minden munkavállalónál. A részmunkaidő, a változó bérelemek és a kilépés szabályai módosíthatják az összeget.
Ugyanannyi lesz a két különfizetés nettója?
A kedvezményesen adózó különjuttatások előírt levonások utáni adóalapjának első 620 eurója évente egyszer adómentes. A 620 euró nem jár külön-külön a 13. és a 14. havi fizetésre. A társadalombiztosítási levonás ettől még fennállhat. A példában az első és a második különfizetés becsült nettója 2 375,83 és 2 338,63 euró. Az összes éves nettó 30 926,66 euró; ez előzetes 2027-es tervezési becslés, nem végleges éves adóelszámolás.
Mikor kell külön megvizsgálni az időarányosítást?
Évközi munkakezdésnél vagy kilépésnél a különjuttatás gyakran arányos, de a pontos elszámolás a kollektív szerződéstől és a megszűnés körülményeitől függ. Egyes munkavállalói kategóriák és megszűnési módok külön feltételeket tartalmazhatnak.
A feltüntetett adókulcs a teljes különfizetésre mindig alkalmazható?
Az éves 620 eurós adómentes rész után a törvényi különjuttatási adóalap következő 24 380 eurója 6%, a következő 25 000 euró 27%, majd 33 333 euró 35,75% kulccsal adózhat. Csak a Jahressechstel és a §67 egyéb feltételei között alkalmazható. A teljes bruttó különjuttatás egyszerű 6%-os adóztatása hibás általánosítás. A különjuttatások kedvezményes adóztatásának kerete az éves rendes bérekhez kapcsolódó Jahressechstel; a keretet meghaladó rész rendes adóztatás alá kerülhet. Változó bér, évközi változás, más különjuttatás és éves kontrollszámítás módosíthatja az alkalmazható keretet.
Miért kell a tervezőben külön megadnom ezeket az összegeket?
Az éves nettó becsléséhez a rendes és a különjuttatási nettókat külön kell kiszámolni és összeadni; egy szokásos havi nettó egyszerű tizennégyszerezése nem ugyanaz. A tényleges különjuttatások száma, bruttó összege és éves kedvezményfelhasználása számít.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével; az állításokhoz elsődleges forrásokat és független tényellenőrzést használunk. Utolsó forrásellenőrzés: 2026. november 10. Az érintett év és az egyedi feltételek minden ügyben külön számítanak.