- Publikálva
- Frissítve: • 7 perc olvasási idő
Wekerle lakástakarék 2027: akár 1,8 millió Ft támogatás
- Szerzők
- Név
- berkalkulator.com
A Wekerle lakástakarék a bejelentés szerint az első 5 év befizetéseire 10%, a 6. évtől 20% állami kiegészítést adna. A részletes sajtóbeszámolók 10 év alatt akár 1 800 000 Ft támogatást mutatnak be, havi 100 000 Ft-os példával. Ez még bejelentett konstrukció: az indulás és a banki feltételek nem tekinthetők kész ajánlatnak.
Ha lakásra gyűjtesz, a támogatási százaléknál előbb azt érdemes tisztáznod, mennyit tudsz rendszeresen félretenni, és mikor kell majd a pénz. Az alábbi áttekintés a bejelentett arányokat mutatja. Ezekből a támogatás összegét szemléltethetjük; a saját jogosultságodat és a teljes hozamot még nem lehet megállapítani.
| A bejelentett megtakarítás része | Mit tudunk róla? |
|---|---|
| Az első 5 év befizetései | 10% állami kiegészítés |
| Befizetések a 6. évtől | 20% állami kiegészítés |
| A sajtóban bemutatott hosszabb példa | 10 év alatt akár 1 800 000 Ft támogatás |
| A példához tartozó havi befizetés | 100 000 Ft, következtetett példa, nem igazolt jogszabályi plafon |
| Banki kamat a kormányzati ismertetőben | 3%; a teljes nettó hozam ettől külön kérdés |
Ha a vásárlási hitelre is kíváncsi vagy, a Wekerle Plusz teljes áttekintésében találod a csomag többi elemét. A bejelentések és a kihirdetett szabályok közötti különbséget a 2027-es pénzügyi navigátor is jelzi.
Tartalomjegyzék
- Röviden
- Wekerle lakástakarék: mi a bejelentés tartalma?
- Lakástakarék támogatás: hogyan jön ki az 1,8 millió?
- Wekerle lakástakarék: kötelező a havi százezer?
- Mire használható a lakástakarék támogatás?
- Wekerle lakástakarék: kinek és mikortól?
- Lakástakarék támogatás vagy teljes hozam?
- Mit tegyél a Wekerle lakástakarék indulásáig?
- Gyakran Ismételt Kérdések
Röviden
- Állami hozzájárulás: az első 5 évben 10%, a 6. évtől 20% a befizetésekre.
- A nagy összegű példa: 10 év alatt akár 1 800 000 Ft támogatásról szól, saját befizetésen felül.
- Havi összeg: a sajtó 100 000 Ft-tal szemlélteti ezt; ebből nem következik kötelező minimum vagy kihirdetett befizetési korlát.
- Felhasználás: a pénzügyminiszteri tájékoztatóról szóló beszámolók szerint lakásvásárlás, lakásfelújítás, illetve későbbi hitelfelvételhez önerő.
- Nyitott részletek: a pontos indulás, a lakástakarék önálló jogosultsági köre, a szolgáltatók, a díjak, a jóváírás és az idő előtti kilépés szabályai.
- Teendő: tervezd meg a saját havi keretedet, és a szerződéses feltételek ismeretében hasonlítsd össze a lehetőségeket.
Wekerle lakástakarék: mi a bejelentés tartalma?
A kormányzati lakhatási összefoglaló az önerő és az induló tőke összegyűjtését nevezi meg a lakástakarék céljaként. A részletesebb tájékoztatás napja 2026. október 20.. A szöveg 5 vagy 10 éven át tartó rendszeres megtakarításról beszél.
Érdemes külön látni a saját félretett pénzt és az állam hozzájárulását. A támogatási kulcsok a befizetésekhez tartoznak. Nem azt jelentik, hogy minden évben az addig felhalmozott teljes vagyonodra ugyanekkora hozam járna.
A pontos státusz jelenleg: bejelentett program, nem igazolt igénylési feltételrendszer. Ez azért számít, mert egy hírből még nem tudod meg, milyen feltételekkel köthetnél szerződést, mikor írják jóvá a támogatást, vagy mi történik, ha megváltozik a lakásterved.
Lakástakarék támogatás: hogyan jön ki az 1,8 millió?
A Portfolio részletes beszámolója a pénzügyminiszter prezentációját is közli. A minisztériumi eredetű, sajtóban reprodukált dián 10 év alatt akár 1 800 000 Ft állami támogatás szerepel. A havi összeg és a támogatási arányok kapcsolata egyszerű számítással követhető.
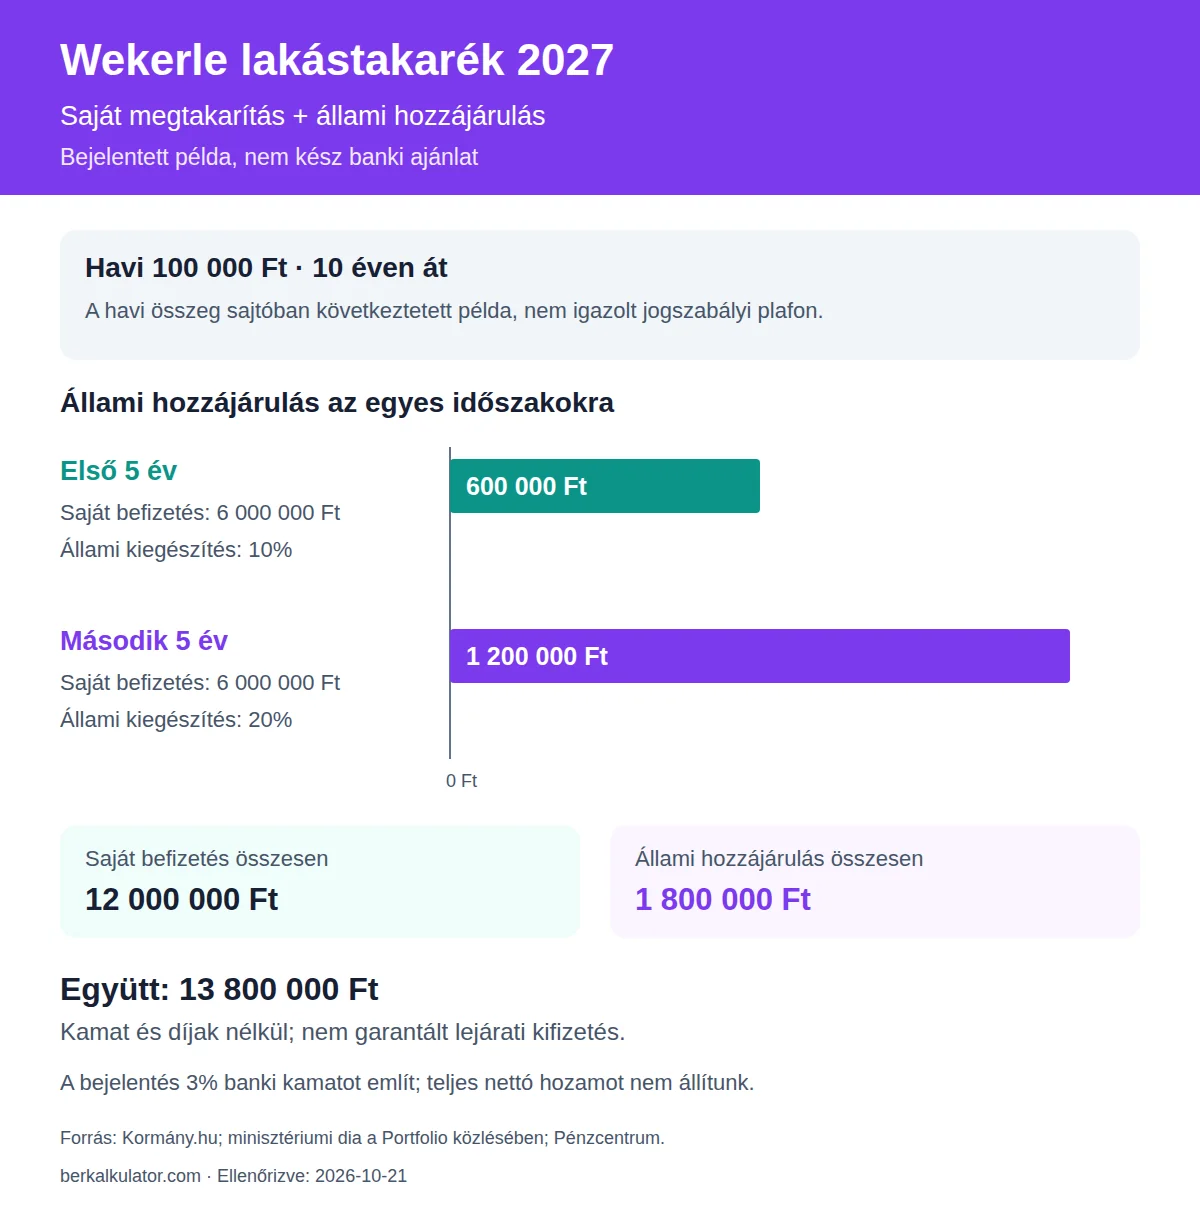
Kata például havi 100 000 Ft-ot tudna a leendő lakására félretenni. A táblázat változatlan havi befizetést feltételez, a bejelentett támogatási lépcsőkkel; kamat és díjak nélkül mutatja a pénz eredetét.
| Időszak | Saját befizetés | Állami kiegészítés aránya | Számított hozzájárulás |
|---|---|---|---|
| Első 5 év | 6 000 000 Ft | 10% | 600 000 Ft |
| Második 5 év | 6 000 000 Ft | 20% | 1 200 000 Ft |
| Összesen 10 év | 12 000 000 Ft | Az időszakok szerint | 1 800 000 Ft |
Kata saját befizetése és a példában számolt állami hozzájárulás együtt 13 800 000 Ft. Ez kamatot és díjakat nem tartalmazó összegzés, nem garantált lejárati kifizetés. Az állami támogatás jóváírásának időpontját és a kamatozás részleteit nem helyettesíti ez a táblázat.
Wekerle lakástakarék: kötelező a havi százezer?
Nem igazolt ilyen minimum. A Pénzcentrum tudósítása a maximális támogatást bemutató példát ismerteti. A Portfolio a havi 100 000 Ft-ot a miniszteri prezentációban szereplő támogatási összegből következteti ki. Ez nem ugyanaz, mint egy kihirdetett, bankok által alkalmazott befizetési plafon.
Kisebb összeggel is érdemes végiggondolnod a saját tervedet. Eszter havi 50 000 Ft-ot tudna félretenni. Ha erre az összegre ugyanazok a támogatási arányok lennének alkalmazhatók, 10 év alatt 6 000 000 Ft saját befizetése lenne; a számított hozzájárulás az első időszakra 300 000 Ft, a másodikra 600 000 Ft, együtt 900 000 Ft.
Ez feltételes számpélda, nem Eszter igazolt jogosultsága. A végleges feltételek döntik majd el, milyen szerződésekre, befizetésekre és személyeknek jár a támogatás. Addig a vállalható havi összegből indulj ki: a nagyobb támogatási példa kedvéért ne tervezz olyan befizetést, amely mellett nem marad mozgástered.
Mire használható a lakástakarék támogatás?
A pénzügyminiszteri sajtótájékoztatóról szóló beszámolók szerint a megtakarítás célja lakásvásárlás, lakásfelújítás, illetve későbbi hitelfelvételhez önerő. A sajtóban közzétett minisztériumi dián a vásárlás és a felújítás külön is szerepel. Ez már több információ annál, hogy általában lakáscélra gyűjtenél.
A konkrét elszámolás azonban még tisztázandó: milyen munkákra költhető, milyen bizonylat kell, kinek az ingatlanára fordítható, és mikor férhetsz hozzá? A felújítási cél említése önmagában nem jelenti azt sem, hogy a lakástakarék ugyanazokat a feltételeket követi, mint a Wekerle csomag külön energetikai felújítási eleme.
A hitelhez szükséges önerő sem jelent automatikus hitelígéretet. A későbbi kölcsönnek saját feltételei lesznek. A finanszírozás összerakásában az önerő és lakásvásárlási támogatások útmutatója segít; az Otthon Start vagy CSOK Plusz összevetés pedig más lakáscélú konstrukciók közötti eligazodáshoz ad szempontokat.
Rövid lakáspiaci kiegészítés: a Portfolio áfáról szóló tudósítása szerint az új lakások kedvezményes áfájának határozatlan idejű fenntartását jelentették be. A 5% itt adókulcs; a használt lakásokra bejelentett 5% pedig a külön vásárlási hitel kamata. Az áfahírből nem állapítunk meg új hatálynapot vagy konkrét adásvételre alkalmazható adómértéket.
Wekerle lakástakarék: kinek és mikortól?
A programismertetők fiatalok lakáshoz jutását említik célként, de a lakástakarék önálló jogosultsági feltételeit nem részletezik. A vásárlási hitelnél közölt korhatárt ezért nem alkalmazzuk automatikusan a megtakarításra. Egy megtakarítási szerződés és egy támogatott hitel eltérő vállalás.
A megvizsgált forrásokból nem igazolható a meglévő lakástakarék-szerződések automatikus bevonása sem. Ha már fizetsz ilyen szerződést, az új bejelentés nem bizonyítja, hogy arra is megkapod majd az állami kiegészítést. Előbb a végleges szabályt és a szolgáltató írásos tájékoztatását nézd meg.
Pontos indulási napot nem támasztanak alá az ellenőrzött programismertetők. Az éves költségvetéshez kapcsolódó bejelentésből ne vezess le automatikusan szerződéskötési dátumot. Azt keresd majd, mikortól, mely szolgáltatónál és milyen feltételekkel lesz elérhető a konstrukció.
Lakástakarék támogatás vagy teljes hozam?
A támogatás és a kamat más pénzáramlás. A kormányzati összefoglaló 3% banki kamatot is említ, de ebből a hozzájárulási százalékok hozzáadásával nem kapunk hiteles éves hozamot. A befizetett összegek eltérő ideig lehetnek a számlán, és a jóváírási feltételek is számítanak.
A költségeket is meg kell ismerni. Az MNB általános fogyasztóvédelmi tájékoztatója szerint a lakástakarék költségeit a szerződés, az általános szerződési feltételek és a díjtáblázatok tartalmazzák. Ez a lakástakarékok általános ismertetése, nem az új Wekerle-program díjjegyzéke.
A saját összehasonlításodhoz kérj majd teljes költségkimutatást és azonos befizetésekre szóló számítást. Nézd meg azt is, mikor használhatod fel a pénzt, és mi történik, ha előbb szükséged van rá. Egy jól hangzó támogatási százalék ezekre nem válaszol.
Mit tegyél a Wekerle lakástakarék indulásáig?
Először nevezd meg a célt: lakást vennél, későbbi hitelhez gyűjtenél, vagy felújítanál? Utána írd mellé az időtávot és a rendszeresen félretehető összeget. A pénzügyi terved akkor is hasznos marad, ha a bejelentett konstrukció részletei változnak.
Kata a sajtópéldát már érti, de a szerződés előtt a díjakat és a hozzáférést is ellenőrzi. Eszter a kisebb havi keretét tervezi meg, és nem tekinti személyes támogatási ígéretnek a feltételes számítást. Mindketten akkor tudnak összehasonlítható ajánlatot kérni, amikor megjelennek az írásos feltételek.
Ha közben már konkrét lakásvásárlást tervezel, a jelenlegi lehetőséget az Otthon Start-kalkulátorral nézheted meg. Ez nem Wekerle lakástakarék-ajánlat és nem helyettesíti a későbbi banki tájékoztatót. A szerződés előtti kérdéseket a letölthető lapra is összegyűjtöttük.
📄 Lakástakarék ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyi állami támogatást adhat a Wekerle lakástakarék?
A kormányzati összefoglaló szerint az első 5 év befizetéseire 10%, a 6. évtől 20% kiegészítést terveznek. A pénzügyminiszteri prezentáció sajtóban közölt példája 10 év alatt akár 1 800 000 Ft támogatásról szól. Ez bejelentés, nem kész banki ajánlat.
Havi százezer forint a Wekerle lakástakarék kötelező befizetése?
Nem igazolt ilyen minimum. A havi 100 000 Ft a maximális támogatásra bemutatott sajtópélda összege. A Portfolio ezt a 10 év alatti 1 800 000 Ft-ból következtette ki; jogszabályi befizetési plafonként sem kezelhető.
Mire lehetne felhasználni a Wekerle lakástakarékot?
A pénzügyminiszteri tájékoztatóról szóló beszámolók szerint a cél: lakásvásárlás, lakásfelújítás, illetve későbbi hitelfelvételhez önerő. A konkrét felhasználási és igazolási szabályok, illetve a banki hitelbírálat feltételei még tisztázandók.
Mikor indul a Wekerle lakástakarék, és kik igényelhetik?
Az ellenőrzött programismertetők nem adnak pontos indulási napot és teljes önálló jogosultsági feltételrendszert. A vásárlási hitelre ismertetett korhatárból nem következik automatikusan a lakástakarék korhatára.
A húszszázalékos állami támogatás éves hozamot jelent?
Nem. A 20% az érintett időszak befizetéseire jutó állami kiegészítés, nem a teljes egyenleg éves hozama. A kormányzati összefoglaló 3% banki kamatot is említ, de a teljes nettó hozamot a díjak és jóváírási feltételek nélkül nem számoljuk ki.
Megkapja a támogatást a már meglévő lakástakarékom is?
A vizsgált bejelentésekből nem igazolható a meglévő szerződések automatikus bevonása. Ehhez a végleges szabály és az érintett szolgáltató írásos tájékoztatása szükséges.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült tájékoztató.
Utolsó ellenőrzés: 2026-10-21.
Források: a kormányzati lakhatási összefoglaló; a Pénzügyminisztérium prezentációja a Portfolio közlésében; a Portfolio és a Pénzcentrum tájékoztatóról szóló tudósításai; az MNB általános pénztári ismertetője. A források az érintett bekezdéseknél elérhetők.
Az ellenőrzés határa: a bejelentés tartalmát és a szemléltető számításokat ellenőriztük. A havi befizetési példa nem igazolt jogszabályi plafon; a cikk nem állít kész banki jogosultságot, garantált teljes hozamot vagy kihirdetett áfamódosítást.