- Publikálva
- Frissítve: • 6 perc olvasási idő
Német home office Magyarországról: adó és tb 2027
- Szerzők
- Név
- berkalkulator.com
Német munkaviszony mellett a magyar home office adózását és társadalombiztosítását külön kell rendezni. A német munkáltató vagy egy A1 igazolás önmagában nem dönti el a magyarországi munkanapok adóját. A távmunka külön uniós keretmegállapodása nem alkalmazható automatikusan német–magyar helyzetre. A tényleges munkavégzési helyet, gyakoriságot és lakóhelyet előre egyeztesd a megfelelő eljáráshoz.
Jól hangzik, hogy német munkabér mellett rendszeresen Magyarországról dolgozhatsz. A munkáltatói beleegyezés azonban csak az egyik része az előkészítésnek. Ez az útmutató abban segít, hogy meg tudd különböztetni a munkaszervezést, az adót, az alkalmazandó tb-jogot és az egészségügyi ellátás igazolását; személyes hatósági megállapítást nem helyettesít.
Tartalomjegyzék
- Röviden
- Adó és társadalombiztosítás: eltérő kérdések
- Munkavégzési hely, illetőség és az egyezmény
- Melyik ország társadalombiztosítási joga alkalmazandó?
- Miért nem automatikus a távmunka-kivétel?
- Nóra rendszeres hazai munkanapjai
- Péter biztosítása, A1 és S1 igazolása
- Magyar bejelentés és a következő gyakorlati lépés
- Letölthető ellenőrzőlap
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
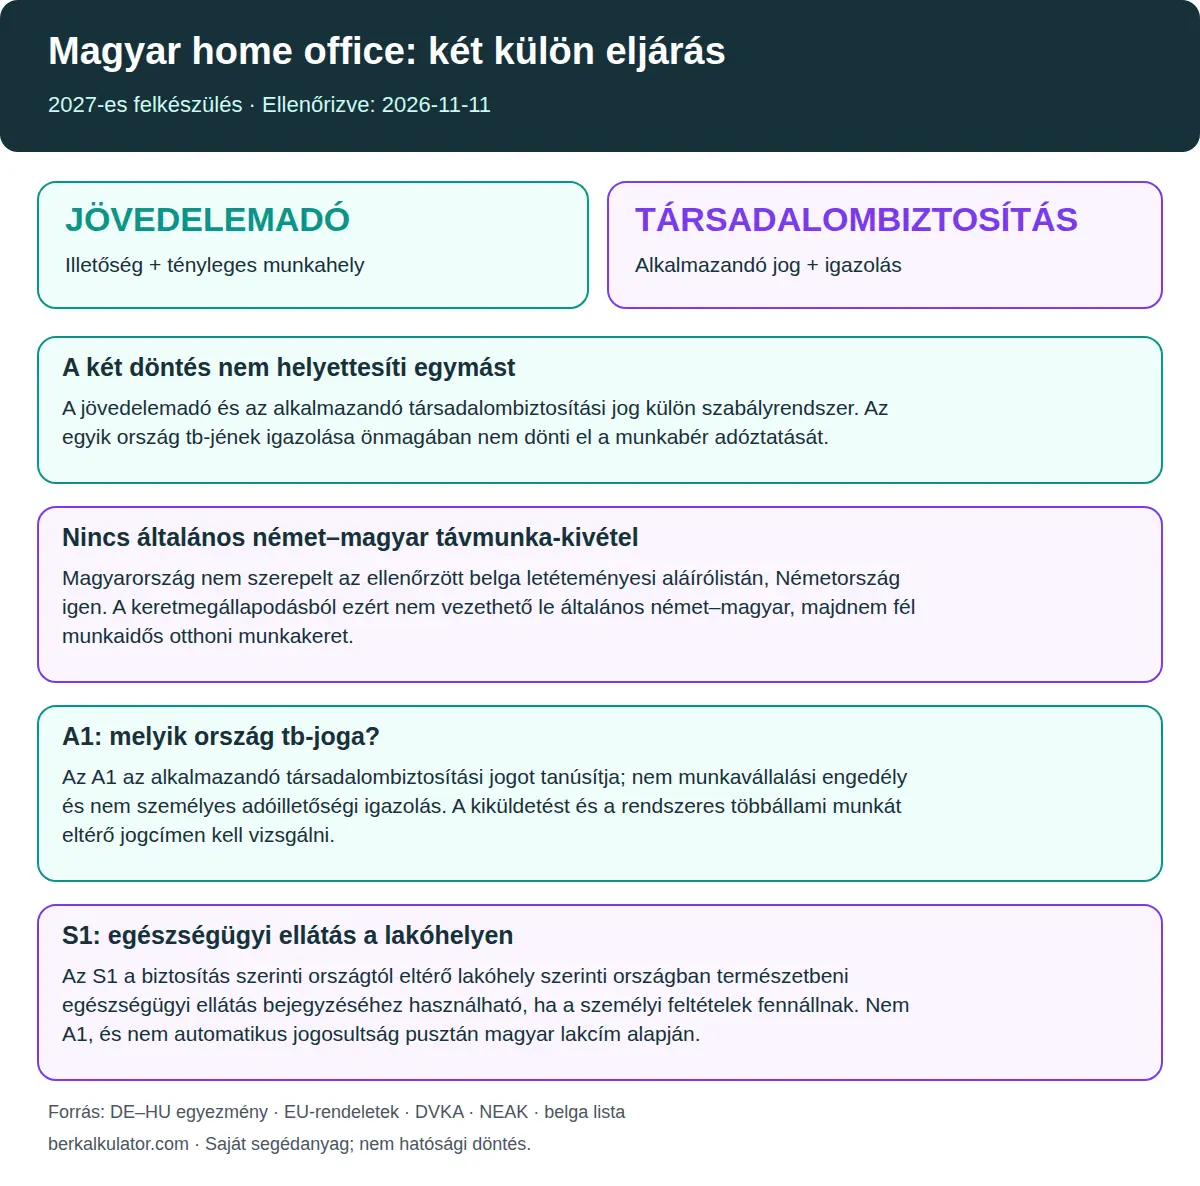
- Külön döntés az adó és a tb: A jövedelemadó és az alkalmazandó társadalombiztosítási jog külön szabályrendszer. Az egyik ország tb-jének igazolása önmagában nem dönti el a munkabér adóztatását.
- A tényleges munkavégzés számít: A munkabér adóztatásánál számít az egyezmény szerinti illetőség és az a hely, ahol fizikailag dolgozol. A német munkaszerződés önmagában nem tesz minden magyarországi munkanapot kizárólag Németországban adózóvá.
- A távmunka-kivétel nem általános német–magyar lehetőség: Magyarország nem szerepelt az ellenőrzött belga letéteményesi aláírólistán, Németország igen. A keretmegállapodásból ezért nem vezethető le általános német–magyar, majdnem fél munkaidős otthoni munkakeret.
- Az A1 és az S1 eltérő igazolás: Az A1 az alkalmazandó társadalombiztosítási jogot tanúsítja; nem munkavállalási engedély és nem személyes adóilletőségi igazolás. A kiküldetést és a rendszeres többállami munkát eltérő jogcímen kell vizsgálni. Az S1 a biztosítás szerinti országtól eltérő lakóhely szerinti országban természetbeni egészségügyi ellátás bejegyzéséhez használható, ha a személyi feltételek fennállnak. Nem A1, és nem automatikus jogosultság pusztán magyar lakcím alapján.
Adó és társadalombiztosítás: eltérő kérdések
Az első félreértés rendszerint így hangzik: „Németországban biztosított vagyok, tehát a bérem is ott adózik.” A jövedelemadó és az alkalmazandó társadalombiztosítási jog külön szabályrendszer. Az egyik ország tb-jének igazolása önmagában nem dönti el a munkabér adóztatását. A hatóságok más kérdésre válaszolnak, és más adatot kérhetnek hozzá.
A következő táblázat fogalmi térkép, nem személyes besorolás. A rövidítések jelentése a mellettük látható forrásolt magyarázatból következik.
| Kérdés | Mit kell tisztázni? | Melyik igazolás nem helyettesíti? |
|---|---|---|
| Jövedelemadó | Egyezmény szerinti illetőség és tényleges munkavégzés | Az A1 nem adóilletőségi igazolás. |
| Alkalmazandó társadalombiztosítási jog | Egy vagy több államban végzett tevékenység, megfelelő jogcím | A német munkaszerződés nem önálló A1. |
| Egészségügyi ellátás a lakóhelyen | A biztosítás és a lakóhely szerinti jogosultság rendezése | Az S1 nem adóigazolás és nem A1. |
| Ideiglenes tartózkodás ellátása | Orvosilag szükséges ellátás és a kártya feltételei | Az EU-kártya nem általános tervezettkezelés-engedély. |
A saját ügyintézésedhez ezt külön kérdéslistaként használd. Ha a bérszámfejtő az adókezelést tisztázza, attól még az alkalmazandó tb-jog megállapítása vagy a magyarországi ellátási jogosultság bejegyzése nyitott feladat maradhat.
Munkavégzési hely, illetőség és az egyezmény
A munkabér adóztatásánál számít az egyezmény szerinti illetőség és az a hely, ahol fizikailag dolgozol. A német munkaszerződés önmagában nem tesz minden magyarországi munkanapot kizárólag Németországban adózóvá. A német–magyar adóegyezmény szerinti illetőséget nem az dönti el önmagában, melyik országban kedvezőbb a nettó. A tényleges körülményeket kell vizsgálni.
Az egyezmény rövid munkavégzési kivételének napfeltétele mellett a munkáltató illetőségére és a költséget viselő telephelyre vonatkozó feltételeknek is együtt kell teljesülniük. Ez nem szabadon elkölthető otthoni munkanapkeret. Ha valaki csak a napokról beszél, kérdezz rá a további feltételekre is. A munkáltató és a költségviselő telephely szerepe nélkül a rövid munkavégzés szabályából nem lesz megbízható következtetés.
Az országonként vezetett munkavégzési naptár ezért gyakorlati alapirat lehet az egyeztetéshez. Az adóbevallási útmutató a magyar jövedelmet és a költözési évet külön tárgyalja; a havi bérlap önmagában nem zárja le az éves adóügyet.
Melyik ország társadalombiztosítási joga alkalmazandó?
Az uniós koordináció főszabály szerint egyszerre egy tagállam társadalombiztosítási jogát rendeli alkalmazni; a rendszeres többállami munka eltér a kizárólag egy országban végzett munkától. A szokásos, rendszeresen váltakozó munkavégzés, a másik államba szóló kiküldetés és az egyedi kivételes megállapodás nem felcserélhető címke.
A rendszeresen több államban dolgozó munkavállalónál a lakóhely szerinti lényeges tevékenységhez a munkaidő és/vagy díjazás legalább negyedének ott kell teljesülnie. Az EUB értelmezése szerint a küszöb hiányát más körülmény nem pótolja. Ez tb-szabály, nem általános adómentes munkanapkeret. Ettől még a teljes többállami helyzetet az illetékes szervnek kell vizsgálnia. Az arányt ne kezeld önálló engedélyként, és különösen ne keverd össze az adóegyezmény feltételeivel.
A lényeges tevékenységről szóló értelmezéshez a bírósági ítélet és a végrehajtási rendelet tartozik. A grafika ezért két külön eljárási utat mutat, nem egyetlen általános „külföldi home office” döntést.
Miért nem automatikus a távmunka-kivétel?
A határon átnyúló távmunka külön keretmegállapodása csak a részes államok közti, a feltételeknek megfelelő ügyben és kérelem alapján alkalmazható. Nem automatikus munkáltatói választás. A DVKA hivatalos távmunka-oldala ismerteti a külön keret feltételeit. A részes országok körét az aktuális letéteményesi listán is ellenőrizni kell.
Magyarország nem szerepelt az ellenőrzött belga letéteményesi aláírólistán, Németország igen. A keretmegállapodásból ezért nem vezethető le általános német–magyar, majdnem fél munkaidős otthoni munkakeret. Ez időponthoz kötött forrásmegfigyelés: a későbbi változást az eredeti listán kell újra ellenőrizni. Más országpár példáját ne másold át a saját német–magyar munkarendedre.
Az EU 2026/2359 rendelete már hatályba lépett, de az itt tárgyalt kiküldetési és többállami szabályokat érintő számos módosítását csak 2028. november 2-től kell alkalmazni. A hatálybalépés és az alkalmazás kezdete külön fogalom; ezekből nem következik új automatikus magyar távmunka-kivétel 2027-re. A hatályos rendelet címe mellett ezért az alkalmazási időpontot is el kell olvasni. Az új uniós módosításból sem következik, hogy egy korábban nem működő távmunka-kivétel már a saját következő évi helyzetedre használható.
Nóra rendszeres hazai munkanapjai
Nóra kitalált munkavállaló. Német munkáltatója megengedné, hogy rendszeresen a magyarországi otthonából dolgozzon. Nóra egy másik országpárra készült cikkből arra következtet, hogy az egész ügyet megoldja a távmunka keretmegállapodása.
Ahelyett, hogy erre építené a munkarendjét, előkészíti a saját adatait: tényleges lakóhely, munkáltató, országonkénti tervezett munkanapok és a rendszeresség. A munkáltatóval külön kérdez rá az adózási és tb-eljárásra. A példából nem állapítjuk meg, melyik ország joga fog rá vonatkozni; ezt a megfelelő eljárás eredménye rendezi.
Távmunkanapok előtt egyeztesd írásban a munkáltatóval a tényleges munkavégzési országokat, gyakoriságot és időszakot; kérd a megfelelő adó- és tb-eljárás tisztázását. Az egyeztetés végére ne pusztán egy szóbeli „rendben van” maradjon, hanem legyen világos, ki intézi az alkalmazandó jog vizsgálatát és a bérszámfejtés kezelését.
Péter biztosítása, A1 és S1 igazolása
Péter szintén kitalált szereplő. Németországban dolgozik, de a magyarországi családi otthonához és az itthoni orvosi ellátáshoz is kötődik. Egyetlen igazolást keres minden kérdésére. Az első lépés az, hogy szétválasztja, mire van szüksége.
Az A1 az alkalmazandó társadalombiztosítási jogot tanúsítja; nem munkavállalási engedély és nem személyes adóilletőségi igazolás. A kiküldetést és a rendszeres többállami munkát eltérő jogcímen kell vizsgálni. Ha a munkavégzés rendszeresen több államot érint, ezt már a kérelem megfelelő jogcíménél is jelezni kell. A kizárólag kiküldetéshez készült példa nem válasz minden többállami munkára.
Az S1 a biztosítás szerinti országtól eltérő lakóhely szerinti országban természetbeni egészségügyi ellátás bejegyzéséhez használható, ha a személyi feltételek fennállnak. Nem A1, és nem automatikus jogosultság pusztán magyar lakcím alapján. Péter a biztosítójától és a magyar lakóhely szerinti illetékes egészségbiztosítási szervtől a saját jogosultság rendezésének módját kérdezi meg. Nem a magyar lakcímkártyából vezet le automatikus ellátást.
Az Európai Egészségbiztosítási Kártya ideiglenes tartózkodás alatt orvosilag szükséges ellátásra szolgál a szabályok szerint; nem azonos a lakóhely szerinti teljes körű ellátást rendező S1-el, és nem általános tervezettkezelés-engedély. A tervezett kezelés, az ideiglenes hazalátogatás és a másik országban fennálló lakóhely eltérő helyzet; ne cseréld fel az ezekhez tartozó igazolásokat.
Magyar bejelentés és a következő gyakorlati lépés
A Magyarországon TAJ-számmal rendelkező érintett a külföldi egészségbiztosítás létrejöttét és megszűnését is tizenöt napon belül jelenti be az illetékes kormányhivatalnak. A hatósági nyilvántartást és az ellátáshoz használható igazolást külön rendezd. A külföldi biztosítás bejelentését és az egészségügyi ellátás igazolását külön ellenőrizd. A NEAK hivatalos tájékoztatója a nyomtatványokhoz és az illetékes ügyintézéshez is kiindulópont.
Nóra a távmunkanapok előtt egyeztet, Péter pedig a biztosítási és ellátási iratait rendezi. Ha változik a munkarend vagy az országok közti arány, a korábbi megállapítást és annak feltételeit újra vizsgálni kell; ne építs korlátlan jövőbeli engedélyt egy régi példára.
A német bérpapír útmutató segít ellenőrizni, milyen adatokkal számfejtettek, a költözési útmutató pedig a munkakezdés iratait rendezi. A német munkavállalási tervező kizárólag saját nettóból és költségekből készít pénzügyi tervet: adóilletőséget, alkalmazandó tb-jogot, A1-et vagy S1-jogosultságot nem állapít meg.
A német munkavállalási tudástár kapcsolódó útmutatói között folytathatod, ha a munkarended mellett családi, bevallási vagy költözési feladat is nyitott.
Letölthető ellenőrzőlap
Az önálló segédanyag a cikk ellenőrzött állításait és az ügyintézéshez szükséges teendőket foglalja össze. Saját használatra készült; nem hivatalos nyomtatvány és nem hatósági döntés.
📄 Ellenőrzőlap letöltése (PDF) →Gyakran Ismételt Kérdések
Dolgozhatok német munkaviszonyban magyar home office-ból?
A munkáltatói engedély mellett a két ország adó- és tb-szabályát is rendezni kell. A munkabér adóztatásánál számít az egyezmény szerinti illetőség és az a hely, ahol fizikailag dolgozol. A német munkaszerződés önmagában nem tesz minden magyarországi munkanapot kizárólag Németországban adózóvá. Az uniós koordináció főszabály szerint egyszerre egy tagállam társadalombiztosítási jogát rendeli alkalmazni; a rendszeres többállami munka eltér a kizárólag egy országban végzett munkától.
Automatikusan megmarad a német tb a távmunkánál?
Nem. A határon átnyúló távmunka külön keretmegállapodása csak a részes államok közti, a feltételeknek megfelelő ügyben és kérelem alapján alkalmazható. Nem automatikus munkáltatói választás. Magyarország nem szerepelt az ellenőrzött belga letéteményesi aláírólistán, Németország igen. A keretmegállapodásból ezért nem vezethető le általános német–magyar, majdnem fél munkaidős otthoni munkakeret.
Mit igazol az A1?
Az A1 az alkalmazandó társadalombiztosítási jogot tanúsítja; nem munkavállalási engedély és nem személyes adóilletőségi igazolás. A kiküldetést és a rendszeres többállami munkát eltérő jogcímen kell vizsgálni.
Mire való az S1?
Az S1 a biztosítás szerinti országtól eltérő lakóhely szerinti országban természetbeni egészségügyi ellátás bejegyzéséhez használható, ha a személyi feltételek fennállnak. Nem A1, és nem automatikus jogosultság pusztán magyar lakcím alapján.
Elég a német EU-kártya magyarországi ellátáshoz?
Az Európai Egészségbiztosítási Kártya ideiglenes tartózkodás alatt orvosilag szükséges ellátásra szolgál a szabályok szerint; nem azonos a lakóhely szerinti teljes körű ellátást rendező S1-el, és nem általános tervezettkezelés-engedély. A tényleges lakóhely és az ellátás jellege szerint kell rendezni a jogosultságot.
Az otthoni munka napjai adómentesek a rövid tartózkodás szabálya miatt?
Az egyezmény rövid munkavégzési kivételének napfeltétele mellett a munkáltató illetőségére és a költséget viselő telephelyre vonatkozó feltételeknek is együtt kell teljesülniük. Ez nem szabadon elkölthető otthoni munkanapkeret. A jövedelemadó és az alkalmazandó társadalombiztosítási jog külön szabályrendszer. Az egyik ország tb-jének igazolása önmagában nem dönti el a munkabér adóztatását.
Források és szerzői információ
Szerző: berkalkulator.com. A cikk AI segítségével készült, eredeti jogszabályok és illetékes hatóságok tájékoztatói alapján. Nem állítunk név szerinti szakmai lektorálást. Utolsó forrásellenőrzés: 2026. november 11. Az összegek, feltételek és javaslatok státusza erre az ellenőrzésre vonatkozik; személyes ügyben a hatósági elbírálás az irányadó.
- Német–magyar adóegyezmény
- EU – a társadalombiztosítási koordináció alaprendelete
- EU – a végrehajtási rendelet
- EU – új módosítás, eltérő alkalmazási időpontokkal
- DVKA – határon átnyúló távmunka
- Belga letéteményes – a keretmegállapodás aláírói
- NEAK – külföldi biztosítás bejelentése
- NEAK – külföldi ellátás, EU-kártya és kapcsolódó kérdések