- Publikálva
- Frissítve: • 6 perc olvasási idő
Német adóosztályok 2027: III/V vagy IV/IV?
- Szerzők
- Név
- berkalkulator.com
A német adóosztályok a havi béradólevonást rendezik; a házaspárnak érdemes a közös helyzetét vizsgálnia. A III/V, az alapértelmezett IV/IV és a faktoros megoldás eltérő havi pénzáramot jelenthet. Az adóosztály önmagában nem éves adómegtakarítás. A Magyarországon élő házastárs, a másik jövedelem és a bevallási kötelezettség külön ellenőrzést igényel.
„Házas vagyok, akkor biztosan a kedvezőbb osztály jár?” Az első német fizetés előtt érthető ez a kérdés. Mégis könnyű rossz következtetésre jutni, ha csak az egyik fél bérpapírját nézed. Ez az útmutató a választási lehetőségek megértésében segít; a személyes besorolást az ELStAM és az illetékes Finanzamt alapján rendezd.
Tartalomjegyzék
- Röviden
- Mit jelent az egyes német adóosztály?
- III/V vagy IV/IV faktorral: más havi ütemezés
- Kata és Balázs közös döntése
- Mi változik, ha a házastárs Magyarországon él?
- Így egyeztesd az ELStAM-adatot és a váltást
- Mi a helyzet a következő évi reformmal?
- Letölthető ellenőrzőlap
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Havi levonás és éves adó: A Steuerklasse a havi béradólevonást befolyásolja; az adóosztály megválasztása önmagában nem változtatja meg ugyanazon közös éves adóalap és adózási mód végleges éves adóját.
- A faktor hatósági adat: A IV/IV faktoros eljárásban a Finanzamt a várható közös adóhoz igazított faktort állapít meg; ezt nem helyettesíti egy saját szabadon választott szorzó.
- Magyarországi házastárs: A Magyarországon élő házastárs és a magyar jövedelem esetében a korlátlan adókötelezettséghez hasonló elbírálás külön törvényi feltételeit és igazolásait is vizsgálni kell; a házasság nem automatikus III. osztály.
- Reformhír és hatályos jog: A vizsgált hatályos törvény továbbra is tartalmazza az adóosztályokat. A tervezett reform nem igazolja, hogy a III/V kombináció 2027-ben már megszűnt volna.
Mit jelent az egyes német adóosztály?
A következő táblázat eligazítás, nem önálló jogosultságvizsgáló. Az osztályjelölések a német Steuerklasse kategóriái; az ELStAM a béradólevonáshoz tárolt elektronikus adatok neve. A jogi alap az EStG adóosztályokról szóló rendelkezése.
| Jelölés | Mire figyelj? |
|---|---|
| I. | Az I. osztály többek között az egyedülállók általános osztálya, ha nem tartoznak a kedvezőbb külön osztályokba; a pontos feltételeket a törvény és az ELStAM adja. |
| II. | A II. osztályhoz az egyedülálló szülő adóalap-csökkentésének feltételei szükségesek; gyermek puszta megléte nem elég. |
| III. és V. | A III/V kombináció kérelemhez, a megfelelő korlátlan adókötelezettséghez és a tartós különélés hiányához kötött; az egyik fél havi levonásának csökkenését a másik fél magasabb levonása kísérheti. A külföldi házastárs feltételeit külön kell igazolni. |
| IV. | A IV/IV a feltételeknek megfelelő, nem tartósan különélő, korlátlan adókötelezettségű házaspár törvényi alapbeállítása. A külföldön élő házastárs esetét külön kell vizsgálni. |
| IV. faktorral | A IV/IV faktoros eljárásban a Finanzamt a várható közös adóhoz igazított faktort állapít meg; ezt nem helyettesíti egy saját szabadon választott szorzó. |
| VI. | A VI. osztály a további, egyidejű munkaviszony béradólevonásához kapcsolódhat; hiányzó vagy nem használható ELStAM-adat is vezethet ilyen levonáshoz. |
A „van gyermekem” mondat tehát nem osztályválasztó. Ugyanígy a VI. jelölés sem bizonyítja önmagában, hogy a munkáltató hibázott: először az egyidejű munkaviszonyokat és az adatátadást vizsgáld. A német bérpapír olvasásához készült útmutató segít megtalálni az érintett sort.
III/V vagy IV/IV faktorral: más havi ütemezés
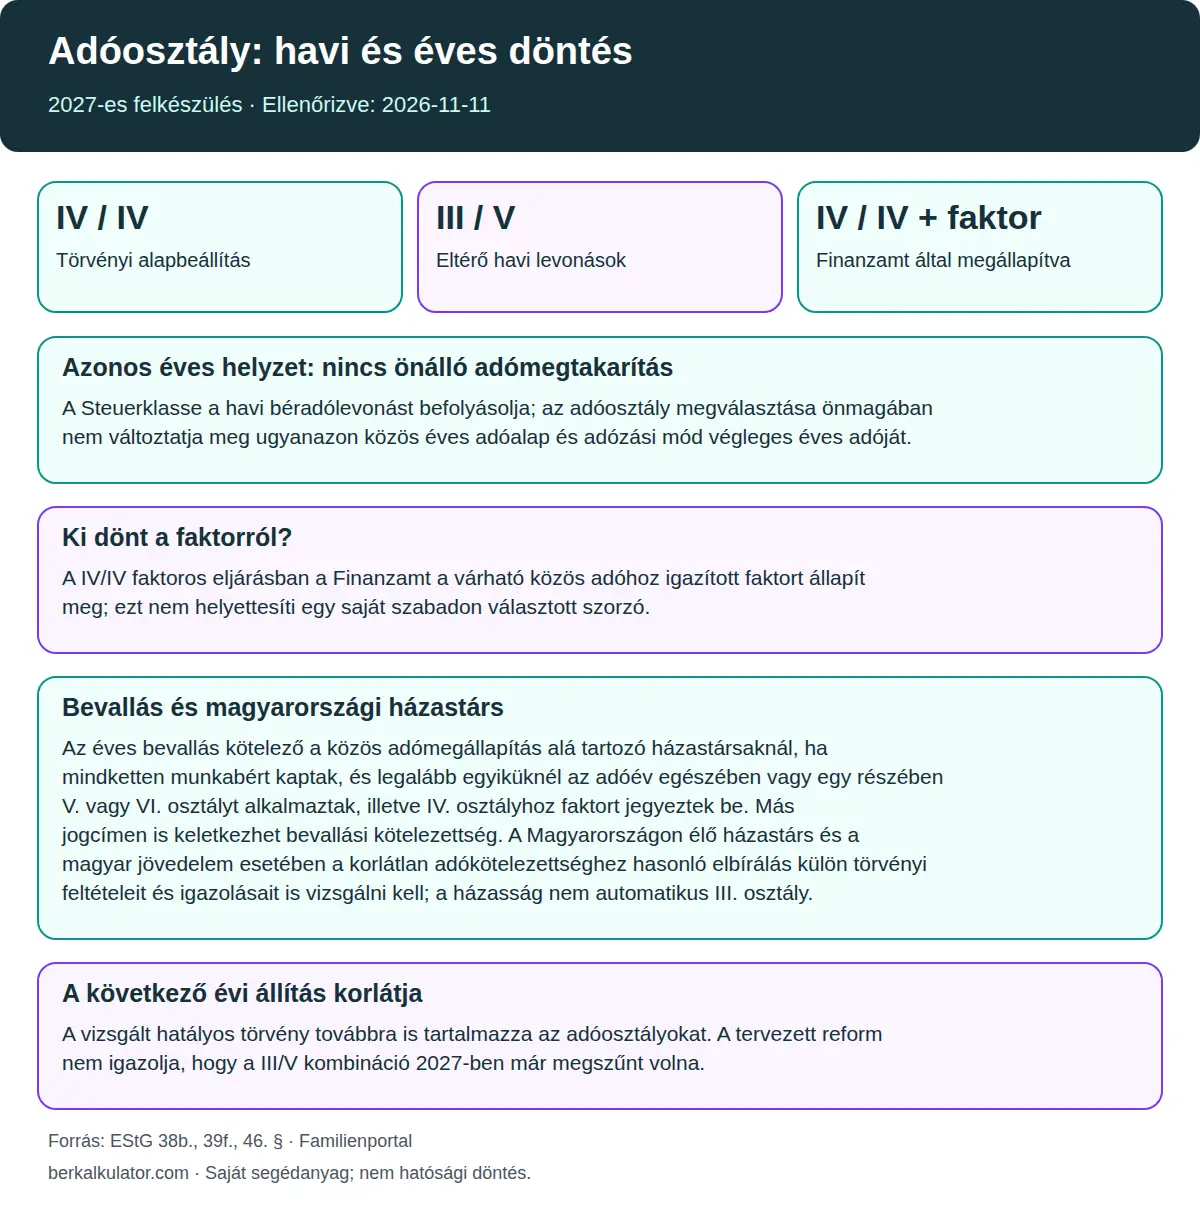
Kezdd a legfontosabb különbséggel: A Steuerklasse a havi béradólevonást befolyásolja; az adóosztály megválasztása önmagában nem változtatja meg ugyanazon közös éves adóalap és adózási mód végleges éves adóját. Ha a háztartás végleges éves adója azonos, a havi eltérést nem érdemes tartós bevételnövekedésként elkölteni.
A III/V kombinációnál a házastársak havi terhelése eltérően oszlik meg. A III/V kombináció kérelemhez, a megfelelő korlátlan adókötelezettséghez és a tartós különélés hiányához kötött; az egyik fél havi levonásának csökkenését a másik fél magasabb levonása kísérheti. A külföldi házastárs feltételeit külön kell igazolni. Ezért a „nekem több marad” kijelentés mellé mindig tedd oda a másik fél bérlapját is. Az éves rendezés következményét szintén tervezzétek meg.
A faktoros út más logikát követ. A IV/IV faktoros eljárásban a Finanzamt a várható közös adóhoz igazított faktort állapít meg; ezt nem helyettesíti egy saját szabadon választott szorzó. A faktor törvényi szabálya meghatározza, milyen bemenetek alapján számol a hatóság. A saját költségvetési táblázatodban kipróbált szorzó nem hivatalos faktor, és nem kerülhet így a bérszámfejtésbe.
A grafika a megfelelő feltételekkel választható házastársi megoldásokat különíti el. A kategóriák nem jelentenek általános rangsort: nincs mindenkinek legkedvezőbb osztály.
Kata és Balázs közös döntése
Kata és Balázs kitalált szereplők. Mindketten Németországban dolgoznak, és a következő időszak háztartási pénzügyeit tervezik. Balázs arra figyel, hogy az ő számlájára mennyi érkezne; Kata azt kérdezi, mi történne a saját levonásával, és kellene-e később pótolniuk adót.
Jó sorrendet választanak: elkérik a jelenlegi ELStAM-adatokat, összegyűjtik a várható munkabéreket, majd a teljes közös helyzetre kérnek összehasonlítást. A havi különbséget és az éves végelszámolást külön sorban kezelik. A cikk nem rendel hozzájuk kitalált adókulcsot vagy garantált nettóbért.
Az ügyintézési döntéshez a bevallás is hozzátartozik. Az éves bevallás kötelező a közös adómegállapítás alá tartozó házastársaknál, ha mindketten munkabért kaptak, és legalább egyiküknél az adóév egészében vagy egy részében V. vagy VI. osztályt alkalmaztak, illetve IV. osztályhoz faktort jegyeztek be. Más jogcímen is keletkezhet bevallási kötelezettség. Ha a körülmények alapján ez érinthet benneteket, ne a következő éves határidő előtt kezdjétek keresni a bérigazolásokat. Az adóbevallási útmutató az adóévet és a beadási évet külön magyarázza el.
A háztartás közös pénzáramához a bevitt nettóval működő német munkavállalási tervező használható. Az eszközben szereplő saját nettóadat nem hivatalos adóosztály-összehasonlítás, és a tervező nem számít német béradót.
Előzetes havi bérbecslést a külön német bruttó–nettó kalkulátorban készíthetsz, ha megfelelsz az ott megadott feltételeknek. A saját hivatalos besorolásodból indulj ki; ez az eszköz sem választ helyetted adóosztályt.
Mi változik, ha a házastárs Magyarországon él?
Réka és Péter szintén kitalált család. Péter német munkát kezd, Réka egyelőre Magyarországon marad, és magyar jövedelme is van. Péter a házassági irat alapján rögtön másik adóosztályt szeretne kérni. A megfelelő kérdés azonban az, hogy a személyi és jövedelmi feltételeiket milyen eljárásban lehet igazolni.
A Magyarországon élő házastárs és a magyar jövedelem esetében a korlátlan adókötelezettséghez hasonló elbírálás külön törvényi feltételeit és igazolásait is vizsgálni kell; a házasság nem automatikus III. osztály. Készítsék elő mindkét fél lakóhelyi és jövedelmi adatait, és az illetékes Finanzamttól kérjék a saját esetükhöz szükséges igazoláslistát. Az állampolgárság, a házasság és a bejelentett cím külön adat; egyik sem helyettesíti a teljes feltételvizsgálatot.
Ha gyermek is érintett, a béradó osztálya mellett a Kindergeld és a magyar–német családi ellátások külön szabályrendszerét is nézzétek át. A béradó osztályából nem következik automatikusan családtámogatási jogosultság.
Így egyeztesd az ELStAM-adatot és a váltást
Az adóosztály módosítását az illetékes Finanzamtnál, az aktuális ELSTER-eljárással vagy az érvényes nyomtatványon lehet kérni; a házastársi kérelem rendszerint közös, a III/V-ről IV/IV-re váltás egyoldalúan is kérhető. Az ügyintézéshez mindig az adott eljárás aktuális felületét és hivatalos útmutatóját nyisd meg. Egy régi cikk melléklete nem bizonyítja, hogy ugyanaz az űrlap megfelelő a saját adóévedhez.
- Nézd meg a jelenlegi adatot. Az ELStAM és a bérlap jelölése legyen az egyeztetés alapja.
- Írd össze a teljes helyzetet. Mindkét fél várható munkabére, másik jövedelme, lakóhelye és az év közbeni változás is számítson az egyeztetésben.
- Kérdezz rá a bevallásra. A havi változás mellett az éves kötelezettséget is tisztázzátok.
- Őrizd meg a kérelmet, és ellenőrizd a következő bérlapot. A tervezett kombináció és a ténylegesen átvett adat egyezését vizsgáld.
Kata és Balázs így a közös költségtervükre támaszkodva döntenek. Péter és Réka előbb a határon átnyúló feltételeket rendezi. Egyik családnak sem érdemes egy másik házaspár képernyőképét személyes adótanácsként kezelnie.
Mi a helyzet a következő évi reformmal?
A vizsgált hatályos törvény továbbra is tartalmazza az adóosztályokat. A tervezett reform nem igazolja, hogy a III/V kombináció 2027-ben már megszűnt volna. A tervről szóló hír és a hatályos besorolás nem ugyanaz. Ha egy oldalon egy jövőbeli megszüntetésről olvasol, keresd meg a konkrét kihirdetett szabályt és az alkalmazás kezdetét is, mielőtt a saját bérlapodra következtetsz belőle.
A német munkavállalási tudástár a kapcsolódó bérpapír-, bevallási és családi ügyeket külön útmutatóban rendezi. A cél, hogy a következő hivatalos egyeztetésre a megfelelő kérdésekkel és iratokkal érkezz.
Letölthető ellenőrzőlap
Az önálló segédanyag a cikk ellenőrzött állításait és az ügyintézéshez szükséges teendőket foglalja össze. Saját használatra készült; nem hivatalos nyomtatvány és nem hatósági döntés.
📄 Ellenőrzőlap letöltése (PDF) →Gyakran Ismételt Kérdések
Melyik német adóosztályt válasszam házasként?
A IV/IV a feltételeknek megfelelő, nem tartósan különélő, korlátlan adókötelezettségű házaspár törvényi alapbeállítása. A külföldön élő házastárs esetét külön kell vizsgálni. A III/V kombináció kérelemhez, a megfelelő korlátlan adókötelezettséghez és a tartós különélés hiányához kötött; az egyik fél havi levonásának csökkenését a másik fél magasabb levonása kísérheti. A külföldi házastárs feltételeit külön kell igazolni. A IV/IV faktoros eljárásban a Finanzamt a várható közös adóhoz igazított faktort állapít meg; ezt nem helyettesíti egy saját szabadon választott szorzó. A várható közös helyzetet vizsgáld, ne csak az egyik bérlapot.
Kevesebb éves adót fizetek a III/V kombinációval?
A Steuerklasse a havi béradólevonást befolyásolja; az adóosztály megválasztása önmagában nem változtatja meg ugyanazon közös éves adóalap és adózási mód végleges éves adóját.
Mit jelent a IV/IV faktorral?
A IV/IV faktoros eljárásban a Finanzamt a várható közös adóhoz igazított faktort állapít meg; ezt nem helyettesíti egy saját szabadon választott szorzó.
Mikor kell bevallást beadni III/V mellett?
Az éves bevallás kötelező a közös adómegállapítás alá tartozó házastársaknál, ha mindketten munkabért kaptak, és legalább egyiküknél az adóév egészében vagy egy részében V. vagy VI. osztályt alkalmaztak, illetve IV. osztályhoz faktort jegyeztek be. Más jogcímen is keletkezhet bevallási kötelezettség. Más bevallási ok is lehet.
Magyarországon él a házastársam. Jár a III. osztály?
A Magyarországon élő házastárs és a magyar jövedelem esetében a korlátlan adókötelezettséghez hasonló elbírálás külön törvényi feltételeit és igazolásait is vizsgálni kell; a házasság nem automatikus III. osztály.
Megszűnik a III/V 2027-ben?
A vizsgált hatályos törvény továbbra is tartalmazza az adóosztályokat. A tervezett reform nem igazolja, hogy a III/V kombináció 2027-ben már megszűnt volna.
Források és szerzői információ
Szerző: berkalkulator.com. A cikk AI segítségével készült, eredeti jogszabályok és illetékes hatóságok tájékoztatói alapján. Nem állítunk név szerinti szakmai lektorálást. Utolsó forrásellenőrzés: 2026. november 11. Az összegek, feltételek és javaslatok státusza erre az ellenőrzésre vonatkozik; személyes ügyben a hatósági elbírálás az irányadó.