- Publikálva
- Frissítve: • 6 perc olvasási idő
Német adóbevallás 2027: határidő és visszatérítés
- Szerzők
- Név
- berkalkulator.com
A német adóbevallás határidejéhez először azt tisztázd, melyik adóévről van szó, és kötelező vagy önkéntes az ügy. A havi béradólevonás nem végleges éves elszámolás: visszatérítés és pótlólagos fizetés is lehet az eredmény. Magyar jövedelem vagy költözés esetén az illetőséget és a munkavégzés helyét is vizsgáld, ne csak a német bérpapírt.
A kollégád visszakapott pénzt, te pedig azt szeretnéd tudni, hogy neked is érdemes-e bevallást beadnod? Ez jó kiinduló kérdés, de a visszatérítés reménye előtt a kötelezettséget kell rendezni. Az alábbi útmutató a szokásos munkavállalói éves ügy előkészítéséhez ad támpontot; az egyedi nemzetközi helyzet nem intézhető el egy általános nettóbér-számítással.
Tartalomjegyzék
- Röviden
- Adóév és beadási év: melyik határidő számít?
- Kötelező vagy önkéntes német adóbevallás?
- Gábor költözési éve és a magyar jövedelem
- Eszter iratai: beadás előtt mit gyűjts össze?
- Beadás: az igazolás nem azonos az adóbevallással
- Visszatérítés, pótlólagos adó és határozat
- Letölthető ellenőrzőlap
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Először az adóévet azonosítsd: Az adóév az a naptári év, amelynek jövedelmét elszámolod; a beadás éve ettől eltérhet. A 2027-ben beadott éves bevallás gyakran a 2026-os jövedelmekről szól.
- Más a kötelező és az önkéntes ügy: Ha valóban nincs bevallási kötelezettség, a munkabér önkéntes éves elszámolására főszabály szerint négy év áll rendelkezésre az adóév végétől. Ez nem halasztja el a kötelező bevallást.
- A költözési év külön figyelmet kér: Bizonyos, Németországban adómentes külföldi jövedelmek a többi német adóköteles jövedelem adókulcsát befolyásolhatják. A költözési év korábbi magyar jövedelmét ezért nem szabad automatikusan kihagyni.
- Nincs biztos visszatérítés: A befizetett béradó az éves elszámolásba beszámít. Az eredmény lehet visszatérítés vagy további fizetendő adó; a munkavégzés rövid időtartama önmagában nem garantál visszatérítést.
Adóév és beadási év: melyik határidő számít?
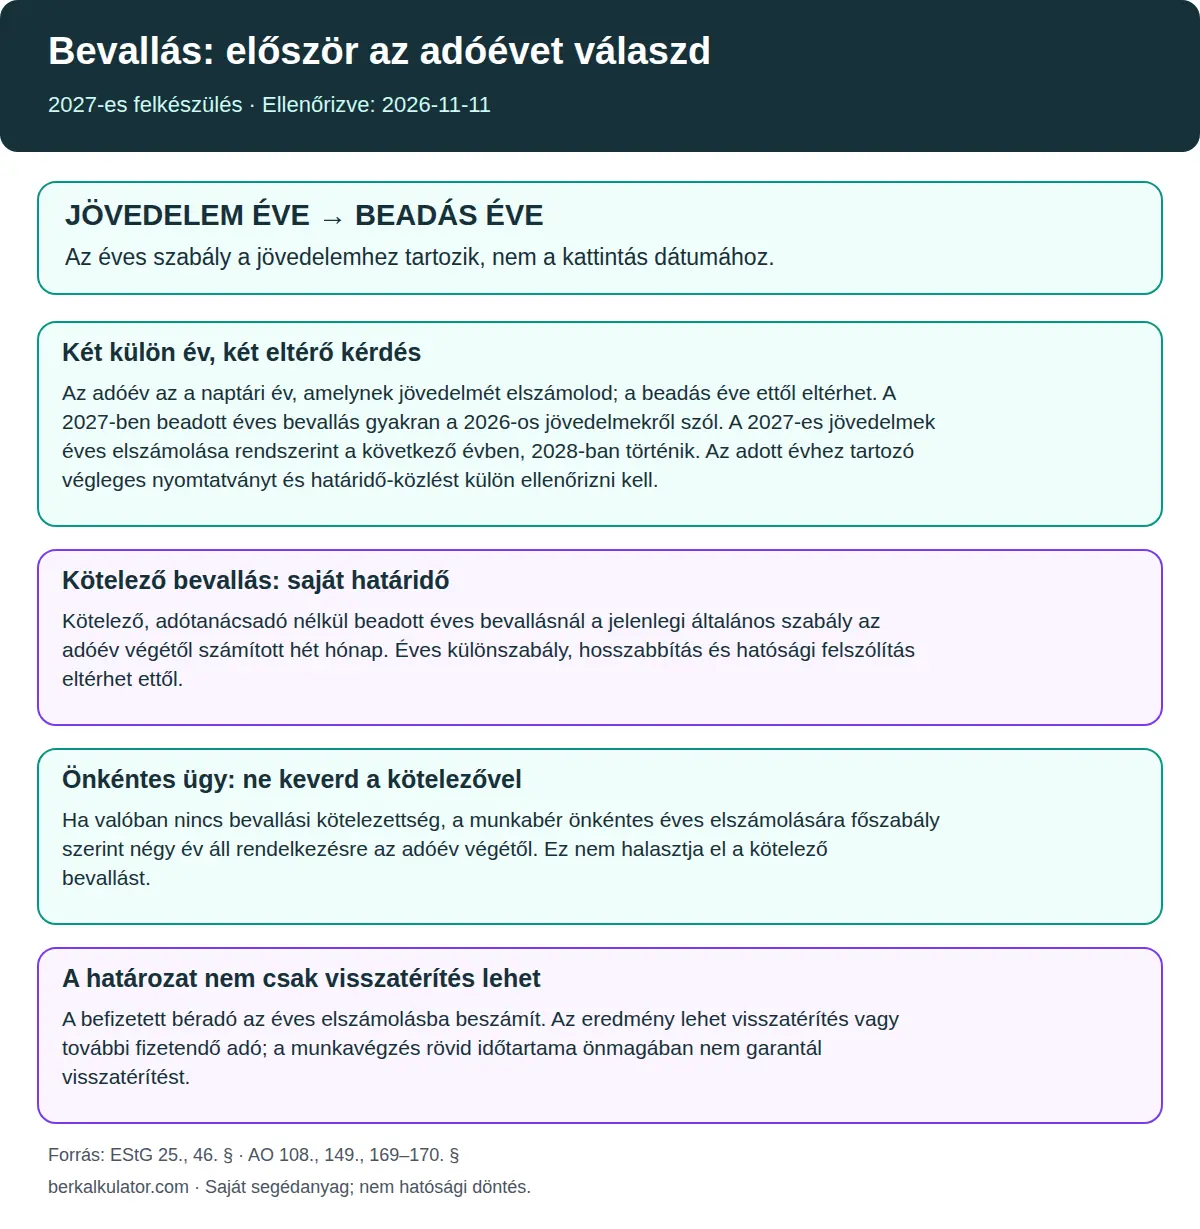
A keresőbe beírt évszám félreérthető. Az adóév az a naptári év, amelynek jövedelmét elszámolod; a beadás éve ettől eltérhet. A 2027-ben beadott éves bevallás gyakran a 2026-os jövedelmekről szól. Ha ezt nem választod külön, könnyen az aktuális munkád mellé olvasod egy korábbi adóév beadási határidejét.
A 2027-es jövedelmek éves elszámolása rendszerint a következő évben, 2028-ban történik. Az adott évhez tartozó végleges nyomtatványt és határidő-közlést külön ellenőrizni kell. Ezért itt nem teszünk úgy, mintha a későbbi éves nyomtatványok és valamennyi kivételes határidő már véglegesen rendelkezésre állnának. A cikkben a jelenleg ellenőrzött általános szabály és annak korlátja szerepel.
A következő táblázatban a „kötelező” és „önkéntes” az ügy jogi jellegét jelenti. Az adótanácsadós sor az arra jogosult szakmai közreműködésre vonatkozik, nem pusztán arra, hogy valaki segít kitölteni egy űrlapot.
| Ügy típusa | Jelenlegi általános határidő-szabály |
|---|---|
| Kötelező éves bevallás, saját beadással | Kötelező, adótanácsadó nélkül beadott éves bevallásnál a jelenlegi általános szabály az adóév végétől számított hét hónap. Éves különszabály, hosszabbítás és hatósági felszólítás eltérhet ettől. |
| Kötelező ügy jogosult adószakmai közreműködővel | Jogosult adószakmai közreműködésnél az általános határidő a második követő év februárjának vége; korábbi hatósági bekérés és évhez kötött eltérés lehetséges. Az önkéntes béradó-bevallásra nem ez az általános tanácsadói hosszabbítás vonatkozik. |
| Valóban önkéntes munkavállalói elszámolás | Ha valóban nincs bevallási kötelezettség, a munkabér önkéntes éves elszámolására főszabály szerint négy év áll rendelkezésre az adóév végétől. Ez nem halasztja el a kötelező bevallást. |
A törvényi határidő hétvégére vagy munkaszüneti napra eső végét főszabály szerint a következő munkanapra kell igazítani; a hatóság által kijelölt időpontot külön kell ellenőrizni. Az éves határidő megállapításakor az AO általános beadási szabályát, a saját adóévedre vonatkozó eltérést és a Finanzamt levelét együtt nézd meg. Egy internetes határidőtábla nem írja felül a neked küldött felhívást.
Kötelező vagy önkéntes német adóbevallás?
Kötelező bevallást okozhat többek között a törvényi küszöböt meghaladó egyéb vagy progressziós jövedelem, több párhuzamos munkáltató, valamint a két kereső házastárs bizonyos adóosztály- vagy faktoros helyzete. A Finanzamt felszólítása önálló kötelezettséget is jelenthet. A felsorolás nem teljes személyes kötelezettségvizsgáló: a törvény további eseteket és feltételeket is tartalmaz. Ha nem egyértelmű a helyzeted, az EStG éves elszámolási rendelkezése és az illetékes Finanzamt alapján tisztázd.
A házastársak adóosztálya gyakori félreértés. Nem az a kérdés, hogy jól hangzik-e a havi nettó, hanem az, hogy a teljes éves helyzethez milyen elszámolás tartozik. A német adóosztályokról szóló útmutató a közös adómegállapítás és a faktoros megoldás személyi feltételeit is külön kezeli.
Önkéntes ügyként csak akkor tervezd a beadást, ha valóban nem áll fenn kötelezettség. A hosszabb önkéntes lehetőségre hivatkozva elmulasztott kötelező bevallás más helyzetet teremt, mint egy még nyitott önkéntes kérelem. A döntést ezért a saját éves jövedelmi és családi adataid alapján hozd meg.
Gábor költözési éve és a magyar jövedelem
Gábor kitalált munkavállaló. Az év elején Magyarországon dolgozik, később Németországban vállal állást. Német bérigazolását félreteszi, a magyar jövedelmét viszont először kihagyná az iratcsomagból, mert azt már itthon rendezték.
Bizonyos, Németországban adómentes külföldi jövedelmek a többi német adóköteles jövedelem adókulcsát befolyásolhatják. A költözési év korábbi magyar jövedelmét ezért nem szabad automatikusan kihagyni. Gábor ezért összegyűjti az egész év időrendjét: hol lakott, hol dolgozott fizikailag, és melyik időszakban milyen jövedelme volt. Ezzel lehet érdemben megkérdezni, milyen adatot és igazolást kér az adott német ügy.
A német–magyar egyezmény szerint az illetőség és a tényleges munkavégzés helye alapvető. A rövid külföldi tartózkodás kivétele több együttes feltételhez kötött; a napok száma önmagában nem dönti el az adózást. A német–magyar adóegyezmény szerinti vizsgálatot nem helyettesíti az állampolgárság vagy egyetlen lakcím. Magyarországi otthoni munkanapoknál a tb és home office útmutatóban az adózást és a társadalombiztosítást is külön találod.
A német bevallás nem helyettesíti a magyar adókötelezettség ellenőrzését. A NAV a külföldi nyomtatványhoz adóügyi illetőséget és magyar jövedelmi adatokat külön kérelem alapján igazolhat. Gábor a német iratcsomag összeállításával párhuzamosan azt is tisztázza, maradt-e magyar bevallási feladata. A két ország ügyintézését összekapcsolja az adat és az igazolás, de az egyik beadás nem váltja ki automatikusan a másikat.
Eszter iratai: beadás előtt mit gyűjts össze?
Eszter szintén kitalált szereplő. Végig ugyanannál a német munkáltatónál dolgozott, de munka miatt költözött és rendszeresen utazott. Nem egy „átlagos visszatérítésből” indul ki: először azt készíti elő, mi történt valójában, és milyen költséget tud igazolni.
A munkával összefüggő költség csak a törvényi feltételekkel vonható le. Az utazás, költözés vagy kettős háztartás költsége nem automatikusan a teljes kiadás összegében csökkenti a fizetendő adót. A költség elszámolhatósága és az adóra gyakorolt hatása külön kérdés. Attól, hogy valamilyen kiadásod volt, még nem ugyanannyi adót kapsz vissza.
Az előkészítési csomagot így érdemes rendezni:
- Azonosítók és korábbi ügyek: adóazonosító, korábbi határozat, az illetékes Finanzamt levelei.
- Jövedelmek: valamennyi érintett munkáltató éves igazolása, más jövedelmek és adott esetben a magyar igazolások.
- Személyi helyzet: a lakóhely, költözés, házastárs és családi körülmények adott időszakhoz tartozó adatai.
- Költségek: a munkával összefüggő utazás, költözés vagy más elszámolni kívánt kiadás bizonyítéka; a munkáltató által már megtérített részt külön jelöld.
- Időrend: a tényleges munkavégzési országok és az év közbeni változások naptára.
A költségbizonylatokat főszabály szerint őrizd meg, és a Finanzamt kérésére nyújtsd be. Az előkészítési iratlista nem minden ügyben kötelezően csatolandó mellékletek listája. Eszter tehát nem feltétlenül minden számlát csatol egyszerre, hanem megőrzi és a saját ügyéhez szükséges adatokat megfelelően előkészíti. A letölthető iratlista ebben segít; nem helyettesíti az adott űrlap útmutatóját.
Beadás: az igazolás nem azonos az adóbevallással
Az éves német jövedelemadó-bevalláshoz az illetékes Finanzamt és az adóévnek megfelelő ELSTER-űrlap vagy megengedett papíros eljárás tartozik; a munkáltatói Lohnsteuerbescheinigung fontos igazolás, de önmagában nem az adóbevallás. A havi bérlap sorainak értelmezésében a bérpapír-útmutató segít. A megfelelő adóév és személyi hatály kiválasztása után haladj a tényleges beadással.
A saját ügyednél ellenőrizd a bevallási csatornát, a szükséges hozzáférést és a beküldés visszaigazolását. Ha szakmai segítséget veszel igénybe, előre tisztázd a képviselet körét, az átadandó iratokat és azt, ki figyeli a hatósági leveleket. Ez ügyintézési ajánlás; nem ígérünk egységes feldolgozási időt.
Visszatérítés, pótlólagos adó és határozat
A befizetett béradó az éves elszámolásba beszámít. Az eredmény lehet visszatérítés vagy további fizetendő adó; a munkavégzés rövid időtartama önmagában nem garantál visszatérítést. Gábor ezért a magyar jövedelmét is az ügy elején átadja, Eszter pedig megőrzi a költségek bizonyítékait. Mindketten az összes releváns adat alapján várják a határozatot, nem egy másik munkavállaló visszatérítésének összegéből következtetnek.
Amikor megérkezik a határozat, vesd össze a beadott adatokkal és a hatóság indokolásával. Ha eltérést látsz, a határozat jogorvoslati tájékoztatója és az illetékes szakmai segítség alapján haladj; a saját határidődet ne egy általános blogpéldából számold.
A még el nem bírált visszatérítést a német munkavállalási tervezőben ne kezeld biztos havi bérként. Az eszköz saját nettófeltételezésből készít költségtervet, adóbevallást vagy visszatérítést nem számít. A további teendőket a német munkavállalási tudástár kapcsolódó útmutatói között találod.
Letölthető ellenőrzőlap
Az önálló segédanyag a cikk ellenőrzött állításait és az ügyintézéshez szükséges teendőket foglalja össze. Saját használatra készült; nem hivatalos nyomtatvány és nem hatósági döntés.
📄 Ellenőrzőlap letöltése (PDF) →Gyakran Ismételt Kérdések
Melyik évről szól a 2027-es német adóbevallás?
Az adóév az a naptári év, amelynek jövedelmét elszámolod; a beadás éve ettől eltérhet. A 2027-ben beadott éves bevallás gyakran a 2026-os jövedelmekről szól. A 2027-es jövedelmek éves elszámolása rendszerint a következő évben, 2028-ban történik. Az adott évhez tartozó végleges nyomtatványt és határidő-közlést külön ellenőrizni kell.
Meddig kell beadni a német adóbevallást?
Kötelező, adótanácsadó nélkül beadott éves bevallásnál a jelenlegi általános szabály az adóév végétől számított hét hónap. Éves különszabály, hosszabbítás és hatósági felszólítás eltérhet ettől. A törvényi határidő hétvégére vagy munkaszüneti napra eső végét főszabály szerint a következő munkanapra kell igazítani; a hatóság által kijelölt időpontot külön kell ellenőrizni. A saját adóéved hatályos szabályát és esetleges hatósági levelét ellenőrizd.
Négy évem van a kötelező bevallásra is?
Nem. Ha valóban nincs bevallási kötelezettség, a munkabér önkéntes éves elszámolására főszabály szerint négy év áll rendelkezésre az adóév végétől. Ez nem halasztja el a kötelező bevallást.
Biztosan visszakapom a levont német adót?
A befizetett béradó az éves elszámolásba beszámít. Az eredmény lehet visszatérítés vagy további fizetendő adó; a munkavégzés rövid időtartama önmagában nem garantál visszatérítést.
Számít az év eleji magyar fizetésem?
Bizonyos, Németországban adómentes külföldi jövedelmek a többi német adóköteles jövedelem adókulcsát befolyásolhatják. A költözési év korábbi magyar jövedelmét ezért nem szabad automatikusan kihagyni. A német–magyar egyezmény szerint az illetőség és a tényleges munkavégzés helye alapvető. A rövid külföldi tartózkodás kivétele több együttes feltételhez kötött; a napok száma önmagában nem dönti el az adózást.
Mi kell a német adóvisszatérítéshez?
Az adóévi bérigazolások, a magyar és más jövedelmek, a lakóhely- és munkanapadatok, valamint az elszámolni kívánt költségek bizonyítékai. Az éves német jövedelemadó-bevalláshoz az illetékes Finanzamt és az adóévnek megfelelő ELSTER-űrlap vagy megengedett papíros eljárás tartozik; a munkáltatói Lohnsteuerbescheinigung fontos igazolás, de önmagában nem az adóbevallás.
Források és szerzői információ
Szerző: berkalkulator.com. A cikk AI segítségével készült, eredeti jogszabályok és illetékes hatóságok tájékoztatói alapján. Nem állítunk név szerinti szakmai lektorálást. Utolsó forrásellenőrzés: 2026. november 11. Az összegek, feltételek és javaslatok státusza erre az ellenőrzésre vonatkozik; személyes ügyben a hatósági elbírálás az irányadó.
- EStG – éves adómegállapítás és bevallási helyzetek
- AO – általános bevallási határidők
- AO – hétvége és munkaszüneti nap
- EStG – külföldi jövedelem és progresszió
- Német–magyar adóegyezmény magyar kihirdetése
- ELSTER – éves bevallás, korlátlan adókötelezettség
- ELSTER – éves bevallás, korlátozott adókötelezettség
- NAV – igazolás külföldi hatósági nyomtatványon