- Publikálva
- Frissítve: • 7 perc olvasási idő
Egyéni vállalkozás indítása 2027: első teendők
- Szerzők
- Név
- berkalkulator.com
Az egyéni vállalkozás indítása 2027-ben új nyilvántartási rendben történik: 2027. január 1-jétől a Magyar Kereskedelmi és Iparkamara vezeti az egyéni vállalkozók nyilvántartását. a bejelentés a nyilvántartást vezető szerven keresztül vagy elektronikus azonosítás után, a rendszeresített űrlapon tehető meg. A bejelentés a hatályos EV-törvény szerint díj- és illetékmentes, a tevékenység pedig a a nyilvántartásba vétel napján kezdhető meg. a 2027-es konkrét felület és űrlap címét a kihirdetett törvény nem nevezi meg; induláskor az MKIK hivatalos tájékoztatóját kell ellenőrizni.
Ez az útmutató annak szól, aki már az egyéni vállalkozás mellett döntött, és szeretné a következő lépéseket jó sorrendben elvégezni. A címben szereplő első 90 nap szerkesztői tervezési időszak, nem jogszabályi határidő. Ha még a vállalkozási forma a kérdés, kezdd a jogi formák áttekintésével.
Előzetes 2027-es kiadás, ellenőrizve 2026. november 13-án. A kamarai nyilvántartásra átállás és az alább jelölt adóparaméterek kihirdetett szabályok. Az új ügyintézési felület, az éves űrlapok és a minimálbérhez kötött forintösszegek induláskor újraellenőrzendők.
Röviden
- Indulás előtt: a választott ÖVTJ-tevékenység engedély- és képesítési feltételeit indulás előtt ellenőrizni kell
- Bejelentés: 2027. január 1-jétől a Magyar Kereskedelmi és Iparkamara vezeti az egyéni vállalkozók nyilvántartását; a 2027-es konkrét felület és űrlap címét a kihirdetett törvény nem nevezi meg; induláskor az MKIK hivatalos tájékoztatóját kell ellenőrizni.
- Kamara: a jelenlegi kamarai törvény szerint az egyéni vállalkozó a kezdés bejelentésével egyidejűleg terjeszti elő a kamarai nyilvántartásba vételi kérelmet; a hozzájárulás általános éves összege 5 000 Ft, a törvényi kivételekkel és a 2027-es szabály újraellenőrzésével.
- Adózás: a jövedelemadózási módot és az áfastátuszt külön válaszd meg. A 2027-es általános átalányadó-költséghányad 50%, az alanyi áfamentesség értékhatára 22 000 000 Ft.
- Nyitott éves adatok: a minimálbérhez kötött 2027-es forintösszegeket az éves rendelet igazolásáig nem számszerűsítjük. a T/928 új KATA 2026. november 13-án még törvényjavaslat; a végleges 2027-es jogállást külön ellenőrizni kell.
Mielőtt bejelented: tevékenység, ügyfél és működés
Először fogalmazd meg, milyen szolgáltatást vagy terméket adsz el, és kinek. Ez segít kiválasztani a megfelelő tevékenységet és előkészíteni az első szerződést vagy megrendelést. a választott ÖVTJ-tevékenység engedély- és képesítési feltételeit indulás előtt ellenőrizni kell A NAV EV-indítási tájékoztatója a KAVIR ellenőrzésére is utal.
Réka képzeletbeli helyzetében kerámiatárgyakat készít és egyedi megrendeléseket is vállalna. Az induló listáján külön sor a tevékenység besorolása, az esetleges engedély, az ajánlatban vállalt határidő és az, hogy mikor tud szabályosan számlázni. Ezt még a bejelentés előtt tisztázza; egy későbbi webáruház lehetősége nem írja felül az induló tevékenység feltételeit.
Az indulás költségét se egyetlen „alapítási díjként” tervezd. Az EV-törvény szerint a kezdés bejelentése díj- és illetékmentes: 0 Ft. Ettől külön kérdés a kamarai nyilvántartás és hozzájárulás. A jelenlegi kamarai törvény szerint az egyéni vállalkozó a kezdés bejelentésével egyidejűleg terjeszti elő a kamarai nyilvántartásba vételi kérelmet, és az általános éves hozzájárulás 5 000 Ft; az egész naptári évben szüneteltető egyéni vállalkozóra külön kivétel vonatkozik. Ezt a szabályt 2027-es induláskor is ellenőrizd, mert további törvénymódosítás történhet. A választott tevékenységhez, könyveléshez és számlázáshoz más kiadás is tartozhat.
Hol és hogyan történik a 2027-es bejelentés?
2027. január 1-jétől a Magyar Kereskedelmi és Iparkamara vezeti az egyéni vállalkozók nyilvántartását. A 2026. évi III. törvény szerint a bejelentés a nyilvántartást vezető szerven keresztül vagy elektronikus azonosítás után, a rendszeresített űrlapon tehető meg. A törvény nem ad konkrét új portálcímet vagy űrlapnevet: a 2027-es konkrét felület és űrlap címét a kihirdetett törvény nem nevezi meg; induláskor az MKIK hivatalos tájékoztatóját kell ellenőrizni. A Kamara átállási tájékoztatója a nyilvántartási feladat átvételét is megerősíti.
Megfelelő bejelentés után az új nyilvántartást vezető szerv szerzi be az adószámot és a statisztikai számjelet az illetékes hatóságokkal való adatcserében. A vállalkozói tevékenység a a nyilvántartásba vétel napján kezdhető meg. Tedd el a visszaigazolást, és az első szerződésen, számlán is a valóban bejegyzett adataidat használd.
Mi volt érvényben a cikk írásakor? A NAV jelenlegi EV-indítási oldala 2026. november 13-án a NAV ÜPO Vállalkozói Ügysegéd felületet írja le, KAÜ-azonosítás után, illetve bármely NAV ügyfélszolgálaton személyesen. Ez a jelenlegi eljárás, és az átállás miatt nem tekinthető megerősített 2027-es kezdőfelületnek.
Adózási mód és áfastátusz: két külön döntés
Az indulás előtt a várható vevőket, bevételt és költségeket írd össze. A NAV adózási módválasztási tájékoztatója szerint a jelenlegi KATA a jelenlegi KATA a jogosult főfoglalkozású egyéni vállalkozók választási lehetősége. Más helyzetben az átalányadózás vagy a vállalkozói jövedelem szerinti adózás lehet releváns. a T/928 új KATA 2026. november 13-án még törvényjavaslat; a végleges 2027-es jogállást külön ellenőrizni kell A javaslatot ezért ne építsd be kihirdetett szabályként az induló tervedbe.
Az általános átalányadó-költséghányad 2027-re kihirdetett értéke 50%. Ez az általános kategóriára vonatkozik; egyes tevékenységeknél eltérő költséghányad és jogosultsági feltétel lehet. A 2027-es átalányadó útmutató részletezi a döntést. a minimálbérhez kötött 2027-es forintösszegeket az éves rendelet igazolásáig nem számszerűsítjük
Az áfa külön választás. A 2027-es alanyi adómentességi értékhatár 22 000 000 Ft; az értékhatár önmagában még nem dönti el, hogy neked ez a legjobb áfastátusz. A 2027-es alanyi adómentességi útmutató segít a feltételek és következmények értelmezésében. A vevőid és a tervezett beszerzéseid is számítanak, ezért a választást érdemes könyvelővel átnézni.
Az első számla előtt
Réka akkor tud nyugodtan elvállalni egy megrendelést, ha a nyilvántartásba vétel visszaigazolása mellett a számlázási folyamata is kész. Írd le, milyen adatokat kérsz be a vevőtől, hogyan állítod ki és őrzöd meg a bizonylatot, és ki ellenőrzi az első kiállított számlát. az Áfa tv. szerinti számlákról, módosító és érvénytelenítő bizonylatokról Online Számla-adatszolgáltatás szükséges, a papírszámlákról is. A NAV Online Számla tájékoztatója az induló beállításokhoz ad kiindulópontot.
Az első bevallási és fizetési naptárt a saját adózási módod alapján állítsd össze. Ez a cikk nem ad egységes 2027-es éves nyomtatványszámot vagy minden vállalkozóra azonos dátumot. A vállalkozási kalauz segítségével a kapcsolódó munkafolyamatokat is áttekintheted.
Az első 90 nap: tervezési ellenőrzőlista
Az alábbi 30/60/90 napos mérföldkövek saját munkaszervezési pontok, nem jogszabályban előírt határidők. Az EV bejelentésének, a kamarai ügynek, az adóbevallásnak és az adófizetésnek a tényleges dátumát mindig a választott adózásra vonatkozó hivatalos, aktuális forrásból írd a naptáradba. Ha a regisztráció vagy az első bevétel később történik, a saját feladatlistádat ennek megfelelően állítsd át.
| Tervezési szakasz | Konkrét feladat | Kézzelfogható eredmény |
|---|---|---|
| Bejelentés előtt | Írd le a célvevőt és ajánlatot; ellenőrizd a tevékenységi besorolást, a szükséges képesítést vagy engedélyt, az adózási módot és az áfastátuszt. | Leírt döntések, megőrzött ellenőrzési források és az első megrendelés vázlata. |
| Bejelentés és kezdés | Az MKIK és a hatóság aktuális tájékoztatása szerint keresd meg a rendszeresített 2027-es csatornát; ellenőrizd a kamarai jelentkezést, a beadott adatokat és a nyilvántartásba vételt. | Megőrzött visszaigazolás és a tényleges kezdőnap rögzítése. |
| 1–30. nap | Próbáld végig az ajánlat, szerződés, teljesítés és számla folyamatát. Egyeztess a könyvelővel a bizonylatok átadásáról és a saját bevallási naptárról. | Kipróbált számlafolyamat, első tényleges számla, ha már teljesítettél, és csak a rád vonatkozó határidőkkel kitöltött naptár. |
| 31–60. nap | Hasonlítsd össze a tényleges megrendeléseket, beérkezett pénzt és kiadásokat a tervvel; ellenőrizd a kintlévőségeket és a hibás vagy hiányzó bizonylatokat. | Rövid pénzforgalmi összesítés és javítandó feladatok listája. |
| 61–90. nap | Nézd át, melyik ajánlat hozott ismétlődő keresletet, milyen költség maradt ki a tervből és melyik munkafolyamat akadt el. A következő hivatalos kötelezettségeket ellenőrizd újra. | Frissített ajánlat, költségterv és következő időszakra szóló saját teendőlista. |
Réka példájában az első hónapban a kerámiamegrendelés teljes útját rögzíti, a másodikban a tényleges pénzbeérkezést egyezteti a kiadásokkal, a harmadikban pedig eldönti, hogy érdemes-e új terméket kipróbálnia. Ez szemléltető munkamenet: nem ígér bevételt, és egyik 30 napos pont sem módosítja a jogszabályi kötelezettségeit. Az indulási döntési kalauz segít visszakeresni, melyik kérdéshez tartozik részletes útmutató.
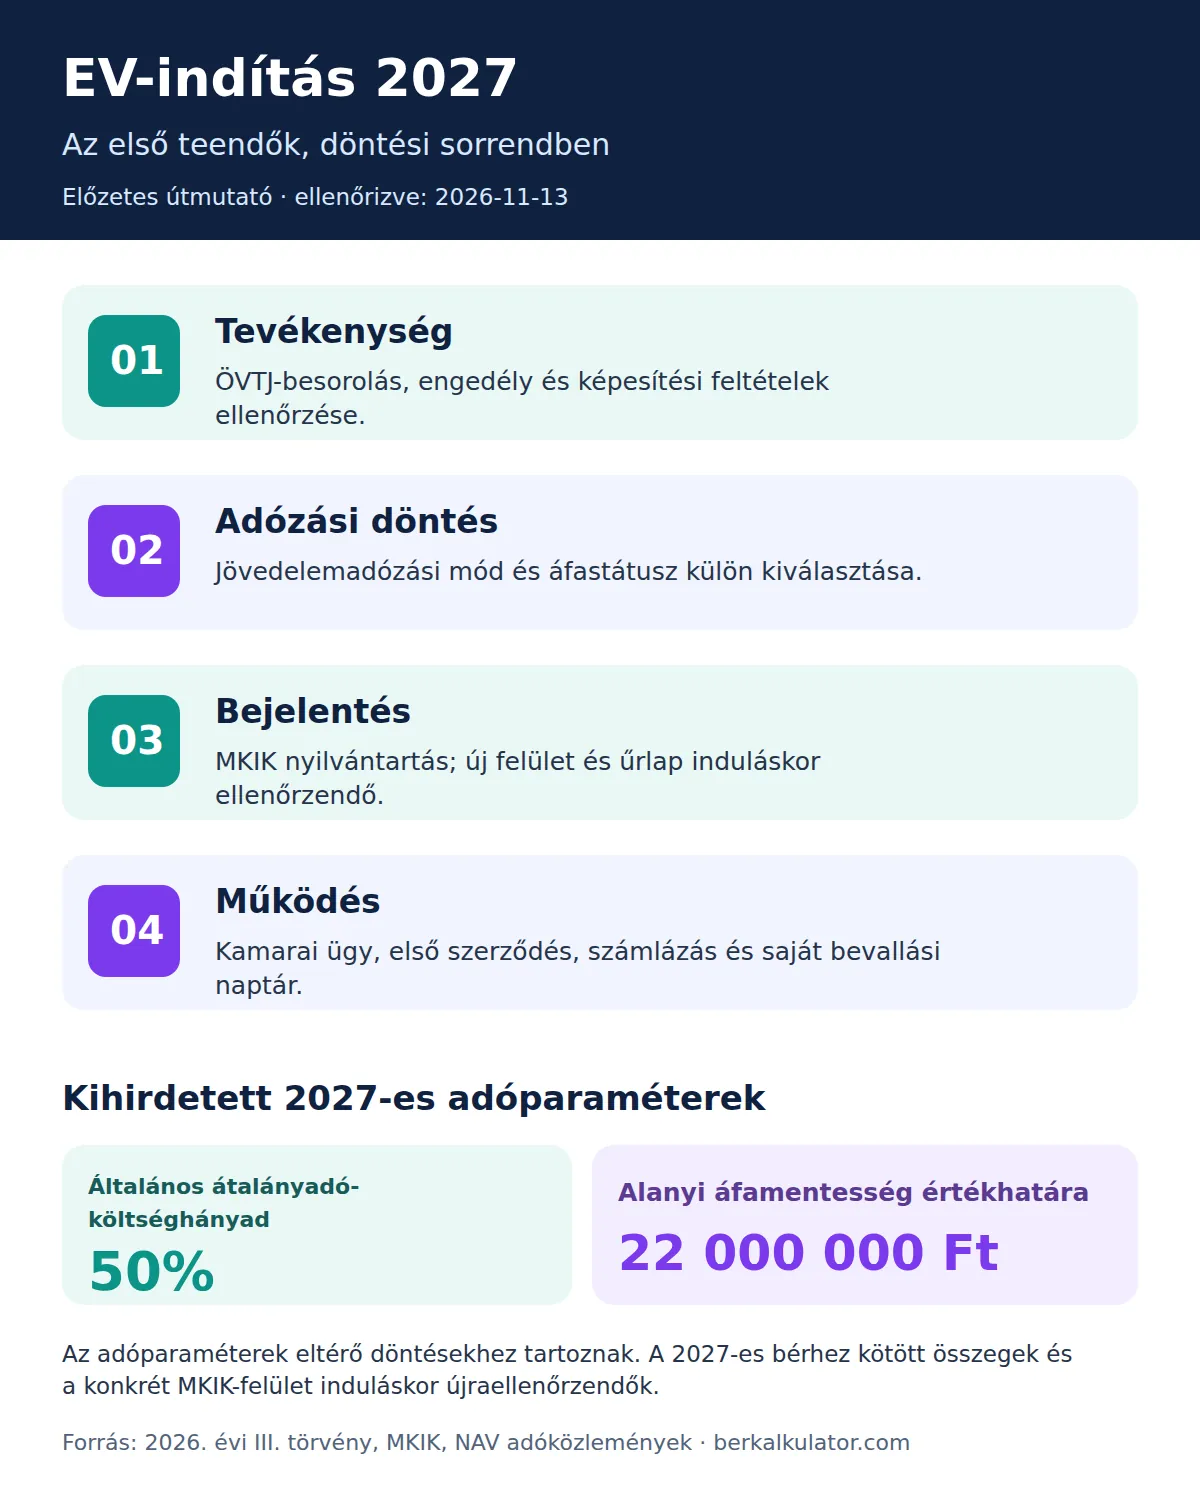
Az ábrán az általános átalányadó-költséghányad és az alanyi áfamentességi értékhatár külön adózási döntéshez tartozik. A tervezési szakaszok nem jogszabályi határidők, a még nem igazolt éves értékeket pedig nem pótolják a korábbi év adatai.
Az ellenőrzőlapot a saját könyvelőddel is át tudod nézni. Jelöld rajta, mit igazoltál már, és melyik éves adatot kell később újra lekérni.
📄 EV-indítási ellenőrzőlista letöltése (PDF) →Gyakori hibák
- Régi ügyintézési linket követsz. a 2027-es konkrét felület és űrlap címét a kihirdetett törvény nem nevezi meg; induláskor az MKIK hivatalos tájékoztatóját kell ellenőrizni. A 2026-os NAV-felületet ne tekintsd automatikusan a 2027-es bejelentési pontnak.
- A KATA-javaslatot hatályos szabálynak olvasod. a T/928 új KATA 2026. november 13-án még törvényjavaslat; a végleges 2027-es jogállást külön ellenőrizni kell
- A bejelentés díját teljes induló költségnek tekinted. A 0 Ft az EV-törvény szerinti kezdési bejelentésre vonatkozik; más kötelezettséget nem fedez.
- A 2026-os éves összegeket viszed át. a minimálbérhez kötött 2027-es forintösszegeket az éves rendelet igazolásáig nem számszerűsítjük
Gyakran Ismételt Kérdések
Hol indítható egyéni vállalkozás 2027-ben?
2027. január 1-jétől a Magyar Kereskedelmi és Iparkamara vezeti az egyéni vállalkozók nyilvántartását; a bejelentés a nyilvántartást vezető szerven keresztül vagy elektronikus azonosítás után, a rendszeresített űrlapon tehető meg. a 2027-es konkrét felület és űrlap címét a kihirdetett törvény nem nevezi meg; induláskor az MKIK hivatalos tájékoztatóját kell ellenőrizni. A NAV ÜPO Vállalkozói Ügysegéd a jelenlegi, 2026-os NAV-felület.
Mennyibe kerül az egyéni vállalkozás bejelentése?
A hatályos EV-törvény szerint a kezdés bejelentése díj- és illetékmentes: 0 Ft; a 2027-es induláskor ellenőrizd a szabályt újra. Ettől külön kötelezettség a jelenlegi kamarai törvény szerinti évi 5 000 Ft hozzájárulás, a kivételekkel és későbbi módosításokkal.
Mikor kezdhetem meg a tevékenységet?
A megfelelően teljesített bejelentés után a nyilvántartásba vétel napján; a választott tevékenység engedély- és képesítési feltételeit külön ellenőrizd.
Melyik 2027-es adóösszeg biztos?
Az általános átalányadó-költséghányad 50%, az alanyi áfamentesség értékhatára 22 000 000 Ft. a minimálbérhez kötött 2027-es forintösszegeket az éves rendelet igazolásáig nem számszerűsítjük.
Választhatok új KATA-t 2027-ben?
a T/928 új KATA 2026. november 13-án még törvényjavaslat; a végleges 2027-es jogállást külön ellenőrizni kell. A jelenlegi KATA jogosultságát és az esetleges új rendszer jogállását külön kezeld.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével, elsődleges források alapján. Utolsó ellenőrzés: 2026. november 13. A 2027-es éves adatok és a konkrét új ügyintézési felület induláskor újraellenőrzendők. Források: 2026. évi III. törvény, MKIK átállási tájékoztató, NAV átalányadó-változás, NAV áfaértékhatár.