- Publikálva
- Frissítve: • 7 perc olvasási idő
Gépjárműadó 2027: adótábla, határidő és mentesség
- Szerzők
- Név
- berkalkulator.com
A gépjárműadó 2027-ben személyautónál és motorkerékpárnál a nyilvántartott teljesítmény és a gyártási év alapján számolható: az éves tétel 150–380 Ft/kW. Az általános fizetési határidő 2027. április 15. A korcsoport, az évközi forgalomba helyezés és a mentesség a fizetendő összeget is befolyásolja; az eladás önmagában nem osztja ketté az éves adót.
Ha az autód jövő évi költségét tervezed, a tavalyi befizetésből indulnál ki. Ez azonban félrevihet: lehet, hogy az autó új életkori sávba kerül, vagy éppen lejár az eddigi hibrid mentessége. Vedd elő a forgalmi adatait, és először a járművet, utána a fizetés körülményeit ellenőrizd.
Tartalomjegyzék
- Röviden
- Gépjárműadó 2027: melyik adósávba tartozik az autód?
- Gépjárműadó-számítás: az emelés mellett is csökkenhet az adó
- Ki fizeti a gépjárműadót autóeladáskor?
- Gépjárműadó év közben: forgalomba helyezés és kivonás
- Gépjárműadó-befizetés és részletfizetés
- Gépjárműadó-mentesség: elektromos autó és plug-in hibrid
- Személyi mentesség és ellenőrzőlap
- Gyakran Ismételt Kérdések
Röviden
- Az éves személyautós tételek: 380, 330, 255, 205 vagy 150 Ft/kW, a gyártási év szerinti sávban.
- Ki fizet? Főszabály szerint az év első napján nyilvántartott üzembentartó fizet; ennek hiányában a tulajdonos.
- Általános befizetési határidő: 2027. április 15. Az évközi és később kézhez kapott határozat külön vizsgálandó.
- Részletfizetés: természetes személy kérelemre legfeljebb 5 havi pótlékmentes részletet kaphat; a kérelem határideje 2027. június 30.
- A korábbi plug-in hibrid átmenet vége: 2026. december 31. Ezt a mentességet nem viheted automatikusan tovább a következő évre.
- A számítás előtt ellenőrizd: gyártási év, kW, mentesség, adóköteles hónapok és a NAV-határozat indokolása.
A többi éves változást a 2027-es adózási és pénzügyi navigátorban találod. Itt az éves belföldi gépjárműadó személyautós és motorkerékpáros eseteire összpontosítunk.
Gépjárműadó 2027: melyik adósávba tartozik az autód?
Személyszállító gépjárműnél – az autóbusz kivételével – a hatósági nyilvántartásban szereplő, kilowattban kifejezett teljesítmény az adó alapja. A köznyelvi „súlyadó” elnevezés miatt ne a személyautó tömegét keresd a számításhoz: ebben a táblában a kilowatt és a gyártási év számít.
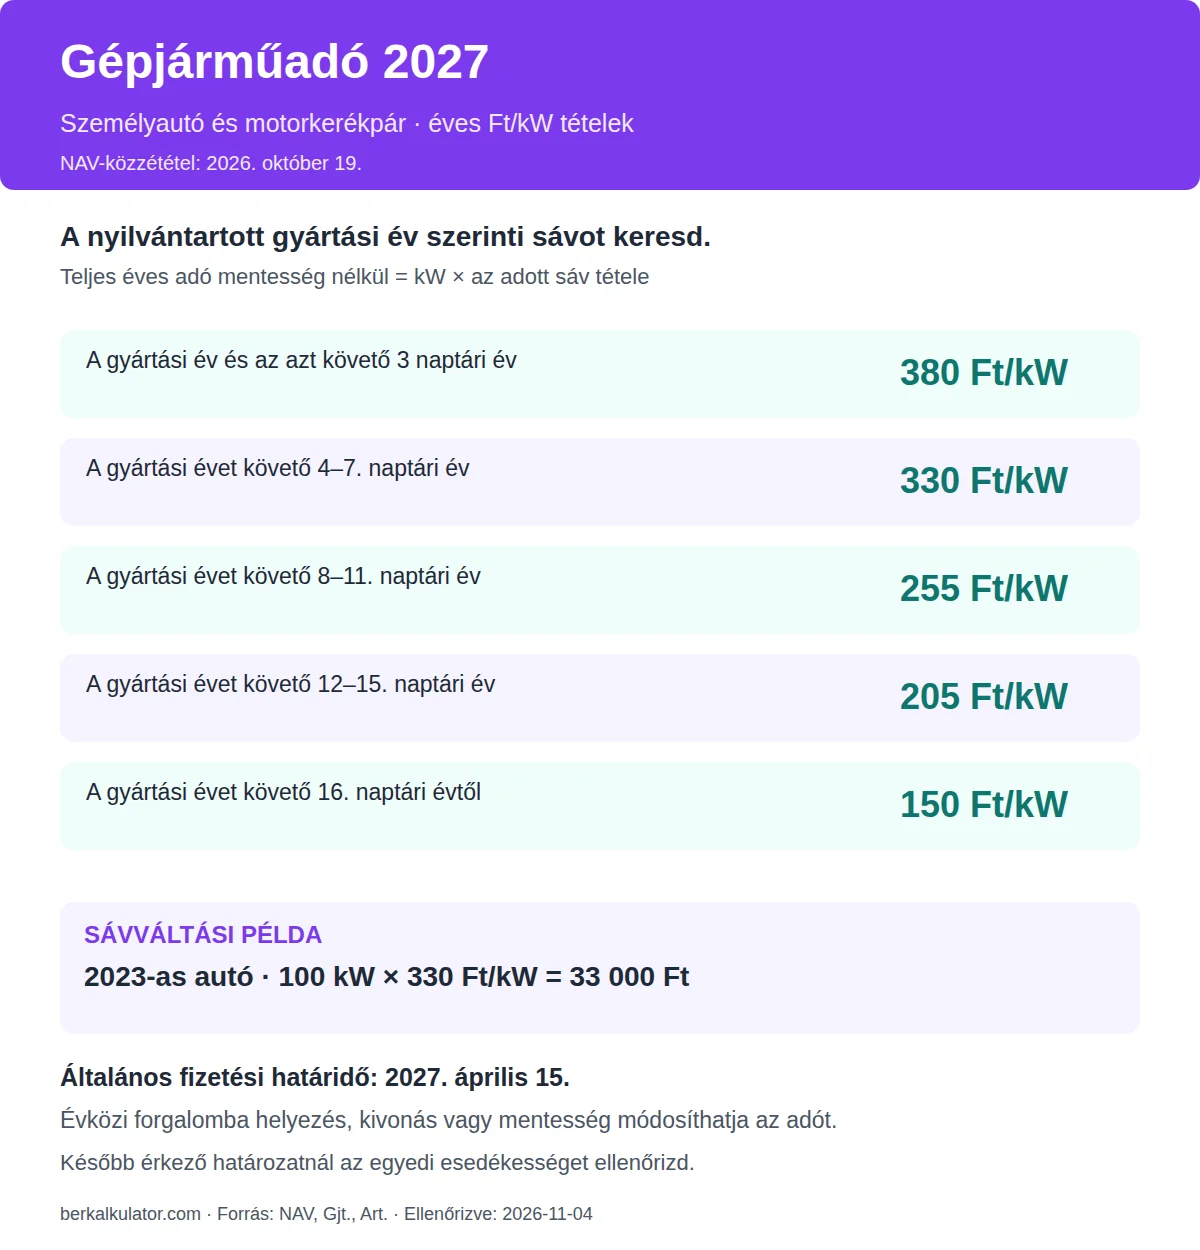
A NAV hivatalos éves táblája szerint ezek a tételek alkalmazandók. Először a megfelelő sort válaszd ki, és csak azután szorozz a teljesítménnyel.
| A jármű gyártási év szerinti sávja | Éves adómérték |
|---|---|
| A gyártási év és az azt követő 3 naptári év | 380 Ft/kW |
| A gyártási évet követő 4–7. naptári év | 330 Ft/kW |
| A gyártási évet követő 8–11. naptári év | 255 Ft/kW |
| A gyártási évet követő 12–15. naptári év | 205 Ft/kW |
| A gyártási évet követő 16. naptári évtől | 150 Ft/kW |
A gyártási év a hatósági nyilvántartásban ilyen elnevezéssel szereplő naptári év. A használt autó hirdetésében kiemelt első forgalomba helyezés ezért nem helyettesíti a gyártási adatot. Ha bizonytalan vagy, ne a hirdetésből vagy az autó modellévéből válassz sávot.
A táblázat egy teljes adóévre ad mértéket. Mentesség vagy az év közben kezdődő, megszűnő kötelezettség miatt a ténylegesen fizetendő összeg eltérhet a puszta szorzástól.
Gépjárműadó-számítás: az emelés mellett is csökkenhet az adó
Szemléltető példa: Péter autójának nyilvántartott gyártási éve 2023, teljesítménye 100 kW. Az autó egész évben adóköteles, mentesség nélkül. Az adóév és a gyártási év különbsége 4, ezért már az ennek megfelelő idősebb sávba kerül.
Péter éves adója így 100 kW × 330 Ft/kW = 33 000 Ft. Ugyanez az autó az előző adóévben még a fiatalabb sávba tartozott: 100 kW × 375 Ft/kW = 37 500 Ft volt a teljes éves adója.
A különbség 4 500 Ft csökkenés, miközben a most alkalmazott sáv tétele emelkedett. Az autó korcsoportot váltott. Ezért ne egyszerűen az előző befizetést növeld meg egy általános emelési százalékkal, hanem keresd ki újra a megfelelő sort.
A saját járműved adataival a gépjárműadó-kalkulátorban is végigmehetsz a számításon. Ellenőrizd az eszközben jelzett adóévet: a gyártási év szerinti korcsoportnak és az éves díjtételnek ugyanahhoz az adóévhez kell tartoznia.
A családi autó költségvetésében az adó csak az egyik tétel. Az autó teljes költségét összehasonlító kalkulátorral az értékvesztést, az üzemanyagot és a fenntartási kiadásokat is átgondolhatod.
Ki fizeti a gépjárműadót autóeladáskor?
Főszabály szerint az év első napján nyilvántartott üzembentartó fizet; ennek hiányában a tulajdonos. Ebből következik a hétköznapi adásvétel gyakran félreértett része: A folyamatosan forgalomban tartott használt autó évközi eladása önmagában nem osztja meg a NAV felé az éves adót az eladó és a vevő között.
Kata például tavasszal eladja azt a használt autóját, amely folyamatosan forgalomban marad, és az év elején ő volt a nyilvántartott üzembentartó. Az eladás miatt önmagában nem kérheti a NAV-tól az éves adó hátralévő részének törlését. A vevő és az eladó egymás közti megállapodását ezért ne keverd a NAV felé fennálló kötelezettséggel.
A tulajdonosváltás irataihoz és költségeihez az autó átírásáról szóló útmutató ad segítséget. Az éves gépjárműadó és az átírás ügyintézése összefüggő élethelyzet, de eltérő kérdésre válaszolnak.
Ha a vásárolt autót újonnan vagy a korábbi kivonás után újra helyezik forgalomba, már más szabályt kell elővenned. Ilyenkor a hónapok vizsgálata nem hagyható ki.
Gépjárműadó év közben: forgalomba helyezés és kivonás
Év közben újonnan vagy újra forgalomba helyezett járműnél a forgalomba helyezés hónapjának utolsó napján nyilvántartott üzembentartó, ennek hiányában tulajdonos az adóalany. Forgalomba helyezéskor a kötelezettség a következő hónap első napján kezdődik; ha nem áll fenn egész évben, az adó a kötelezettség hónapjai szerint időarányos. Az évközi vételnél tehát először azt tisztázd, folyamatosan forgalomban tartott autót vettél-e, vagy valóban forgalomba helyezés történt.
Másik szemléltető példa: Eszter egy új, 100 kW-os autót márciusban helyez forgalomba ebben az adóévben. Az autó gyártási éve is az adott év, nincs mentessége. A teljes éves adó 100 kW × 380 Ft/kW = 38 000 Ft lenne.
A kötelezettség áprilistól decemberig, 9 hónapra áll fenn. Eszter időarányos adója 38 000 Ft × 9 / 12 = 28 500 Ft. A példa az első forgalomba helyezést szemlélteti; egy forgalomban maradó használt autó megvásárlására nem másolható át.
Kivonáskor a főszabály: A forgalomból kivonás hónapjának utolsó napjával megszűnik az adókötelezettség. A kapcsolódó kivétel: Ha a kérelemre kivont járművet a kivonást követő hónapban a kivonást kérelmező ismét forgalomba helyezteti, az adókötelezettség nem szűnik meg a kivonás hónapjának végén. A két szabályt együtt nézd; egy gyors kivonás-visszahelyezés nem feltétlenül csökkenti az adóköteles hónapok számát.
Gépjárműadó-befizetés és részletfizetés
A jelenleg hatályos általános szabály alapján a teljes éves adó egyösszegű megfizetésének határideje 2027. április 15.. Az általános április 15-i határidő után kézhez kapott, illetve évközi forgalomba helyezéshez kapcsolódó határozatnál a határozat véglegessé válását követő 15 napon belül kell fizetni. Ezért az évközi példában sem elegendő az általános tavaszi dátumot keresni: olvasd el a saját határozat esedékességét.
A NAV határozatot küld; az adó a NAV-Mobilban, az Ügyfélportálon vagy banki átutalással is rendezhető. A fizetés előtt az összeget és a jármű adatait is egyeztesd. Ha az adóalap, a gyártási év vagy a mentesség eltérését látod, a határozatban szereplő ügyintézési lehetőséget kövesd.
Ha nehéz egyszerre befizetni: Természetes személy – egyéni vállalkozó is – évente egyszer, kérelemre legfeljebb öthavi pótlékmentes részletfizetést kaphat a tárgyévben előírt éves gépjárműadóra; a június végi kérelemhatáridő jogvesztő. Az éves kérelemhatáridő 2027. június 30., az engedélyezhető időtartam legfeljebb 5 hónap.
A kérelem a jelenlegi NAV-tájékoztató szerint NAV-Mobilban, az ONYA AUTRESZ-kérelmével vagy FAM01-űrlapon is benyújtható. A június végi kérelmezési lehetőség önmagában nem jelenti azt, hogy minden autós addig haladékot kapott. Ha részletekben fizetnél, intézd el a kérelmet, és az engedélyezett esedékességeket kövesd.
A fizetés és a nyomtatványok leírása az ellenőrzéskor elérhető NAV-eljáráson alapul; a fizetéskor a friss tájékoztatót és a saját határozatot is ellenőrizni kell. Az éves tarifa már hivatalos; a jövő évi határozatok kiküldésének napját ebből nem lehet megállapítani.
Gépjárműadó-mentesség: elektromos autó és plug-in hibrid
A tisztán elektromos, 5E besorolású és a nulla emissziós, 5Z besorolású gépkocsi környezetkímélő gépkocsiként adómentes. A nyilvántartott környezetvédelmi besorolást vizsgáld, ne csak a meghajtás hétköznapi megnevezését.
Plug-in hibridnél más a helyzet: A 2025. január 1-je előtt 5P vagy 5N besorolással forgalomba helyezett vagy hatósági nyilvántartásba bejegyzett jármű átmeneti mentessége 2026. december 31-ig tart; ez a jogcím 2027-ben már nem biztosít mentességet. A korábbi átmenet alapján kapott mentesség tehát önmagában nem indok arra, hogy a jövő évi autós kiadásaidból is kihagyd a gépjárműadót. Más személyi mentesség külön feltételek szerint vizsgálandó.
Az adó és a korábban díjmentes parkolás együttes hatását a plug-in hibrid többletköltség-kalkulátorral tekintheted át. Az ott feltüntetett díjtételekkel, tulajdonosi helyzettel és a saját parkolási adataiddal számolj.
Ha a kocsira cégautóadó is felmerül, a cégautóadó külön éves útmutatóját olvasd el. Külföldről behozott autó első belföldi forgalomba helyezésénél pedig a regisztrációs adó szabályai is külön ellenőrzést igényelnek. Ezeket az adókat ne helyettesítsd egymással a tervezésben.
Személyi mentesség és ellenőrzőlap
A súlyos mozgáskorlátozott vagy egyéb fogyatékossággal élő adóalany, illetve az őt rendszeresen szállító, vele közös háztartásban élő közeli hozzátartozó adóalany egy, legfeljebb 100 kW-os, nem taxiként vagy személygépkocsis személyszállító szolgáltatásra használt személygépkocsira évente legfeljebb 13 000 Ft mentességet kaphat. Több érintett autónál a legkisebb teljesítményű után jár. Ez az éves adóból legfeljebb 13 000 Ft-ot érint, és a személyautó teljesítménye nem haladhatja meg a 100 kW-ot. A jogosultságot és az igazoló iratot együtt nézd meg; a családtag szállítása önmagában nem írja felül a törvényi feltételeket.
A személyi mentesség GJADO-adatlapon jelenthető be, igazoló irattal; változatlan jogosultságnál nem kell évente újra kérni. A környezetkímélő jármű mentességét a NAV főszabály szerint a nyilvántartás alapján veszi figyelembe. Ha személyi mentességet vizsgálsz, készítsd elő az igazoló iratot, mielőtt az adatlap kitöltéséhez kezdesz.
Péternek a gyártási év alapján újra kell számolnia az éves összeget. Eszternek az adóköteles hónapokat kell összevetnie a határozattal. Kata pedig az eladás után se törölje automatikusan az éves adót a teendői közül. Ugyanazt az ellenőrzési sorrendet érdemes követned: autóadatok → adóalany → hónapok és mentesség → összeg és esedékesség.
A letölthető ellenőrzőlap ezt a sorrendet foglalja össze, hogy a határozat átnézésekor kéznél legyen.
📄 Gépjárműadó-ellenőrzőlap letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyi a gépjárműadó 2027-ben?
Személyautónál és motorkerékpárnál a nyilvántartott kW-teljesítményt a gyártási év szerinti sávval kell megszorozni. A tételek: 380, 330, 255, 205 vagy 150 Ft/kW. Mentesség vagy évközi kötelezettség módosíthatja az összeget.
Meddig kell befizetni a gépjárműadót 2027-ben?
A jelenleg hatályos általános szabály alapján 2027. április 15. a határidő. Az általános határidő után érkező vagy évközi határozatnál a véglegessé válást követő 15 nap az irányadó.
Ki fizeti a gépjárműadót évközi autóeladásnál?
Főszabály szerint az év első napján nyilvántartott üzembentartó fizet; ennek hiányában a tulajdonos. Folyamatosan forgalomban tartott használt autónál az eladás önmagában nem felezi vagy arányosítja az éves NAV-kötelezettséget. Az új vagy újra forgalomba helyezett jármű külön eset.
Kérhető részletfizetés a gépjárműadóra?
Természetes személy évente egyszer, kérelemre legfeljebb 5 havi pótlékmentes részletfizetést kaphat az éves előírt gépjárműadóra. A kérelem határideje 2027. június 30.; nem automatikus halasztás.
Kell gépjárműadót fizetni plug-in hibrid után 2027-ben?
A 2025. január 1-je előtt 5P vagy 5N besorolással forgalomba helyezett vagy hatósági nyilvántartásba bejegyzett jármű átmeneti mentessége 2026. december 31-ig tart; ez a jogcím 2027-ben már nem biztosít mentességet. Más, önálló mentességi jogcím külön vizsgálandó; a tisztán elektromos és nulla emissziós gépkocsik mentessége ettől eltér.
A gyártási év vagy az első forgalomba helyezés számít?
Az adósávhoz a nyilvántartott gyártási év kell. Az első forgalomba helyezés viszont az adókötelezettség kezdeténél számít: főszabály szerint az azt követő hónaptól keletkezik a kötelezettség.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges forrásokkal és külön tényellenőrzéssel.
Utolsó ellenőrzés: 2026. november 4.
Elsődleges források: NAV: a vizsgált év valorizált adómértékei; Gépjárműadóról szóló törvény; Adózás rendjéről szóló törvény; NAV: A belföldi gépjárművek adója, az ellenőrzéskor elérhető friss füzet. Az éves díjtábla és a hatályos eljárás alapján készült tájékoztató; az egyedi ügyben a saját NAV-határozatot is ellenőrizd.