- Publikálva
- Frissítve: • 9 perc olvasási idő
Cégautóadó 2027: NAV-táblázat, hibridek és bevallás
- Szerzők
- Név
- berkalkulator.com
A cégautóadó 2027-re közzétett NAV-táblázata havi 17 500–102 000 Ft közötti tételeket tartalmaz. Az összeget a teljesítmény és a környezetvédelmi osztály határozza meg. A havi adót főszabály szerint negyedévente vallod be és fizeted meg. A hibridek átmeneti kivétele lejár. A T/927 benyújtott szövege ettől külön új teljesítménysávokat és szűkebb levonást javasol.
Év végén könnyű csak a havi lízingdíjat és a tankolást egymás mellé írni. Az adótervhez azonban azt is tisztázni kell, kié az autó, milyen jogcímen számoltok el költséget, és meddig érvényes egy korábbi kivétel. Ezeken menj végig, mielőtt a következő évre kész számot adsz a könyvelőnek.
Tartalomjegyzék
- Röviden
- Cégautóadó 2027: a közzétett NAV-táblázat
- Cégautóadó 2027: mit javasol a T/927?
- Kinek kell cégautóadót fizetnie?
- Hibrid cégautóadó 2027: lejár az átmeneti kivétel
- Cégautóadó bevallás: havi tétel, negyedéves teendő
- Mikor indul és szűnik meg a cégautóadó?
- Cégautóadó és gépjárműadó: mikor lehet levonni?
- Cégautóadó 2027: költségterv példákkal
- Mit készíts elő a könyvelőnek?
- Gyakran Ismételt Kérdések
Röviden
- A NAV már közzétette a táblázatot: a megjelenés dátuma 2026. október 19.; a havi tételeket lent találod.
- Havi tétel, negyedéves teendő: a törvényi alaphatáridő a negyedévet követő hónap 20. napja.
- A hibrid átmeneti kivétel vége: 2026. december 31.; nem minden magántulajdonú hibrid válik automatikusan adókötelessé.
- A tulajdonos és a lízingszerződés számít: ne az autó tényleges vezetőjéből indulj ki.
- A gépjárműadó levonása feltételes: ugyanaz az autó és adóalany, átfedő kötelezettségi hónapok és időben megfizetett gépjárműadó szükséges a jelenlegi szabály szerint.
- Külön törvényjavaslat is van: a T/927 benyújtott szövege magasabb teljesítménynél új sávokat, a beszámításnál pedig 1 választott autós korlátot javasol. Ez nem kihirdetett szabály.
Cégautóadó 2027: a közzétett NAV-táblázat
A NAV éves közzététele alapján az alábbi összegek havonta, személygépkocsinként értendők. Keresd meg az autó teljesítménysávját, majd a környezetvédelmi osztályához tartozó oszlopot.
| Teljesítmény | 0–4 osztály | 6–10 osztály | 5; 14–15 osztály |
|---|---|---|---|
| 0–50 kW | 39 000 Ft/hó | 20 000 Ft/hó | 17 500 Ft/hó |
| 51–90 kW | 51 500 Ft/hó | 25 500 Ft/hó | 20 000 Ft/hó |
| 91–120 kW | 77 000 Ft/hó | 51 500 Ft/hó | 25 500 Ft/hó |
| 120 felett kW | 102 000 Ft/hó | 77 000 Ft/hó | 51 500 Ft/hó |
Például Eszter céges autója 100 kW teljesítményű, környezetvédelmi osztálya 15. A közzétett tábla alapján a havi tétel 25 500 Ft. Ez még a gépjárműadó esetleges levonása előtti összeg.
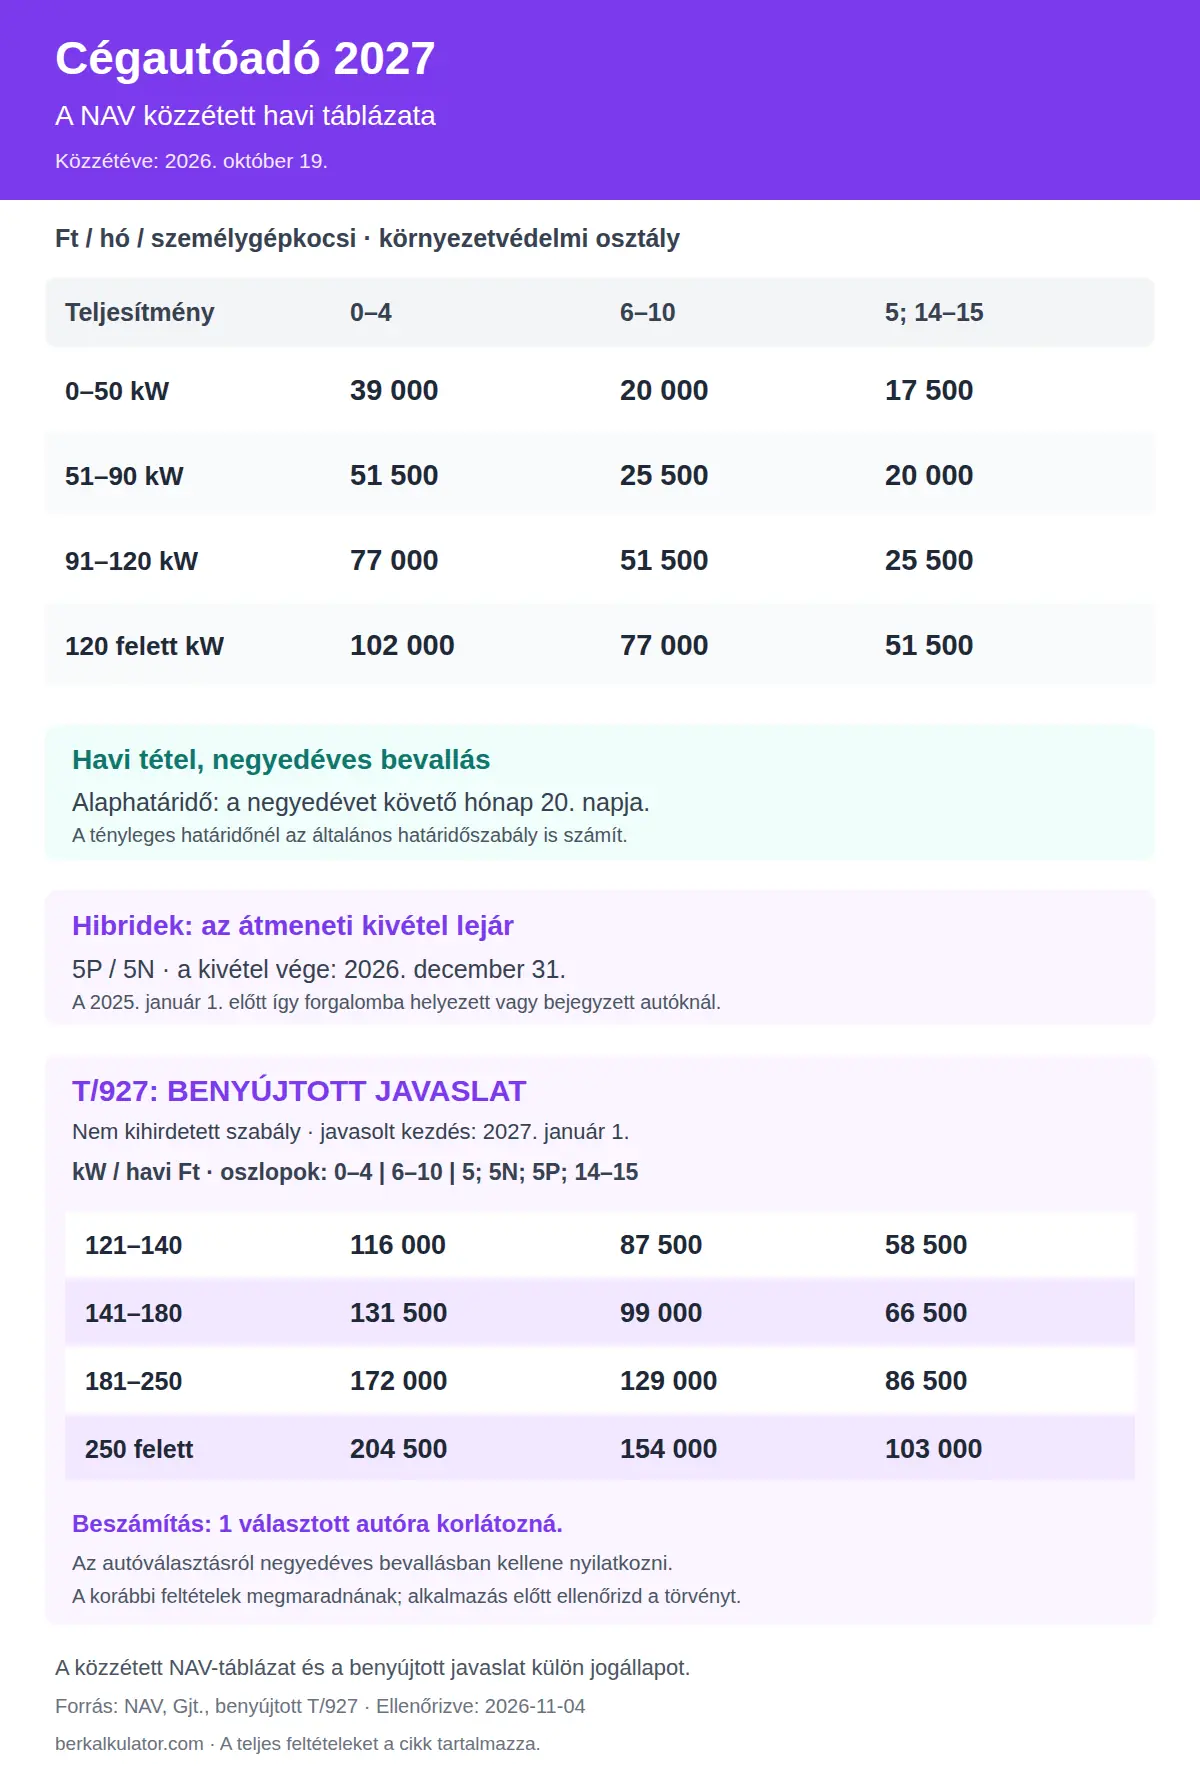
A táblázat jogállása: fent a NAV által már közzétett valorizált tételeket mutatjuk. Ettől külön kezeld az alábbi benyújtott törvényjavaslatot: elfogadása és kihirdetése esetén módosíthatná a tarifákat és a beszámítás feltételeit.
Cégautóadó 2027: mit javasol a T/927?
Benyújtott javaslat, nem kihirdetett szabály. A 2026. október 27. napján benyújtott T/927 törvényjavaslat szövege a nagyobb teljesítményű autók havi adóját az alábbi új sávok szerint állapítaná meg. A javasolt kezdőnap 2027. január 1.. Az Országgyűlés folyamatban lévő javaslatokat felsoroló oldalán az ellenőrzéskor még folyamatban lévő törvényjavaslatként szerepelt.
A következő táblázat kizárólag a benyújtott szöveg új teljesítménysávjait mutatja, nem a fenti NAV-tábla folytatása. Minden összeg havi, személygépkocsinkénti tétel lenne.
| Javasolt teljesítménysáv | 0–4 osztály | 6–10 osztály | 5; 5N; 5P; 14–15 osztály |
|---|---|---|---|
| 121–140 kW | 116 000 Ft/hó | 87 500 Ft/hó | 58 500 Ft/hó |
| 141–180 kW | 131 500 Ft/hó | 99 000 Ft/hó | 66 500 Ft/hó |
| 181–250 kW | 172 000 Ft/hó | 129 000 Ft/hó | 86 500 Ft/hó |
| 250 felett kW | 204 500 Ft/hó | 154 000 Ft/hó | 103 000 Ft/hó |
Az alacsonyabb teljesítménysávokban a benyújtott melléklet a fenti közzétett NAV-tételekkel egyező összegeket tartalmaz. A javaslat kedvező környezetvédelmi oszlopa kifejezetten feltünteti az 5P és 5N jelzést is; ebből nem következik új adómentesség. A hibridek átmeneti kivételének lejártát külön szabály rendezi.
Flottánál a levonás is változna: A benyújtott javaslat az adóalany által választott egy személygépkocsira korlátozná a gépjárműadó beszámítását; a választott autóról a negyedéves bevallásban kellene nyilatkozni. Az autó és az adóalany azonossága, az átfedő kötelezettségi hónapok és a gépjárműadó határidős megfizetése a javaslatban is feltétel maradna. Eszter ezért egyetlen autóval, egy többautós vállalkozás pedig az autóválasztás miatt is más tervezési helyzetben lenne.
A folyamatban lévő törvényjavaslatok hivatalos listája segít a jogállapot követésében. A benyújtott szöveghez képest az elfogadott szabály eltérhet; a bevallásnál az akkor alkalmazandó, kihirdetett rendelkezésből kell kiindulni.
Kinek kell cégautóadót fizetnie?
A cégautóadó neve könnyen félrevezet: magánszemélynél is keletkezhet kötelezettség. Először a tulajdonosi és költségelszámolási helyzetet tisztázd, csak utána keresd az összeget.
A gépjárműadóról szóló törvény szerint főszabály szerint a nem magánszemély tulajdonában álló, illetve a költségelszámolással érintett személygépkocsi adóköteles, a törvényi kivételekkel. A cég tulajdonában álló adóköteles autónál a magánhasználat hiánya önmagában nem jelent mentességet.
A NAV cégautóadó-füzetének összefoglalása alapján így érdemes megkezdeni az ellenőrzést:
| Helyzet | Mit vizsgálj? |
|---|---|
| Cégtulajdonú, nyilvántartott személygépkocsi | Főszabály szerint a tulajdonos az adóalany; az esetleges kivételt külön kell igazolni. |
| Pénzügyi lízingbe vett személygépkocsi | A pénzügyi lízingbe vevő adóalanyiságát kell vizsgálni. |
| Magántulajdonú autó | A tételes költségelszámolás és a költségtérítés jogcíme döntő lehet. |
| A magyar hatósági nyilvántartásban nem szereplő autó | A költséget elszámoló személy vagy szervezet adóalanyisága merül fel. |
Péter a saját autójával jár ügyfelekhez. Nála nem az „üzleti út” megnevezése dönti el az adót. A megfelelő feltételekkel kizárólag kiküldetési rendelvényre vagy munkába járásra kapott törvényi költségtérítés kivétel lehet; a tételes költségelszámolás más helyzetet teremt. A könyvelőnek ezért a térítés jogcímét is add át, ne csak az üzemanyagszámlát.
A vállalkozás többi adójával való összefüggéseket a vállalkozói adózási útmutatóban tekintheted át. Az autó tulajdonjoga és a költségelszámolás ettől még külön ellenőrzést igényel.
Hibrid cégautóadó 2027: lejár az átmeneti kivétel
A legfontosabb dátumpár: a 2025. január 1. előtt megfelelő jelzéssel forgalomba helyezett vagy hatósági nyilvántartásba bejegyzett hibridek átmeneti kivétele 2026. december 31. napjáig tart. A törvényben ez az 5P és 5N környezetvédelmi osztályjelzésű autókra vonatkozik.
2027. január 1. napjától erre a lejárt kivételre már nem alapozhatod a cégautóadó mellőzését. Ha ilyen autó van a cég tulajdonában, vedd elő újra az iratait, és ellenőrizd a kötelezettséget a könyvelővel.
A lejárat nem jelent általános adót minden magánhibridre. A költségelszámolással nem érintett, tisztán magánhasználatú magánautó az átmeneti szabály lejárta miatt önmagában nem kerül a cégautóadó alá. Előbb az általános adókötelezettségi feltételeknek kell teljesülniük.
A tisztán elektromos, 5E, illetve a nulla emissziós, 5Z személygépkocsi más kategória: nem tartozik a cégautóadó hatálya alá. A „hibrid” vagy „elektromos” hirdetési megnevezés helyett a nyilvántartott besorolást nézd. A gépjárműadó kapcsolódó éves szabályait a gépjárműadó 2027 útmutató részletezi.
A megszűnő mentesség és a korábbi díjmentes parkolás költséghatását a plug-in hibrid többletköltség-kalkulátorral is áttekintheted. Ellenőrizd az eszközben jelzett díjtételeket és feltételeket; a saját parkolási szokásaidat külön add meg.
Cégautóadó bevallás: havi tétel, negyedéves teendő
A havi adó nem havi bevallást jelent. A kötelezettséggel érintett hónapok adótételeit összesíted, és főszabály szerint negyedévente vallod be, valamint fizeted meg. A törvényi alaphatáridő a negyedévet követő hónap 20. napja; a tényleges teljesítésnél az általános határidőszabályokat is figyelembe kell venni.
Ez Eszter példájában, változatlan havi tétellel és teljes negyedévi kötelezettséggel:
25 500 Ft × 3 hónap = 76 500 Ft, a gépjárműadó esetleges levonása előtt.
A NAV jelenlegi nyomtatványútmutatója is havi oszlopokból állítja össze a negyedéves kötelezettséget. Ez a korábbi adóév nyomtatványának útmutatója: az új adóév bevallásának elérhetőségét és kitöltési szabályait a beadás előtt a NAV-nál ellenőrizd.
Mikor indul és szűnik meg a cégautóadó?
Év közbeni vásárlásnál ne szorozd automatikusan egész évre a havi tételt. A hatósági nyilvántartásban szereplő autónál a nem magánszemély tulajdonos vagy pénzügyi lízingbe vevő kötelezettsége főszabály szerint a szerzést követő hónap első napján kezdődik. A nyilvántartott magánautó tulajdonosának saját költségelszámolásánál az elszámolás hónapját követő hónap első napja a kezdőnap.
Ádám cége januárban vesz egy magyar nyilvántartásban szereplő autót. Ha a főszabály alkalmazandó, februártól indul a kötelezettség. Az első negyedévben így 2 hónappal számol. A példabeli, 80 kW-os és 15 környezetvédelmi osztályú autónál a közzétett havi tétel 20 000 Ft; a negyedévre jutó összeg 40 000 Ft, levonás előtt.
A hatósági nyilvántartásban szereplő autó eladásánál a nem magánszemély tulajdonos kötelezettsége az elidegenítés hónapjának végén szűnik meg. Magánszemély saját költségelszámolásánál az utolsó elszámolás hónapjának vége számít, ha később már nem kíván költséget elszámolni. A nyilvántartásban nem szereplő autónál a költségelszámolás megszüntetésére vonatkozó szabályt kell alkalmazni. Kölcsönadott, bérelt vagy más által költségelt magánautónál külön részletszabályok is felmerülhetnek: a használat és az elszámolás dokumentumait együtt nézzétek át.
Cégautóadó és gépjárműadó: mikor lehet levonni?
Az éves gépjárműadó nem ugyanaz a közteher, mint a cégautóadó. A jelenleg hatályos szabály feltételekkel lehetővé teszi az előbbi levonását a negyedévi cégautóadóból. Ez nem automatikus, általános kedvezmény.
A levonás előtt ellenőrizd:
- Ugyanaz az autó? A levonás az adott személygépkocsi gépjárműadójára vonatkozik.
- Ugyanaz az adóalany? A gépjárműadót a cégautóadó alanyának terhére állapították meg.
- Ugyanazok az érintett hónapok? Csak azokra a hónapokra jutó rész merülhet fel, amelyekben mindkét kötelezettség fennállt.
- Határidőben megfizettétek? A törvény ezt külön feltételként írja elő.
Eszter tehát ne az egész éves gépjárműadót vonja le találomra a következő befizetésből. Készítse elő a határozatot, a befizetés igazolását és az érintett hónapokat. A következő adóévi elszámolás előtt a jogállapotot is ellenőrizni kell: a T/927 javasolt, 1 választott autóra szűkített beszámítását külön szakaszban mutattuk be; az itt leírt feltételek az ellenőrzéskor hatályos szabályt foglalják össze.
Cégautóadó 2027: költségterv példákkal
Eszter autójára a közzétett tábla alapján havi 25 500 Ft adó jut. Teljes éves kötelezettséget és változatlan tarifát feltételezve, gépjárműadó-levonás nélkül az összeg 306 000 Ft. Ez szemléltető költségterv, nem az autó teljes éves fenntartási költsége.
Ádámnál a januári vásárlás miatt az első negyedévi példa 40 000 Ft-tal számol. Az ő terve és Eszteré közötti különbséget a teljesítménysáv és az érintett hónapok adják. Péternél pedig előbb azt kell eldönteni, egyáltalán létrejön-e cégautóadó-kötelezettség a magánautó használatából.
A cégautóadó kalkulátor a felületen megjelölt korábbi adóévek számításához ad segítséget. A most közzétett éves tervezéshez ebből a cikkből és a NAV táblázatából indulj ki; a kalkulátor eredményét csak a saját, feltüntetett adóévére használd.
A tőkét, kamatot, értékvesztést és működési kiadásokat az autokalkulatorok.hu céges autó költségkalkulátorával is külön áttekintheted. Az eszközben jelzett adóévhez tartozó számítást használd; a benyújtott törvényjavaslatot ne kezeld alkalmazandó tarifaként.
Ha vásárlás előtt állsz, a bekerülés egyéb tételeit is válaszd külön a fenntartástól. Az első belföldi forgalomba helyezéshez kapcsolódó adóról a regisztrációs adó 2027 útmutató szól; az nem a cégautóadó másik elnevezése.
Mit készíts elő a könyvelőnek?
A következő egyeztetéshez az autó adatai mellé tedd oda a tulajdoni vagy lízingiratot, a költségelszámolás jogcímét és az érintett hónapokat. Hibridnél a besorolás mellett a forgalomba helyezés vagy a nyilvántartási bejegyzés dátumát is ellenőrizd. Levonási igénynél a gépjárműadó iratai és a befizetés ideje is szükséges az egyeztetéshez.
Eszter így a teljes negyedévet, Ádám a vásárlás utáni hónapokat, Péter pedig a költségtérítés jogcímét tudja tisztázni. Az alábbi ellenőrzőlap ugyanezen lépéseken vezet végig, a közzétett díjak és a hatályos feltételek újraellenőrzésével együtt.
📄 Cégautóadó-ellenőrzőlap letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyi a cégautóadó 2027-ben?
A közzétett NAV-táblázat havi 17 500–102 000 Ft közötti tételeket tartalmaz. Ettől külön a T/927 benyújtott szövege magasabb teljesítménynél új sávokat javasol, a legmagasabb havi tétel 204 500 Ft lenne. A javaslati táblázat nem azonos a közzétett NAV-tarifával.
Kell cégautóadót fizetni a plug-in hibrid után 2027-ben?
A 2025. január 1. előtt 5P vagy 5N jelzéssel forgalomba helyezett vagy nyilvántartásba vett autó átmeneti kivétele 2026. december 31. napjáig tart. A következő naptól a mentességre már nem lehet hivatkozni, de az általános adókötelezettségi feltételeket is vizsgálni kell.
Mikor kell bevallani és befizetni a cégautóadót?
A havi tételekből összesített adót főszabály szerint negyedévente kell bevallani és megfizetni. A törvényi alaphatáridő a negyedévet követő hónap 20. napja; a tényleges határidőnél az általános határidőszabályok is számítanak.
Levonható a gépjárműadó a cégautóadóból?
A jelenleg hatályos szabály szerint az ugyanarra a személygépkocsira, ugyanazon adóalany terhére megállapított gépjárműadó azon hónapokra jutó része vonható le az autó cégautóadójából, amelyekben mindkét adókötelezettség fennállt; feltétel a gépjárműadó határidőben megfizetése. Ettől külön a T/927 benyújtott szövege 1 választott személygépkocsira korlátozná a beszámítást, negyedéves bevallási nyilatkozattal. Ez javaslati változás; alkalmazás előtt a kihirdetett szabályt ellenőrizd.
Magánszemélynek is kell cégautóadót fizetnie?
Igen, tételes költségelszámolás esetén magánszemély tulajdonosnál vagy pénzügyi lízingbe vevőnél is keletkezhet kötelezettség. A kizárólag megfelelő kiküldetési vagy munkába járási költségtérítésben részesülő magánautóra külön kivétel vonatkozik.
Kell cégautóadót fizetni a tisztán elektromos autóra?
Az 5E tisztán elektromos és az 5Z nulla emissziós személygépkocsi nem tartozik a cégautóadó hatálya alá. A plug-in hibridre nem szabad automatikusan ugyanezt alkalmazni.
Mit változtatna a T/927 javaslat a cégautóadón?
A 2026. október 27. napján benyújtott szöveg a magasabb teljesítményű autókra új havi sávokat javasol, a legkedvezőbb környezetvédelmi oszlopba kifejezetten felvenné az 5P és 5N jelzést, a gépjárműadó beszámítását pedig 1 választott autóra korlátozná. A tervezett kezdőnap 2027. január 1.; ezek a benyújtott szöveg rendelkezései, nem önmagukban alkalmazandó szabályok.
Források és szerzői információ
Szerző: berkalkulator.com; AI segítségével készült, elsődleges forrásokkal és független gépi tényellenőrzéssel.
Utolsó ellenőrzés: 2026-11-04. A közzétett éves NAV-tarifát, az ellenőrzéskor hatályos szabályokat és külön jelölve a benyújtott törvényjavaslatot mutatjuk; a későbbi törvénymódosításokat a tényleges elszámolás előtt ellenőrizd.
Elsődleges források: NAV: éves valorizált cégautóadó; Gjt.: cégautóadó és átmeneti szabályok; a szövegben hivatkozott NAV információs füzet és nyomtatványútmutató; T/927 benyújtott törvényjavaslat.