- Publikálva
- Frissítve: • 6 perc olvasási idő
Svájci egészségbiztosítás és nyugdíj 2027: teendők
- Szerzők
- Név
- berkalkulator.com
A svájci egészségbiztosítás díját a munkavállaló rendszerint a bérpapír levonásaitól külön fizeti. Költözéskor ezért a belépési határidőt, a saját havi díjat és a betegség esetén fizetendő költségrészt is tisztázd. A baleseti fedezetet a munkáltatói biztosítással egyeztesd, a nyugdíjnál pedig a személyes pénztári tervből indulj: a BVG-levonás és a megtakarítás minimumkamata eltérő fogalom.
Megérkezik az első bérpapír, rajta több ismeretlen rövidítéssel. Közben külön levelet küld az egészségbiztosító, és a nyugdíjpénztári kimutatás is megjön. Könnyű úgy érezni, hogy ugyanazért fizetsz újra. Ez az útmutató abban segít, hogy minden iratnak és kiadásnak megtaláld a helyét, és lásd, mit kell a munkáltatótól, illetve a biztosítótól megkérdezned.
Tartalomjegyzék
- Röviden
- A nettó bér után még egészségbiztosítás is marad
- Belépés és családtagonkénti szerződés
- Franchise, önrész és havi díj: más-más pénzigény
- Mikor számít a munkáltatói baleseti fedezet?
- A nyugdíj pillérei és a saját BVG-levonás
- Mit jelent az elfogadott következő évi minimumkamat?
- Biztosítóváltás és iratlista
- Gyakran Ismételt Kérdések
- Források és szerzői információ
Röviden
- Külön havi kiadás: A kötelező svájci egészségbiztosítás díját a bérlevonásoktól külön kell rendezni. A bérpapíron szereplő nettó kifizetésből ezért még saját egészségbiztosítási kiadásod is maradhat.
- Belépés: a rendes svájci lakóhely létesítésétől számított 3 hónapos határidőre figyelj, a koordinációs kivételt külön tisztázd.
- Személyes díj: A BAG a biztosítók által kalkulált alapbiztosítási díjakat jóváhagyja; a hivatalos összehasonlító a Priminfo. Személyes tervezéshez a saját lakóhelyedre, életkorodra, modelledre, franchise-odra és baleseti fedezetedre szóló díjat használd.
- Baleset: a nem foglalkozási baleseti munkáltatói fedezetnél legalább heti 8 óra számít ugyanannál a munkáltatónál.
- Nyugdíj: A foglalkoztatói nyugdíjjárulék a pénztári tervtől függ; nem minden dolgozóra ugyanaz az országos bérszázalék. A munkáltatód által megadott személyes pénztári levonást és a biztosítási kimutatást kérd el.
A nettó bér után még egészségbiztosítás is marad
A bérpapíron szereplő nettót és a hónap végén szabadon elkölthető pénzt külön sorba írd. A nettó megérkezése után még ott lehet a biztosítási számla, a lakhatás és a többi saját kiadás. A svájci bruttó–nettó bérkalkulátorban ezért a rendszeres havi bért és a külön egészségbiztosítást is a saját adataiddal tervezd. A bérpapír útmutatója a levonások értelmezésében segít.
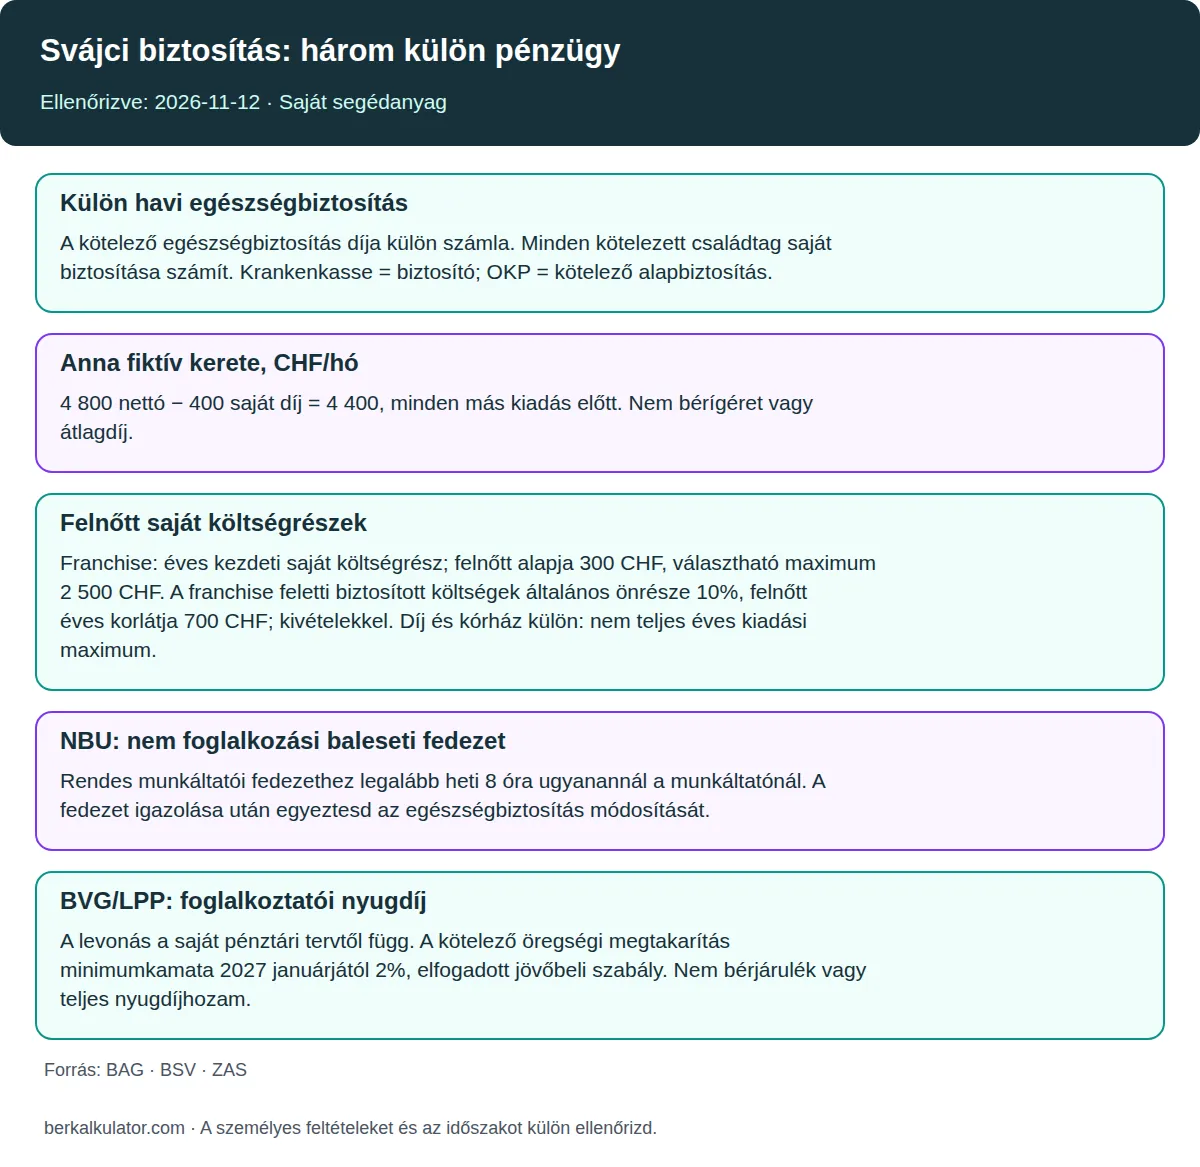
Anna helyzete kitalált példa. A kapott nettót havi 4 800 CHF-nak, a külön biztosítási díját 400 CHF-nak feltételezzük. A kivonás után 4 400 CHF marad. Ez még minden más saját kiadás előtti keret: nem megtakarítás, és nem arra vonatkozó ígéret, hogy ennyiből kényelmesen megélhet.
Anna a bérlevonást a munkáltatótól kapott adattal, a biztosítási díjat pedig a saját biztosítási ajánlatával tudja ellenőrizni. Ha valamelyik még csak becslés, jelölje a saját lapján. A megélhetési és ajánlat-összehasonlító útmutató innen folytatja a költségvetést.
Belépés és családtagonkénti szerződés
Az érkezési időpontot a költözési és munkavállalási engedély útmutatóval együtt rendezd. A lakóhely és a munkakezdés iratait a biztosítási ügyintézéshez is tartsd elérhető helyen.
Svájcba költöző munkavállalóként először azt tisztázd, mikortól áll fenn a biztosítási kötelezettséged. A főszabály szerinti belépési határidő 3 hónap a lakóhely létesítésétől. Határidőn belüli belépéskor a fedezet és a díjfizetés a biztosítási kötelezettség kezdetéig visszamenőleges. Késedelmes belépésnél a fedezet rendszerint csak a belépéstől indul, és indokolatlan késésnél pótdíj is felmerülhet. A határidő tehát nem díjmentes várakozási idő: az induló költségvetésedben a korábbi időszak díjának is hagyj helyet.
A svájci kötelező alap-egészségbiztosításban minden családtagot külön kell biztosítani; a gyermek nem válik automatikusan a dolgozó szülő biztosításának ingyenes tagjává. Ha együtt költöztök, minden családtag ügyét vedd fel az iratlistára. A svájci lakóhely főszabálya mellett az európai biztosítási koordináció egyes személyekre másik állam biztosítását rendelheti. A kivételt az illetékes szervvel kell tisztázni, nem pusztán a lakcím alapján eldönteni. A magyarországi lakóhely, ingázás vagy több országban végzett munka külön vizsgálatot igényel; ehhez a svájci TB és magyar home office útmutató ad kiindulópontot.
Az alap- és a kiegészítő biztosítást se kezeld azonos szerződésként. Az alapbiztosításra kötelezettet az engedélyezett alapbiztosító egészségi állapottól függetlenül, fenntartás és várakozási idő nélkül felveszi. A kiegészítő biztosítás önkéntes, és más felvételi feltételei lehetnek. Új ajánlat kérésénél írd oda, melyik szerződésről beszélsz, és milyen fedezetet szeretnél. Az egészségi állapotról vagy a felmondásról kapott válasz csak így értelmezhető.
Franchise, önrész és havi díj: más-más pénzigény
A Krankenkasse az egészségbiztosító; a kötelező alap-egészségbiztosítás neve Grundversicherung vagy obligatorische Krankenpflegeversicherung, röviden OKP. A biztosító és a biztosítás nem ugyanaz a fogalom. A következő táblázat felnőtt alapbiztosítási költségrészeket mutat; minden összeg CHF, az időegység külön oszlopban szerepel. A személyes szerződés és az ellátás típusa is számít.
| Tétel | Érték és időszak | Mire figyelj? |
|---|---|---|
| Havi biztosítási díj | A saját ajánlat szerinti CHF/hó | Az ellátás igénybevételétől külön tervezd |
| Felnőtt alap-franchise | 300 CHF/év | Kezdeti saját költségrész |
| Választható franchise felső határa | 2 500 CHF/év | A magasabb választás nagyobb saját kockázattal jár |
| Általános önrészesedés | 10%, felnőtt éves általános korlát 700 CHF | A franchise feletti biztosított költségekre; kivételekkel |
| Kórházi hozzájárulás | 15 CHF/nap | Jogosulti kivételek is vannak |
| Egyes gyógyszerek emelt önrésze | 40% | Orvosi szükségességhez kapcsolódó kivétel lehetséges |
A havi biztosítási díj, az éves franchise, az önrészesedés és az esetleges kórházi hozzájárulás külön tétel. A franchise és az általános önrész összege nem a teljes egészségügyi kiadás garantált maximuma. Ne írd a franchise és az általános önrész összegét úgy a lapodra, mintha az minden egészségügyi kiadásodat lezárná. A havi díj is külön marad, és az ellátások, mentességek, illetve nem fedezett kiadások kérdését is tisztázni kell.
Péter története szintén kitalált példa. A feltételezett ajánlatok havi díja 350, illetve 450 CHF. A havi különbség 100 CHF. Ebből még nem választ biztosítást: melléteszi a franchise-t, az ellátási modell feltételeit és a saját tartalékát. Az alacsonyabb havi számla önmagában nem mondja meg, melyik megoldás illik az ő helyzetéhez.
Péter akkor tud érdemben összehasonlítani, ha ugyanarra a lakóhelyre, időszakra és személyre kér díjat. A már közzétett 2027. évi díjakhoz a hivatalos Priminfo összehasonlítót használd. Országos átlag helyett a saját kiválasztott modell eredményét mentsd el.
Mikor számít a munkáltatói baleseti fedezet?
Az NBU a német Nichtberufsunfall, vagyis nem foglalkozási baleset rövidítése. A munkáltatói balesetbiztosítás ezen kockázatát a munkahelyi balesettől külön kell megkülönböztetni. A nem foglalkozási balesetek rendes kötelező UVG-fedezetéhez a legalább heti 8 óra ugyanannál a munkáltatónál fontos. Különböző állások óraszámait ezért ne vond össze automatikusan erre a célra.
A munkáltatói balesetbiztosítás teljes UVG-fedezetét igazolva kérheted a baleseti kockázat kivételét az alap-egészségbiztosításból; a biztosító ekkor csökkenti a díjat. A fedezetet előbb igazold, és csak utána módosítsd a szerződést. Kérd el a munkáltatói fedezet igazolását, és egyeztesd a biztosítóval, mit módosítanak. Ha változik az állásod vagy a munkaidőd, ezt a pontot is vedd elő újra. A bérpapíron szereplő rövidítésből önmagában ne következtess az összes családtag fedezetére.
A nyugdíj pillérei és a saját BVG-levonás
A svájci nyugdíjrendszer állami, foglalkoztatói és magán-előtakarékossági pillérből áll. Az AHV az állami rendszer része, a BVG/LPP a foglalkoztatói nyugdíj; az önkéntes magán-előtakarékosság külön döntés. A mindennapi ügyintézésben ezekhez eltérő iratok tartoznak. A bérpapír a levonást, a pénztári kimutatás pedig a személyes foglalkoztatói nyugdíjhelyzetet segít értelmezni.
A foglalkoztatói nyugdíjjárulék a pénztári tervtől függ; nem minden dolgozóra ugyanaz az országos bérszázalék. A munkáltatód által megadott személyes pénztári levonást és a biztosítási kimutatást kérd el. A kalkulátorba is ezt a személyes adatot írd be. Ha az ajánlat mellől hiányzik, kérdezz rá a munkáltatónál; egy másik dolgozó bérpapírjának százaléka nem helyettesíti a saját pénztári tervet.
Mit jelent az elfogadott következő évi minimumkamat?
A kötelező BVG öregségi megtakarítás minimumkamata a következő év januárjától 2%. A szabály már elfogadott, jövőben hatályos változás. A kötelező BVG-megtakarítás minimumkamata a pénztári megtakarítás jóváírásáról szól. Nem a bruttó béredből levonandó százalék, nem automatikus fizetésemelés, és nem minden pénztári vagyonrész azonos garantált hozama. Ezért ne emeld vele a saját nettó béredet a költségvetésben, és ne kezeld minden megtakarításodra járó garantált hozamként.
Hazaköltözéskor a nyugdíj megtakarítási része külön ügy marad. Az EU/EFTA-országba végleg távozó személy a kötelező BVG-rész készpénzes felvételét nem kérheti automatikusan: ha az új országban kötelező öregségi, rokkantsági és hozzátartozói biztosítás alatt áll, e kötelező megtakarítás kifizetése korlátozott. A távozási lehetőségről a saját pénztáraddal és az illetékes szervvel egyeztess, mielőtt szabadon elkölthető induló pénzként számolnál vele.
Biztosítóváltás és iratlista
Az év végi váltásnál a határnap és a tényleges beérkezés számít. Az új év eleji alapbiztosító-váltáshoz a felmondásnak legkésőbb november végéig, a hivatalos november 30-i határidőn belül meg kell érkeznie a jelenlegi biztosítóhoz. A feladás önmagában nem elég; az új biztosítóhoz is jelentkezz be, és ellenőrizd a fedezet folytonosságát. A hivatalos tájékoztatóban megadott, felszólított díj- és költségtartozás akadályozhatja a biztosítóváltást. A nyitott tartozást és a határidőt előre egyeztesd a biztosítóval. A felmondás másolata mellé tedd el az új szerződés és a visszaigazolások iratait is.
A kiegészítő biztosítás saját szerződéses felmondási rendet követ. A biztosítási év nem feltétlenül a naptári évvel azonos; a régi fedezetet csak az új biztosító írásos elfogadása után mondd fel. Különösen figyelj arra, hogy az alapbiztosításról olvasott dátumot ne másold át ellenőrzés nélkül a kiegészítő szerződésedre. Anna számára a következő lépés a személyes díj rögzítése; Péternek az ajánlatok feltételeit és a vállalható saját kockázatot kell egymás mellé tennie.
A saját mappádban legyen meg a belépés kezdete, a díjajánlat, a költségrészek, a baleseti fedezet igazolása és a nyugdíjpénztári kimutatás. Költözés előtt a svájci munkavállalási tudástárból az engedélyezési és magyar biztosítási teendőkhöz is tovább tudsz lépni.
Gyakran Ismételt Kérdések
Levonják a svájci egészségbiztosítást a fizetésemből?
A kötelező svájci egészségbiztosítás díját a bérlevonásoktól külön kell rendezni. A bérpapíron szereplő nettó kifizetésből ezért még saját egészségbiztosítási kiadásod is maradhat.
Mennyi időm van svájci egészségbiztosítást kötni?
Rendes lakóhely létesítésekor általában 3 hónap. Határidőn belüli belépéskor a fedezet és a díjfizetés a biztosítási kötelezettség kezdetéig visszamenőleges. Késedelmes belépésnél a fedezet rendszerint csak a belépéstől indul, és indokolatlan késésnél pótdíj is felmerülhet.
A gyerekem ingyen biztosított velem együtt?
A svájci kötelező alap-egészségbiztosításban minden családtagot külön kell biztosítani; a gyermek nem válik automatikusan a dolgozó szülő biztosításának ingyenes tagjává.
Mikor vehetem ki a baleseti fedezetet az alapbiztosításból?
A munkáltatói nem foglalkozási baleseti fedezethez főszabály szerint legalább heti 8 óra kell ugyanannál a munkáltatónál. A munkáltatói balesetbiztosítás teljes UVG-fedezetét igazolva kérheted a baleseti kockázat kivételét az alap-egészségbiztosításból; a biztosító ekkor csökkenti a díjat. A fedezetet előbb igazold, és csak utána módosítsd a szerződést.
Mit jelent a BVG minimumkamata?
A kötelező öregségi megtakarítás minimumkamata a 2027. évtől 2%. A kötelező BVG-megtakarítás minimumkamata a pénztári megtakarítás jóváírásáról szól. Nem a bruttó béredből levonandó százalék, nem automatikus fizetésemelés, és nem minden pénztári vagyonrész azonos garantált hozama.
Hazaköltözéskor megkaphatom az egész svájci nyugdíjmegtakarításomat?
Az EU/EFTA-országba végleg távozó személy a kötelező BVG-rész készpénzes felvételét nem kérheti automatikusan: ha az új országban kötelező öregségi, rokkantsági és hozzátartozói biztosítás alatt áll, e kötelező megtakarítás kifizetése korlátozott. A pénztárral és az illetékes szervvel külön egyeztess.
Mikor válthatok svájci alapbiztosítót?
Az új év eleji alapbiztosító-váltáshoz a felmondásnak legkésőbb november végéig, a hivatalos november 30-i határidőn belül meg kell érkeznie a jelenlegi biztosítóhoz. A feladás önmagában nem elég; az új biztosítóhoz is jelentkezz be, és ellenőrizd a fedezet folytonosságát. A hivatalos tájékoztatóban megadott, felszólított díj- és költségtartozás akadályozhatja a biztosítóváltást. A nyitott tartozást és a határidőt előre egyeztesd a biztosítóval. A kiegészítő biztosítás saját szerződéses felmondási rendet követ. A biztosítási év nem feltétlenül a naptári évvel azonos; a régi fedezetet csak az új biztosító írásos elfogadása után mondd fel.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges forrásokkal ellenőrizve. Utolsó ellenőrzés: 2026. november 12. A személyes díj, a pénztári terv és az esetleges koordinációs kivétel külön igazolandó.