- Publikálva
- Frissítve: • 7 perc olvasási idő
Svájci forrásadó 2027: mikor kell bevallás?
- Szerzők
- Név
- berkalkulator.com
A svájci forrásadó, vagyis Quellensteuer a munkabér kifizetésénél levont adó. Ettől még külön éves adóeljárásra is szükség lehet. Először a lakóhelyedet és a bérpapír besorolását tisztázd, majd azt, hogy hibás levonás korrekciójáról vagy utólagos rendes adómegállapításról van-e szó. A kérelem nem jelent automatikus visszatérítést, és a két eljárás feltételei eltérnek.
Ha a bérpapíron már levonták az adót, könnyű azt hinni, hogy az éves ügy is kész. Máskor egy ismerős visszatérítést kapott, és felmerül, neked is csak ugyanazt az űrlapot kellene kitöltened. Ez a cikk a Svájcban lakó, munkabér után forrásadózó olvasó alaphelyzetét magyarázza. A külföldi lakóhely, a kiküldetés és a több országban végzett munka külön vizsgálatot igényel.
Tartalomjegyzék
Röviden
- Munkabéradó: A Quellensteuer a jövedelem kifizetésénél levont és a hatóságnak továbbított adó; a munkáltatói levonás nem minden esetben zárja le az éves adóügyet.
- Besorolás: a családi és munkavégzési adatokat a megfelelő kantonális eljárásban egyeztesd.
- Kötelező éves út: a svájci lakóhelyű forrásadózó munkabérénél a 120 000 CHF éves bruttó küszöb is számít, további feltételekkel.
- Határidő: A forrásadó újraszámítását és az önkéntes utólagos rendes adómegállapítást főszabály szerint az adóévet követő március 31-ig kell kérni; ez a határidő nem hosszabbítható. Svájc elhagyásakor az önkéntes utólagos rendes adómegállapítást már a hatósági kijelentkezésig kérni kell. A később benyújtandó rendes bevallásnak külön határideje van.
- Eredmény: Az éves rendes eljárásban a levont forrásadót beszámítják. Ebből nem következik garantált visszatérítés: a teljes eljárás eredménye további fizetést is jelenthet.
A levonás és az éves adó külön kérdés
Svájci adóügyi lakóhellyel rendelkező külföldi munkavállalónál C engedély hiányában főszabály szerint forrásadó merül fel. Kivételek is vannak, például a svájci állampolgár vagy C engedélyes házastárssal jogilag és ténylegesen együtt élő házaspárnál. A munkavállalási engedély adata ezért fontos lehet, de önmagában egy engedélybetűből ne döntsd el a teljes adóügyedet. Az illetőség, a családi helyzet és az adott eljárás együtt számít. Az engedélyezési útmutató a tartózkodási és munkavállalási oldalt kezeli külön.
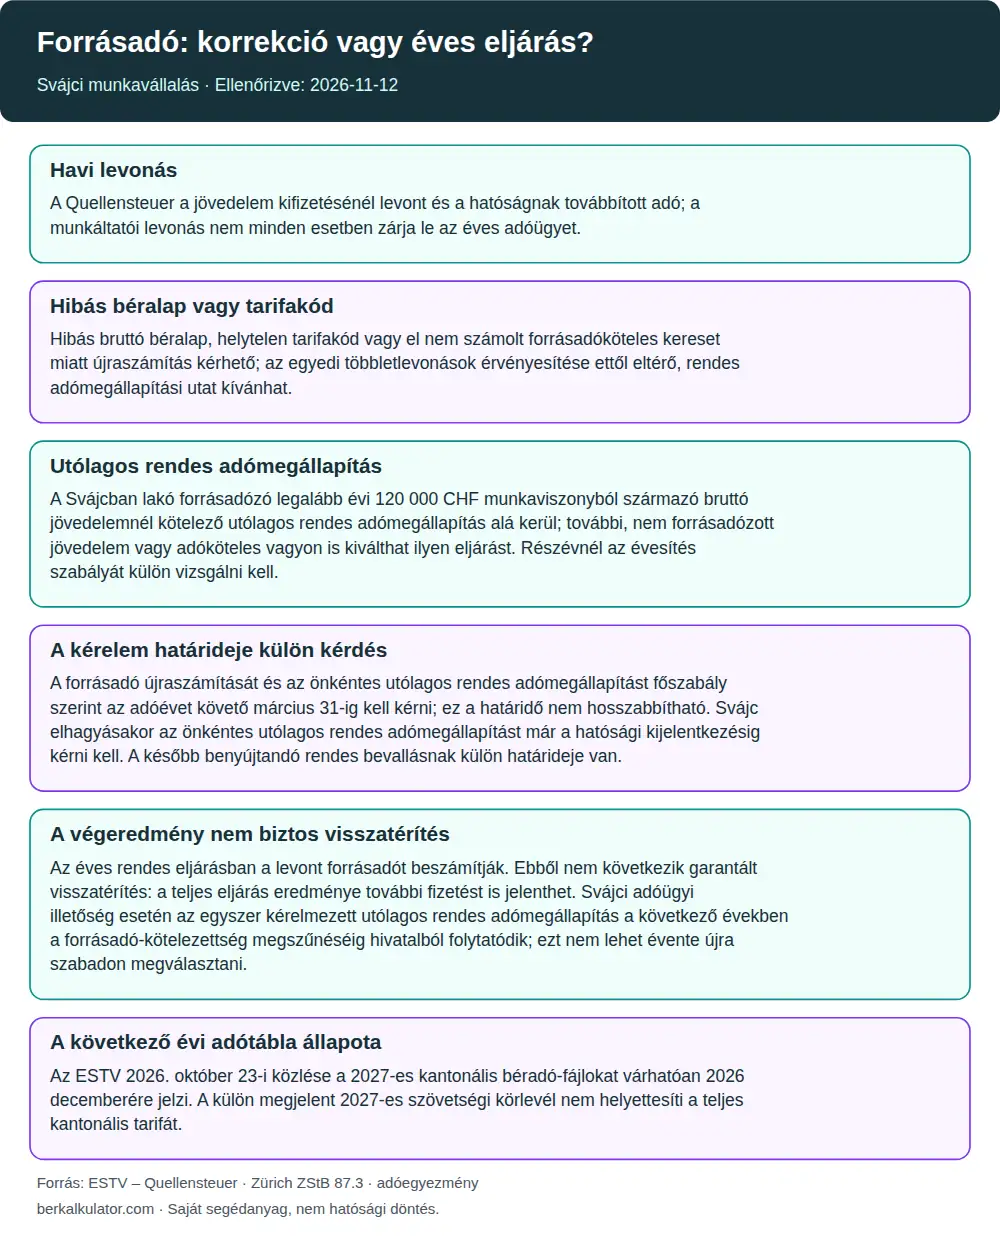
A Quellensteuer a jövedelem kifizetésénél levont és a hatóságnak továbbított adó; a munkáltatói levonás nem minden esetben zárja le az éves adóügyet. A havi levonást a bérjegyzékkel tudod követni: milyen bruttó alap, milyen besorolás és milyen összeg szerepel rajta? Az éves eljárásnál más kérdésre keresel választ: milyen teljes adómegállapítás szükséges, és abban hogyan számolnak el a már levont összeggel?
A következő egyszerű számpélda csak a levonások összesítését mutatja. Kitalált szerkesztői példa: ha minden érintett hónapban 480 CHF levonás történt, 12 hónap alatt összesen 5 760 CHF-et vontak le. Ebből az összeadásból nem tudjuk meg az éves végleges adót, ezért a visszatérítés vagy a további fizetés összegét sem.
Az internetes keresésben a forrásadó kifejezés tőkejövedelem, nyugdíj, céges ügy vagy más ország egyezményes eljárása mellett is előkerülhet. A saját iratod jövedelemfajtájából indulj ki. Egy befektetőnek szóló visszatérítési út nem válik a munkabéred eljárásává attól, hogy ugyanaz a magyar szó szerepel a címében.
Melyik adat és kanton számít?
A megfelelő forrásadótarifánál a családi helyzet, a házastárs keresőtevékenysége, az eltartott gyermek és az egyházi adó adata is számíthat; a pontos kantonális besorolást az illetékes hatósággal vagy bérszámfejtővel kell egyeztetni. Ezeket az adatokat a saját bérszámfejtéseddel egyeztesd. Ha változás történt, ne csak a nettót nézd: azt is keresd meg, a munkáltató milyen személyes adattal számolt az érintett időszakban.
A forrásadónál a lakóhely, hetes tartózkodás és munkáltatói székhely eltérő illetékességi helyzetet hozhat létre; a munkahely kantonja nem mindenkinél automatikusan az adóztatás kantonja. Emiatt az első teendő az illetékes eljárás azonosítása. Ha költöztél vagy a lakóhelyed és a munkavégzésed helye eltér, a pontos dátumokkal és címadatokkal kérdezz rá. Egy kolléga másik kantonban alkalmazott besorolása nem biztos kiindulópont a saját ügyedhez.
A kérdéshez készítsd elő az érintett időszak bérpapírját, a munkáltatótól kapott éves bérigazolást és a változást igazoló iratokat. A hatóság aktuális iratlistáját is ellenőrizd. A cél az, hogy látható legyen, melyik bevitt adatot tartod hibásnak, vagy milyen éves helyzet miatt kérdezel az eljárásról.
Az ESTV 2026. október 23-i közlése a 2027-es kantonális béradó-fájlokat várhatóan 2026 decemberére jelzi. A külön megjelent 2027-es szövetségi körlevél nem helyettesíti a teljes kantonális tarifát. A svájci bruttó–nettó kalkulátor ezért a személyes havi forrásadó összegét bevitt adatként kezeli. Egy szövetségi táblázatból vagy egy régebbi kalkulátor találatából nem készít helyetted teljes személyes kantonális tarifát.
Korrekció vagy utólagos rendes eljárás?
Az utólagos rendes adómegállapítás német rövidítése NOV. Ezt az éves utat különítsd el a forrásadó hibás számításának újraszámításától. A következő táblázat a saját következő kérdésed kiválasztására szolgál, nem személyre szóló besorolás.
| Helyzet | Melyik eljárást kell tisztázni? |
|---|---|
| Hibás béralap vagy tarifakód gyanúja | Hibás bruttó béralap, helytelen tarifakód vagy el nem számolt forrásadóköteles kereset miatt újraszámítás kérhető; az egyedi többletlevonások érvényesítése ettől eltérő, rendes adómegállapítási utat kívánhat. |
| Svájci lakóhelyű forrásadózó éves helyzete | A Svájcban lakó forrásadózó legalább évi 120 000 CHF munkaviszonyból származó bruttó jövedelemnél kötelező utólagos rendes adómegállapítás alá kerül; további, nem forrásadózott jövedelem vagy adóköteles vagyon is kiválthat ilyen eljárást. Részévnél az évesítés szabályát külön vizsgálni kell. |
| Kérelmezett éves rendes eljárás későbbi évei | Svájci adóügyi illetőség esetén az egyszer kérelmezett utólagos rendes adómegállapítás a következő években a forrásadó-kötelezettség megszűnéséig hivatalból folytatódik; ezt nem lehet évente újra szabadon megválasztani. |
A táblázatból két lényeges következmény látszik. A kötelező éves eljárást nem lehet egyszerűen elhagyni azért, mert a havi levonást megfelelőnek gondolod. Az önkéntesen választott út pedig nem csak az adott év kedvezőnek remélt eredményéről szól: a későbbi években folytatódó kötelezettséget is érteni kell a döntés előtt.
Az éves rendes eljárásban a levont forrásadót beszámítják. Ebből nem következik garantált visszatérítés: a teljes eljárás eredménye további fizetést is jelenthet. A korrekció vagy a NOV tehát nem „pénzvisszakérő gomb”. A saját teljes körülményeidet kell rendezni, és a hatósági elszámolást kell összevetni a befizetésekkel. Ha bizonytalan vagy abban, melyik út vonatkozik rád, a konkrét adataiddal kérj tisztázást az illetékes szervtől.
A jövedelmi év és a kérelem határideje
A jövedelmi/adóév és a következő évben folyó kérelem vagy bevallás két külön időszak. A bérjegyzéken szereplő évből kell kiindulni, nem egy űrlap vagy kalkulátor címéből. Először az érintett jövedelmi évet írd a saját iratcsomagod elejére. Ezután keresd meg az ehhez az évhez tartozó aktuális kantonális eljárást és benyújtási módot.
A forrásadó újraszámítását és az önkéntes utólagos rendes adómegállapítást főszabály szerint az adóévet követő március 31-ig kell kérni; ez a határidő nem hosszabbítható. Svájc elhagyásakor az önkéntes utólagos rendes adómegállapítást már a hatósági kijelentkezésig kérni kell. A később benyújtandó rendes bevallásnak külön határideje van. A kérelem határnapját ne keverd össze a rendes bevallási felhívásban szereplő későbbi dátummal. A szolgáltató saját iratleadási dátuma pedig lehet korábbi munkaszervezési határidő; attól még külön marad a hatósági szabály.
Ha Svájc elhagyását tervezed, az ügyet ne hagyd automatikusan a következő évre. A kijelentkezéshez kapcsolódó feltételt még az ügyintézés előtt tisztázd. Őrizd meg a beadás és az átvétel igazolását, hogy később ne csak egy elkészített, de el nem küldött iratra támaszkodj.
Praktikus saját lista az érintett év, az eljárás neve, az illetékes szerv, a határidő és a benyújtás igazolása. Az is látszódjon rajta, mire vársz még. Így az adóügy több, eltérő időben érkező levele sem mosódik össze.
Anna hibás tarifája, Bence éves eljárása
Anna kitalált példánkban eltérést talál a bérpapírja és a munkáltatónál bejelentett családi adatai között. Összegyűjti az érintett bérlapokat és a változást igazoló iratot. Először arra kérdez rá, milyen adatokkal számoltak, és szükséges-e újraszámítás. Nem feltételezi, hogy minden külön kiadását ugyanebben az egyszerű korrekcióban érvényesítheti.
Anna a megfelelő eljárás és a határidő tisztázása után tud lépni. Az ellenőrzött adatot és a kapott választ megőrzi, majd az elszámolásban a tényleges változást nézi meg. A példája nem állítja, hogy a kérelem biztosan visszatérítést eredményez.
Bence története is kitalált. Svájcban lakik, forrásadózó, és a munkaviszonyból származó éves bruttója eléri a 120 000 CHF-et. A kötelező éves rendes eljárást kell tisztáznia, a saját teljes éves adataival. Nem abból indul ki, hogy a munkáltatói levonás miatt nincs további feladata.
Bence az éves iratokat egyben nézi át, és az eljárásban a már levont adó beszámítását is követi. Anna és Bence más okból jut hatósági ügyintézéshez, ezért nem egymás űrlapját másolják. A közös lépésük az érintett év, a tényadat és az eljárás pontos azonosítása.
Magyar illetőség és a külföldi munkanapok
A külföldi lakóhelyű munkavállaló és a határ menti ingázó külön adóztatási feltételek és egyezmények alá eshet; a Svájcban lakó dolgozó útmutatóját nem szabad automatikusan rájuk alkalmazni. A svájci lakóhelyű alkalmazott fenti alapútja ezért nem használható változtatás nélkül minden ingázónál vagy kiküldöttnél. Különösen fontos a munkavégzés tényleges helye, ha az év során több országban dolgozol.
A magyar–svájci adóegyezményben az illetőséget nem pusztán az állampolgárság dönti el. Kettős belföldi illetőségnél a sorrendi szempontok között az állandó lakóhely, a létérdekek központja és a szokásos tartózkodás is szerepel. A nem önálló munkára vonatkozó 183 napos kivétel több feltétel együttes teljesülését igényli: a munkáltató illetősége és a díjazást viselő telephely is számít. Önmagában a külföldön töltött napok száma nem dönti el a bér adóztatását. Ha magyar lakásod, családi kötődésed vagy magyarországi munkanapjaid is vannak, ezeket a tényleges adatokkal együtt add meg a vizsgálathoz. A munkaszerződés országát és az állampolgárságot ne kezeld minden más tényt eldöntő válaszként.
A svájci TB és magyar home office útmutató a több országban végzett munka biztosítási kérdéseihez ad külön kiindulópontot.
Vezesd, mikor és hol dolgoztál, és tedd mellé a munkáltatói, lakóhelyi és jövedelmi iratokat. Az adó- és biztosítási kérdést külön azonosítsd; egy munkavállalási engedély sem helyettesíti az összes érintett eljárást. A svájci munkavállalási tudástár kapcsolódó útmutatói segítenek kiválasztani a további témát.
A bérpapír magyarázata az egyes havi sorokhoz ad ellenőrzési sorrendet. Az éves adóügyhöz viszont az egész időszakot kell rendezni. Anna az eltérő családi adatát, Bence a kötelező éves eljárás iratait viszi tovább; te is a saját következő tisztázandó kérdésedet rögzítsd a letölthető lapon.
Gyakran Ismételt Kérdések
Mi a Quellensteuer Svájcban?
A Quellensteuer a jövedelem kifizetésénél levont és a hatóságnak továbbított adó; a munkáltatói levonás nem minden esetben zárja le az éves adóügyet.
A forrásadó után is kell adóbevallás?
A Svájcban lakó forrásadózó legalább évi 120 000 CHF munkaviszonyból származó bruttó jövedelemnél kötelező utólagos rendes adómegállapítás alá kerül; további, nem forrásadózott jövedelem vagy adóköteles vagyon is kiválthat ilyen eljárást. Részévnél az évesítés szabályát külön vizsgálni kell.
Meddig kérhetek forrásadó-korrekciót?
A forrásadó újraszámítását és az önkéntes utólagos rendes adómegállapítást főszabály szerint az adóévet követő március 31-ig kell kérni; ez a határidő nem hosszabbítható. Svájc elhagyásakor az önkéntes utólagos rendes adómegállapítást már a hatósági kijelentkezésig kérni kell. A később benyújtandó rendes bevallásnak külön határideje van.
Biztosan visszakapok adót az éves bevallással?
Az éves rendes eljárásban a levont forrásadót beszámítják. Ebből nem következik garantált visszatérítés: a teljes eljárás eredménye további fizetést is jelenthet.
Van már végleges 2027-es svájci adótábla?
Az ESTV 2026. október 23-i közlése a 2027-es kantonális béradó-fájlokat várhatóan 2026 decemberére jelzi. A külön megjelent 2027-es szövetségi körlevél nem helyettesíti a teljes kantonális tarifát. A konkrét személyi besorolás és minden érintett adószint ellenőrzése külön szükséges.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges forrásokkal ellenőrizve. Utolsó ellenőrzés: 2026. november 12. A személyes adóbesorolást és az eljárást az illetékes szervvel kell rendezni; a példák nem személyes adómegállapítások.