- Publikálva
- Frissítve: • 8 perc olvasási idő
Cafeteria 2027: keretek, adózás és nettó tervezés
- Szerzők
- Név
- berkalkulator.com
A cafeteria 2027-es tervezésénél a céges ajánlatot, a kedvezményes adózási keretet és a felhasználható összeget külön nézd meg. Az ellenőrzött jelenlegi jog alapján összehasonlíthatod a juttatásokat, de ezzel nem igazolt a teljes következő évi adócsomag. A döntés előtt tisztázd, hogy a munkáltatód által közölt keret tartalmazza-e a közterheket.
Az éves nyilatkozatnál könnyű elakadni: a munkáltató keretet említ, a kártyáról szóló hír más összeget ír, a kollégád pedig már a nettót számolja. Kata és Péter kitalált példáján megmutatjuk, hogyan rendezd ezeket a fogalmakat. Így a HR-től is pontosabb választ kérhetsz, és azt választhatod, amit tényleg fel tudsz használni.
| Mit olvasol az ajánlatban? | Mit kell tisztáznod? |
|---|---|
| Céges cafeteria keret | Mekkora juttatást kínál a munkáltató, és a keretben benne van-e az adó? |
| Kedvezményes adózási keret | Milyen juttatásra, milyen személyes feltételekkel érvényes? |
| Nettó vagy felhasználható érték | Kártyajóváírásról, célhoz kötött támogatásról vagy más juttatásról beszéltek? |
A táblázatból az következik, hogy önmagában a „cafeteria összege” még kevés az összehasonlításhoz. Kérd a juttatás nevét és a keret értelmezését is. Egy nagyobb névleges összeg sem feltétlenül segít többet a saját háztartásodnak, ha olyan célra használható, amelyre egyébként nem költenél.
Forrásállapot: Az alábbi keretek és közterhek az ellenőrzéskor hatályos jogból vett tervezési alapok, nem a teljes következő évi adócsomag véglegesítésének igazolásai. Ellenőrizve: 2026. november 6.
Tartalomjegyzék
- Röviden
- Cafeteria 2027: mi biztos, és mit kell újra ellenőrizni?
- Cafeteria keret: a céges ajánlat és az adózási határ
- SZÉP-kártya és Aktív Magyarok: külön cél, külön keret
- Cafeteria adózása: ki fizeti a közterhet?
- Cafeteria bruttó nettó: Kata és Péter költségpéldája
- Lakhatási támogatás: az életkor és a kiadás is számít
- Cafeteria-választás előtt: kérdések a HR-nek
- Gyakran Ismételt Kérdések
- Források és ellenőrzés
Röviden
- Rekreációs SZÉP-keret: jelenleg évi 450 000 Ft teljes éves munkaviszonynál.
- Aktív Magyarok: ettől külön évi 120 000 Ft; a féléves és felhasználási feltételt is nézd meg.
- Közteher: a vizsgált szochoalany munkáltatónál a kereten belüli juttatás jelenlegi számított terhe 28%. Ez nem a kártyára érkező összegből levont adóként szerepel a példáinkban.
- Lakhatás: 35 év alatti munkavállalóknál teljes éves feltételekkel jelenleg 1 800 000 Ft a kedvezményes éves keret.
- Céges ajánlat: A munkáltatói SZÉP-juttatás adható támogatás; a kedvezményes adókeret önmagában nem ígér ugyanekkora munkáltatói juttatást.
- Következő éves választás: az aktuális adóévi szabályt és a saját munkáltatód feltételeit ellenőrizd, mielőtt véglegesíted a nyilatkozatot.
Cafeteria 2027: mi biztos, és mit kell újra ellenőrizni?
Ez az útmutató a személyi jövedelemadóról szóló törvény, a szochotörvény és a NAV ellenőrzött anyagainak jelenlegi szabályait magyarázza. A következő évre tervezésben használható fogalmakat és kérdéseket ad, a későbbi változásokat nem tekinti előre eldöntöttnek.
Ha egy hírből csak annyit jegyeztél meg, hogy „változik az szja”, abból még ne számold át a saját cafeteriádat. Előbb a juttatásra alkalmazandó szabályt kell ellenőrizni. Az SZJA-csökkentési terv külön útmutatója segít a jelenlegi szabály és a módosítási terv elválasztásában.
A nyugdíjas SZÉP-kártyáról szóló bejelentést se keverd a céges juttatással. A nyugdíjas SZÉP-kártyáról szóló kormányzati közlés külön tervezett juttatásról szól; önmagában nem módosítja a munkáltatói SZÉP-kártya itt vizsgált törvényi kereteit. A következő évet érintő más juttatásokat a közös éves navigátorban is áttekintheted.
Cafeteria keret: a céges ajánlat és az adózási határ
A munkáltatói SZÉP-juttatás adható támogatás; a kedvezményes adókeret önmagában nem ígér ugyanekkora munkáltatói juttatást. Ezért az első hasznos kérdésed a HR felé nem az, hogy mennyi a törvényi maximum, hanem az, hogy a saját céged pontosan mit kínál neked.
Kérd el a választható elemek listáját és a cafeteria-szabályzatot. Jelöld meg benne a saját keretedet, a nyilatkozás módját és a céges választási határidőt. Ha a „bruttó” kifejezés nem egyértelmű, kérj mellé egy kitöltött példát is: ugyanabból a keretből mennyi lenne a jóváírt juttatás?
A munkaviszonyod változását is vidd bele az egyeztetésbe. Év közben kezdődő vagy végződő munkaviszonynál a SZÉP és az Aktív Magyarok kedvezményes éves kerete a jogviszony napjaival arányos; a munkavállaló halála miatti megszűnés külön kivétel. Belépésnél vagy munkahelyváltásnál ezért a teljes éves adat önmagában nem elég a saját helyzetedhez.
A kedvezményes SZÉP- és Aktív Magyarok-keretet több juttatótól származó támogatásnál együtt kell figyelni. Ha másik munkáltatótól is kapsz vagy kaptál juttatást, ezt ne hagyd ki a nyilatkozatból. A saját feljegyzésedben a juttatás megnevezése és a kapott összeg együtt szerepeljen.
SZÉP-kártya és Aktív Magyarok: külön cél, külön keret
Az Aktív Magyarok alszámla a rekreációs kerettől független; a két keret eltérő célokra használható. A köznyelvi összevonás helyett nézd meg, melyik számlára és milyen célra kerülne a pénzed. A SZÉP-kártya korábbi éves útmutatója külön háttérolvasmány; az itt közölt keretek az ellenőrzéskori jogból származnak.
Az általános rekreációs éves határ teljes éves munkaviszonynál 450 000 Ft, a külön Aktív Magyarok-keret 120 000 Ft. Az utóbbinál a SZÉP-rendelet alapján naptári félévenként legfeljebb 60 000 Ft utalható.
Az esedékes félévi Aktív Magyarok-juttatáshoz nyilatkozni kell az előző naptári félévben erre az alszámlára utalt összeg nyolcvan százalékának elköltéséről. Ez 80%-os költési feltétel; ne csak az éves összeget nézd, hanem azt is, tudod-e a választott szolgáltatásra felhasználni a juttatást.
Kata például előbb a saját sportolási szokásait írná össze, és csak utána választana erre a célra támogatást. Péter más kiadásokat tervezhet. Egyikük döntése sem attól lesz jó, hogy a lehető legtöbb különböző elemet jelöli be.
Régi híreknél az időszakra is figyelj: a vizsgált élelmiszer-vásárlási lehetőség határnapja 2026. április 30., a törvényben nevesített felújítási felhasználás éve 2 025. Ezekből nem következik az engedmény következő évi meghosszabbítása.
Cafeteria adózása: ki fizeti a közterhet?
A béren kívüli és egyes meghatározott juttatások személyi jövedelemadója a kifizetőt terheli; a vizsgált példák szochoalany munkáltatót feltételeznek, nem kiva szerinti adózást. A mostani költségpéldákban tehát a juttatás mellé számoljuk a munkáltatói közterhet. A munkáltató azonban ezt a teljes összeget is értheti a meghirdetett keret alatt; ezért kell előre tisztázni a fogalmat.
A kereten belüli béren kívüli juttatásnál az ellenőrzéskori 15% szja és 13% szocho együtt 28%. Az egyes meghatározott juttatásnál a jövedelem 1,18-szoros adóalapjával számolva 33,04% a számított közteher.
A kedvezményes éves keretet meghaladó SZÉP-, Aktív Magyarok- és lakhatási juttatás meghaladó része egyes meghatározott juttatásként adózik; ebből nem következik, hogy minden más cafeteria-elem is ebbe a körbe tartozik. Egy elem besorolását a megnevezése és feltételei alapján kérd tisztázni. A „cafeteria” gyűjtőnév helyett az adott juttatás jogcíme dönti el, milyen számítás szükséges.
A cafeteria-kalkulátor segíthet a felületén jelölt jelenlegi szabályokkal végzett összehasonlításban. A webhely cafeteria-kalkulátora a felületén jelölt jelenlegi éves szabályokkal számol; következő évi eredményre ez az útmutató nem tanúsítja. Ha a munkáltatód kiva szerint adózik, az itt bemutatott szochós költségpéldát ne kezeld a cégre érvényes eredményként; kérj a bérszámfejtéstől megfelelő számítást.
Cafeteria bruttó nettó: Kata és Péter költségpéldája
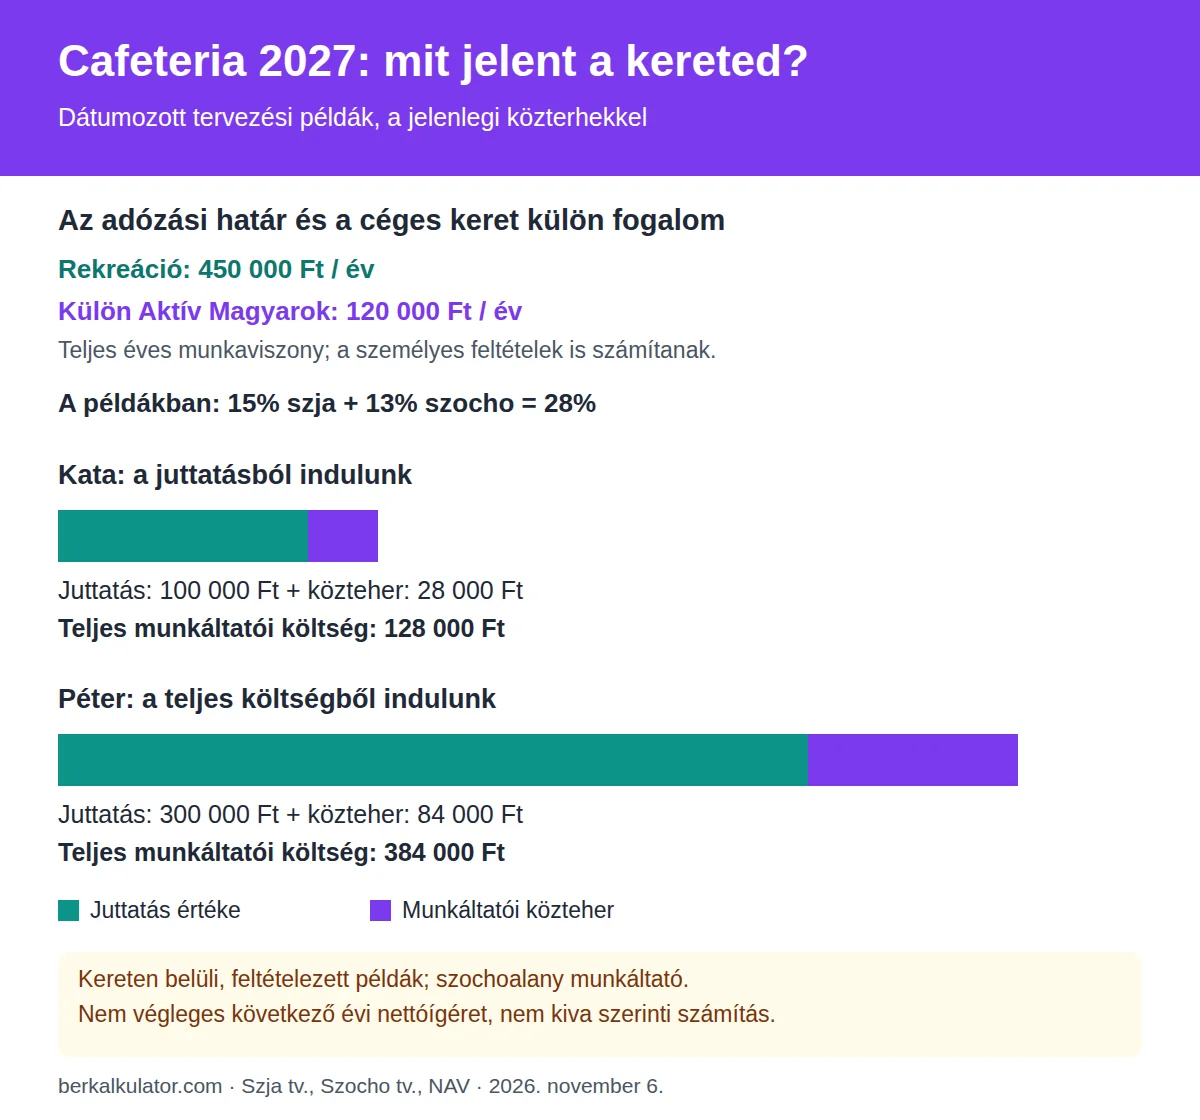
A példák feltételezett, kereten belüli juttatások, az ellenőrzéskor hatályos közterhekkel; nem személyre szabott következő évi nettóígéretek. A teljes költségben csak a juttatás és e két közteher szerepel. A táblázatban mindketten kereten belüli SZÉP-juttatást vizsgálnak, de eltérő adatból indulnak: Kata a juttatás értékét ismeri, Péter a teljes költségkeretet.
| Kitalált példa | Juttatás értéke | Munkáltatói közteher | Teljes költség |
|---|---|---|---|
| Kata: adott juttatás mellé számolunk adót | 100 000 Ft | 28 000 Ft | 128 000 Ft |
| Péter: teljes keretből számolunk juttatást | 300 000 Ft | 84 000 Ft | 384 000 Ft |
Kata a 100 000 Ft értékű jóváírást szeretné összevetni a cég kiadásával. A jelenlegi példában ehhez 28 000 Ft közteher adódik: így lesz a munkáltatói költség 128 000 Ft. A kártyán felhasználható értéket és a cég teljes kiadását külön sorba írhatja.
Péter viszont 384 000 Ft teljes munkáltatói keretről kap tájékoztatást. Ezt a jelenlegi kereten belüli közteherrel visszaszámolva 300 000 Ft a juttatás és 84 000 Ft a közteher. Ha a HR a keretet más értelemben használta, ezt a számítást nem lehet változtatás nélkül ráhúzni az ajánlatára.
A saját ajánlatodat ugyanilyen sorokra bontsd. Ne hasonlíts össze egy adó nélküli juttatási összeget egy adót is tartalmazó kerettel. A felhasználás értékét ezután nézd meg: valóban kiváltja-e valamelyik tervezett kiadásodat?
Lakhatási támogatás: az életkor és a kiadás is számít
A fiatal munkavállalók lakhatási támogatása lakásbérleti díjra vagy lakáscélú hitel törlesztésére adható, a rendeleti feltételekkel. A NAV lakhatási tájékoztatója alapján a fiatal munkavállaló támogatását a saját szerződésével és fizetett kiadásával együtt kell áttekinteni.
Az életkori határ 35 év, a teljes éves kedvezményes keret jelenleg 1 800 000 Ft. A születésnap évében a lakáscélú éves keret havi arányosításánál a korhatár betöltésének hónapja még számít; részéves munkaviszonynál a jogviszony napjaira vonatkozó feltételt is ellenőrizni kell. Ha az évben eléred a korhatárt vagy munkahelyet váltasz, kérj a saját időszakodra bontott ellenőrzést.
Az igazoltan megfizetett, munkavállalót terhelő lakbért vagy törlesztést meghaladó támogatás többlete különbözeti bírságot okozhat a magánszemélynél. A törvényi szabály szerint az ilyen meghaladó összeg 50%-át különbözeti bírságként kell az éves szja-bevallásban feltüntetni és személyi jövedelemadóként megfizetni. Ezért az igazolt kiadásaidat és a kapott támogatást érdemes együtt nyilvántartanod.
Cafeteria-választás előtt: kérdések a HR-nek
Kata a következő egyeztetésre a felhasználható juttatások listáját vinné, Péter pedig a keret értelmezését kérné írásban. Te is a saját ajánlatodból indulj, és az alábbi kérdéseket vedd végig:
- Mely juttatásokat választhatod a saját munkakörödben és helyzetedben?
- A közölt keret a munkáltatói közterheket is tartalmazza?
- Hogyan veszik figyelembe az év közbeni belépésedet, kilépésedet vagy más juttatótól kapott összegeket?
- Milyen nyilatkozatot, szerződést vagy felhasználási adatot kérnek a választott elemhez?
- Melyik adóévi szabály szerint készül a végleges számítás?
A vizsgált NAV-nyomtatvány adóéve 2026. A vizsgált NAV-útmutató a jelenlegi évi adminisztrációt támasztja alá; nem használjuk a következő évi bevallás kitöltési utasításaként. A következő éves döntéshez a megfelelő időszak tájékoztatását is kérd el.
A letölthető lista segít, hogy az egyeztetésnél ne csak az összegre kérdezz rá. Vidd magaddal a saját munkáltatói ajánlatodat is, és mellé írd a válaszokat.
📄 Cafeteria-választási ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Mennyi lehet a cafeteria kerete?
Az ellenőrzéskor hatályos jog teljes éves munkaviszonynál 450 000 Ft rekreációs és ettől külön 120 000 Ft Aktív Magyarok-keretet nevesít. Ezek kedvezményes adózási határok, nem kötelezően járó munkáltatói összegek. Az alábbi keretek és közterhek az ellenőrzéskor hatályos jogból vett tervezési alapok, nem a teljes következő évi adócsomag véglegesítésének igazolásai.
Hogyan adózik a cafeteria?
A vizsgált, kereten belüli béren kívüli juttatás közterhe a jelenlegi 15% szja és 13% szocho alapján 28%. Az egyes meghatározott juttatás számított terhe 33,04%. A béren kívüli és egyes meghatározott juttatások személyi jövedelemadója a kifizetőt terheli; a vizsgált példák szochoalany munkáltatót feltételeznek, nem kiva szerinti adózást.
Mit jelent a cafeteria bruttó és nettó összege?
Előbb tisztázd, hogy a céges keret a közterheket is tartalmazza-e. A jelenlegi szabályokkal számolt példában 100 000 Ft juttatás 28 000 Ft közteherrel 128 000 Ft teljes költség. A példák feltételezett, kereten belüli juttatások, az ellenőrzéskor hatályos közterhekkel; nem személyre szabott következő évi nettóígéretek. A teljes költségben csak a juttatás és e két közteher szerepel.
Mennyi a bruttó cafeteria nettója?
Ha a bruttó keret teljes munkáltatói költséget jelent, a kereten belüli juttatás a keret és a jelenlegi közteher alapján számolható. A példabeli 384 000 Ft teljes keretből 300 000 Ft juttatás és 84 000 Ft közteher adódik. A példák feltételezett, kereten belüli juttatások, az ellenőrzéskor hatályos közterhekkel; nem személyre szabott következő évi nettóígéretek. A teljes költségben csak a juttatás és e két közteher szerepel.
Miért fontos a cafeteria-szabályzat?
Kérd el a választható elemeket, a saját kereted meghatározását és a választás céges feltételeit. A törvényi kedvezményes keret önmagában nem ígéri, hogy a munkáltatód mindegyik elemet kínálja.
Milyen cafeteria-elemeket érdemes összehasonlítani?
A rekreációs SZÉP-juttatást, a külön Aktív Magyarok alszámlát és a jogosultságodhoz illő lakhatási támogatást a felhasználhatóságukkal együtt vesd össze. 35 év alatt a lakhatási támogatás teljes éves kedvezményes kerete jelenleg 1 800 000 Ft, a részéves és életkori feltételekkel.
Források és ellenőrzés
A cikk és a példák a megjelölt ellenőrzési nap forrásállapotát követik. A jelenlegi jogszabályi adatot a következő éves tervtől külön kezeljük; az útmutató nem állapít meg személyes jogosultságot vagy végleges következő éves számfejtést.
- Szja tv. – különösen az adómérték és a juttatásokra vonatkozó rendelkezések.
- Szocho tv. – a juttatások adóalapja, mértéke és a kifizető.
- SZÉP-kártya kibocsátási és felhasználási rendelet.
- NAV: SZÉP-kártya, Aktív Magyarok és a korábbi felújítási lehetőség.
- NAV: a fiatal munkavállalók lakhatási támogatása.
- NAV: a vizsgált évi bevallás aktuális kitöltési útmutatója.
- NAV információs füzet: a szociális hozzájárulási adó.
Szerző: berkalkulator.com – AI segítségével készült, elsődleges források ellenőrzésével. Utolsó ellenőrzés: 2026. november 6.