- Publikálva
- Frissítve: • 9 perc olvasási idő
Családi adókedvezmény 2027: megosztás és nyilatkozat
- Szerzők
- Név
- berkalkulator.com
A családi adókedvezmény 2027-es tervezésénél először a jogosultságotokat és a felosztást egyeztessétek. A jelenlegi adóalap-kedvezmény és a benyújtott átalakítási javaslat eltérő rendszert jelent. Az anyai SZJA-kedvezmény mellett is lehet szerepe a családi járulékkedvezménynek, de a felhasználható összeghez a két szülő helyzetét együtt kell látni. Itt a hatályos hátteret, a dokumentált javaslatot és a nyilatkozat előtti teendőket választjuk külön.
Könnyű elbizonytalanodni, amikor mindketten ugyanazt kérdezitek: „Akkor most te kéred, vagy én?” Az egyeztetést a jogosultsággal kezdjétek: kinek milyen levonását lehet csökkenteni, és mit tartalmaznak a nyilatkozataitok? Az éves adózási és családtámogatási áttekintőből ide érkezve ehhez kapsz használható egyeztetési sorrendet.
Tartalomjegyzék
- Röviden
- Családi adókedvezmény 2027: mit tudunk a szabályokról?
- Családi kedvezmény: ki jogosult, ki számít eltartottnak?
- Családi kedvezmény megosztása: két külön eljárás
- Családi járulékkedvezmény SZJA-mentes anya mellett
- Két családi példa a jelenlegi szabállyal
- Anna és Bence: mindketten az adójukból érvényesítenek
- Eszter és Tamás: az anya járuléka is szóba kerül
- Adóelőleg-nyilatkozat: mit egyeztessetek leadás előtt?
- Családi kedvezmény válásnál, várandósságnál és változáskor
- Letölthető családi kedvezmény egyeztető lista
- Gyakran Ismételt Kérdések
Röviden
- Jelenlegi háttér: A családi kedvezmény jelenleg az összevont adóalapot csökkenti. Az alábbi bérpéldák 2026-ra szólnak.
- Dokumentált változtatási terv: A benyújtott javaslat a családi kedvezményt a munkával szerzett jövedelem adójából érvényesíthető kedvezménnyé alakítaná. A javaslati keret nem automatikus nettó többlet.
- Két külön eljárás: jogosultak közös igénybevétele év közben is lehetséges; a nem jogosult partnerrel történő megosztás bevallási lehetőség, feltételekkel.
- Anyakedvezmény mellett: vizsgáljátok meg a családi járulékkedvezményt és a másik jogosult szülő lehetőségét is.
- Leadás előtt: egyeztessétek a gyermekadatokat, a jogosultsági hónapokat és a felosztást. A bemutatott NAV-kitöltési útmutató 2026-os; az alkalmazandó új nyilatkozatot külön ellenőrizni kell.
Családi adókedvezmény 2027: mit tudunk a szabályokról?
A „mennyi jár?” kérdés előtt tisztázni kell, hogy adóalapról vagy levonható adóról beszélünk. A családi kedvezmény jelenleg az összevont adóalapot csökkenti. A benyújtott változtatás viszont más logikát követne. Ezért egy régi adóalapösszeg és egy új, adóból levonható összeg nem cserélhető fel a nyilatkozaton.
A 2026. október 27. napján benyújtott T/929 eredeti szövegét külön kezeljük a jelenlegi törvénytől. A benyújtott javaslat a családi kedvezményt a munkával szerzett jövedelem adójából érvényesíthető kedvezménnyé alakítaná. A javaslat szerint az adójóváírás után következnének a további kedvezmények; az anyák kedvezményei megelőznék a családi kedvezményt. Az alábbi összevetés a megvizsgált jelenlegi szabályt és ezt az eredeti benyújtott változatot mutatja; nem végleges éves bérszámítás.
| Eltartottak száma | Jelenlegi havi adóalap-kedvezmény, kedvezményezett eltartottanként | Az eredeti javaslat havi adókedvezménye, kedvezményezett eltartottanként |
|---|---|---|
| Egy eltartott | 133 340 Ft | 20 000 Ft |
| Két eltartott | 266 660 Ft | 40 000 Ft |
| Legalább három eltartott | 440 000 Ft | 66 000 Ft |
| Tartósan beteg vagy súlyosan fogyatékos kedvezményezett eltartott utáni növelő összeg, feltételekkel | 133 340 Ft | 20 000 Ft |
A soronkénti összeg kedvezményezett eltartottanként és jogosultsági hónaponként értendő. Az eltartottak száma határozza meg a megfelelő sávot. A ténylegesen felhasználható kedvezményhez ezután az adót, a járulékot és a jogosultságot is vizsgálni kell.
A forrásellenőrzés határa: az eredeti parlamenti PDF megőrzött példányát olvastuk, a mostani közvetlen hozzáférés ellenőrzőoldalba ütközött. Az eljárás teljes aktuális állapotát és az esetleges későbbi szövegváltozatokat nem igazoljuk ezzel. A javaslat adatait ezért javaslatként közöljük. Az általános SZJA-csökkentési tervet külön cikk tárgyalja.
Családi kedvezmény: ki jogosult, ki számít eltartottnak?
A gyermekek számát és a szülők jogosultságát külön kérdésként kezeld. A gyermekre tekintettel családi pótlékra jogosult és a vele közös háztartásban élő, családi pótlékra nem jogosult házastárs is jogosult lehet; a törvényi kizárásokat vizsgálni kell. A családi pótlékhoz kapcsolódó jogosultság mellett a törvény külön nevesíti például a várandósságot és a saját jogú ellátások egyes eseteit is.
A kedvezményezett eltartott után jár a kedvezmény; az eltartottak összlétszáma határozza meg a sávját. Ez a különbség akkor is számíthat, amikor a nagyobb gyermek már továbbtanul, a kisebb után pedig még fennáll a kedvezmény. Ne abból indulj ki, hogy ahány gyermeket nevelsz, automatikusan ugyanannyi után lehet a teljes keretet kérni. A nagyobb gyermek beszámítását a családi pótlék feltételei szerint kell megvizsgálni.
A közös háztartás és a házasság vagy élettársi kapcsolat sem egyszerűen felcserélhető megjelölés. A nyilatkozat előtti egyeztetésben azt kérdezd: a másik fél maga is jogosult, vagy csak a bevallásnál jöhet szóba vele a megosztás? A válasz meghatározza, hogy már a havi számfejtésben lehet-e vele számolni.
Családi kedvezmény megosztása: két külön eljárás
A hétköznapi beszédben sokan minden felosztást „megosztásnak” hívnak. A jelenlegi szabályok szerinti közös igénybevétel és bevallási megosztás között azonban gyakorlati különbség van. Más a partner jogosultsága és más az időpont is.
| Helyzet | Jelenlegi eljárás | Mit egyeztessetek? |
|---|---|---|
| Mindketten jogosultak vagytok | Közös igénybevétel az adóelőlegnél vagy a bevallásban | A teljes keretet és az egymáshoz illeszkedő nyilatkozatokat |
| Csak egyikőtök jogosult, a másik közös háztartásban élő házastárs vagy élettárs | Megosztás a bevallásban, a törvényi feltételekkel és kizárásokkal | A jogosultsági hónapokat és a megosztás lehetséges akadályait |
| Egyenlő időszakos felváltva gondozás miatt fele-fele családipótlék-jogosultság áll fenn | A felváltva gondozás külön szabálya | Saját háztartásotok létszámát és a saját részeteket |
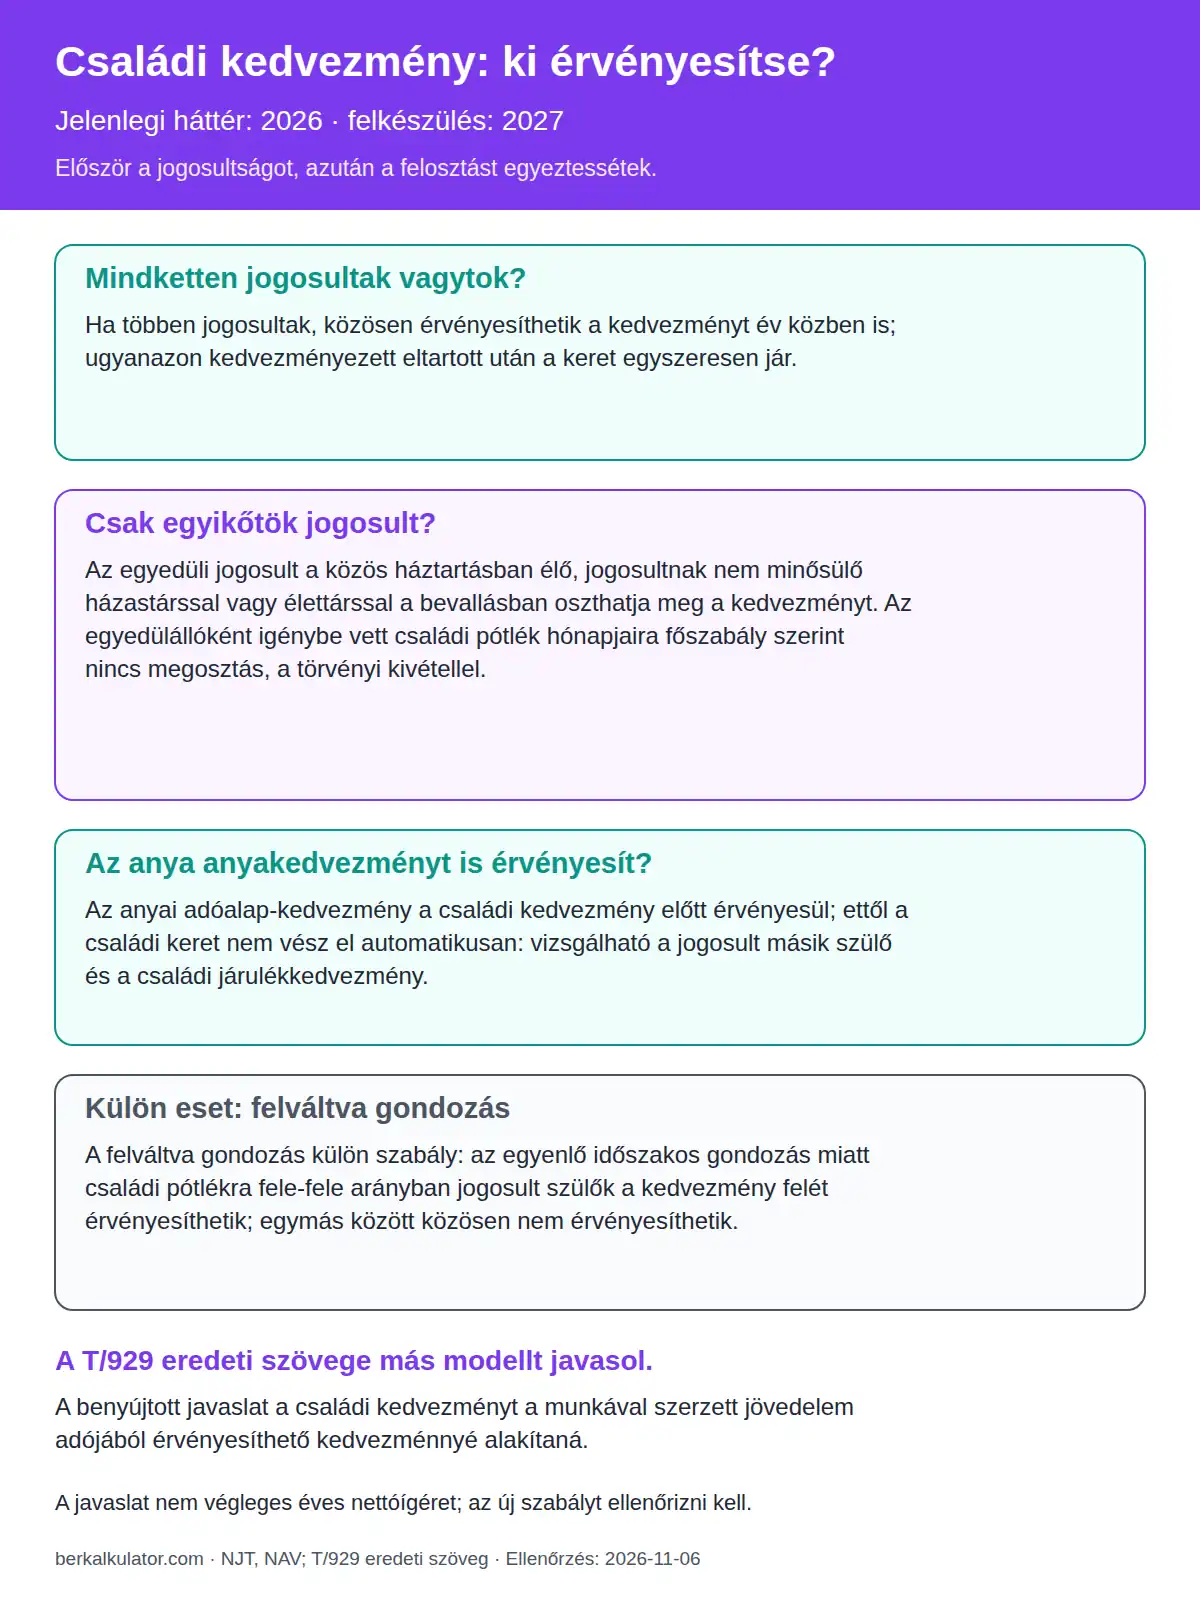
Ha többen jogosultak, közösen érvényesíthetik a kedvezményt év közben is; ugyanazon kedvezményezett eltartott után a keret egyszeresen jár. A közös nyilatkozat lényege nem az, hogy mindketten külön-külön a teljes összeget kérjétek. Ugyanannak a családi keretnek a felhasználásáról állapodtok meg.
Az egyedüli jogosult a közös háztartásban élő, jogosultnak nem minősülő házastárssal vagy élettárssal a bevallásban oszthatja meg a kedvezményt. Az egyedülállóként igénybe vett családi pótlék hónapjaira főszabály szerint nincs megosztás, a törvényi kivétellel. A nem jogosult élettársnak tehát ne pusztán a kapcsolat ténye alapján adjatok részt a havi adóelőleg-nyilatkozatban. Előbb a jogosultságát tisztázzátok. Felváltva gondozásnál pedig az alább ismertetett külön szabályt kell alkalmazni.
Családi járulékkedvezmény SZJA-mentes anya mellett
Az anyakedvezmény miatt a bérjegyzéken csökkenő SZJA nem jelenti, hogy a családi kedvezménynek már nincs szerepe. Az anyai adóalap-kedvezmény a családi kedvezmény előtt érvényesül; ettől a családi keret nem vész el automatikusan: vizsgálható a jogosult másik szülő és a családi járulékkedvezmény. Az anyai jogosultság részleteit a kétgyermekes anyák kedvezményéről szóló útmutatóban külön érdemes áttekinteni.
A fel nem használt családi adóalap-kedvezmény megfelelő része biztosítottnál családi járulékkedvezményként érvényesíthető, legfeljebb a fizetendő társadalombiztosítási járulék vagy nyugdíjjárulék összegéig. A jelenlegi munkavállalói társadalombiztosítási járulék mértéke 18,5%. A járulékkedvezmény nem korlátlan készpénztámogatás: csak a megfelelő fizetendő levonás terhére használható fel.
Szerkesztői javaslatunk: ne kizárólag a magasabb bruttó bért nézzétek. Írjátok fel egymás mellé a jogosultságokat és a valóban csökkenthető levonásokat, majd a bérszámfejtővel ezek alapján egyeztessetek. Az anyakedvezmény jövő évi változásából önmagában ne következtessetek a családi keret biztos havi kihasználására.
Két családi példa a jelenlegi szabállyal
A következő történetek kitalált, 2026-os szemléltető példák. Mindkét családban 2 kedvezményezett eltartott gyermek van, más eltartott nincs. A szülők biztosított munkaviszonyban dolgoznak, személyenként havi 400 000 Ft munkabért feltételezünk. A jogosultság egész hónapban fennáll. Ezek nem bérminimumok és nem végleges 2027-es nettó előrejelzések.
Anna és Bence: mindketten az adójukból érvényesítenek
Anna és Bence nem vesz igénybe más adókedvezményt. A jelenlegi családi adóalapkeretük együtt 533 320 Ft. Úgy döntenek, hogy fele-fele arányban használják fel: személyenként 266 660 Ft adóalap-kedvezményt kérnek.
A jelenlegi 15%-os kulccsal ez fejenként 39 999 Ft adócsökkentést jelent. Kedvezmény előtt személyenként 60 000 Ft az itt feltételezett munkabér adója, tehát a példában mindkét oldalon van hozzá fedezet. A családi kedvezmény hatása összesen 79 998 Ft.
Ezzel jól látszik a mértékegység fontossága: a jelenlegi nyilatkozati adóalapösszeg és az adócsökkenés különböző szám. Az eredeti javaslat két ilyen kedvezményezett eltartottra 80 000 Ft adókedvezmény-keretet tartalmaz. Ezt a javaslati keretet nem helyettesítjük be Anna és Bence jelenlegi adóalap-képletébe.
Eszter és Tamás: az anya járuléka is szóba kerül
Eszter helyzete eltér: a példában jogszerűen, teljes munkabérére érvényesíti a jelenlegi anyakedvezményt. Ezt feltételként adjuk meg, nem pusztán a gyermekek számából vezetjük le. Tamás más adókedvezményt nem vesz igénybe. Közösen jogosultak a családi kedvezményre, és ismét személyenként 266 660 Ft adóalapkeretet osztanak fel.
Eszternél a családi rész 39 999 Ft járulékkedvezményként használható fel a példában: a kedvezmény előtti 74 000 Ft társadalombiztosítási járulék ehhez elegendő. Tamás ugyanekkora, 39 999 Ft kedvezményt az adójából érvényesít. A családi rész együtt itt is 79 998 Ft; Eszter külön anyakedvezményét ebbe nem számoljuk bele újra.
A példa azt szemlélteti, miért nem érdemes az „anya SZJA-mentes” mondatnál abbahagyni az egyeztetést. Ez egy működő felosztás a megadott jelenlegi feltételekkel, nem minden családnak javasolt arány vagy a következő évre szóló ígéret.
Adóelőleg-nyilatkozat: mit egyeztessetek leadás előtt?
A családi kedvezményhez év közben adóelőleg-nyilatkozat adható: ONYA-ban vagy papíron a munkáltatónak, rendszeres bevételt juttató kifizetőnek. Az alábbi lista a megnyitott 2026-os NAV-nyilatkozatra és annak kitöltési tájékoztatójára épül. A következő évhez az akkor alkalmazandó szabályt és nyomtatványt kell megkeresni; itt nem adunk előre feltételezett új űrlapszámot.
- Tisztázzátok a jogosultságot. Melyik gyermek mely hónapban kedvezményezett eltartott, és ki jogosult utána? Ne csak a család összlétszámát írjátok össze.
- Készítsétek elő az adatokat. A nyilatkozathoz a magánszemély és az eltartottak adatai, az eltartotti minőség és jogosultsági jogcím, a közös érvényesítés döntése és szükség esetén a másik fél és kifizetőjének adatai kellenek; a magzat adóazonosító jele kivétel. Az adóazonosító jeleket a saját irataitok alapján ellenőrizzétek; ezen az oldalon nem kell megadnotok őket.
- Egyeztessétek az összeget. A jelenlegi nyilatkozaton összegben vagy a kedvezményezett eltartottak számával kérhető az érvényesítés; tartósan beteg vagy súlyosan fogyatékos kedvezményezett eltartott esetén a jogosultak csak összeg szerint oszthatják fel. A két nyilatkozatnak ugyanazt a közös döntést kell tükröznie.
- Nézzétek meg a járulékra vonatkozó választást. A járulékkedvezmény mellőzését külön lehet kérni a nyilatkozaton; ilyen kérésnél a munkáltató nem érvényesíti azt. Ne rutinszerűen jelöljétek be a mellőzést, ha éppen a járulékból szeretnétek érvényesíteni a családi részt.
- Ellenőrizzétek a következő bérjegyzéket. Hasonlítsátok össze a nyilatkozatban kért felosztással. Eltérésnél a kifizetővel egyeztessetek.
A többgyermekes anyák a jelenlegi szabály szerint összevont nyilatkozaton kérhetik az anyakedvezmény, a családi kedvezmény és a családi járulékkedvezmény figyelembevételét. Ez kényelmes ügyintézési lehetőség, de az anyakedvezmény folytatólagos nyilatkozatából nem szabad automatikusan a családi rész korlátlan továbbélésére következtetni. Az új év előtti egyeztetésben erre külön is térjetek ki.
Családi kedvezmény válásnál, várandósságnál és változáskor
Várandósság: a magzat a fogantatás 91. napjától kedvezményezett eltartott. A várandós nő és a vele közös háztartásban élő házastársa jogosult; a várandósság alatt a nem házas élettárs nem válik ettől év közben jogosulttá. A bevallási megosztás ettől külön vizsgálandó lehetőség; az élettárs havi jogosultságát nem lehet a házastárs szabályával helyettesíteni.
Felváltva gondozás: A felváltva gondozás külön szabály: az egyenlő időszakos gondozás miatt családi pótlékra fele-fele arányban jogosult szülők a kedvezmény felét érvényesíthetik; egymás között közösen nem érvényesíthetik. A válás önmagában nem jogosítja fel mindkét szülőt a teljes keretre. Új háztartásnál a további eltartottakat és a házastárs helyzetét is egyeztetni kell.
Változó adatok: A kedvezményt vagy a nyilatkozat tartalmát érintő változáskor módosító nyilatkozat kell; a változás szerinti kedvezmény legkorábban a nyilatkozattételt követő bérszámfejtésnél vehető figyelembe. Ilyen egyeztetést indokolhat a gyermek beszámítását vagy a felosztást érintő változás. A módosítás időpontját és a munkáltatói átvételt érdemes megőrizni; a késedelmes nyilatkozatból ne várj automatikus visszamenőleges bérkorrekciót.
Év végi újrafelosztás: Az év közben jogszerűen igénybe vett családi járulékkedvezmény végleges; az év végi családi kedvezmény újrafelosztásakor ezt nem lehet átadni a másik szülőnek. Ezért nem jó előzetes terv az, hogy a havi járulékkedvezményt majd tetszés szerint átadjátok egymásnak a bevallásnál. A jogszerűen igénybe vett évközi részt az éves egyeztetésben is követni kell.
A családi pótlék külön ellátás. A folyósítását, a családi adókedvezmény nyilatkozatát és az anyakedvezmény feltételeit érdemes külön soron vezetni, még akkor is, ha ugyanahhoz a gyermekhez kapcsolódnak.
Letölthető családi kedvezmény egyeztető lista
A lista abban segít, hogy a bérszámfejtővel folytatott beszélgetésre összekészítsétek a kérdéseket. Vezesd rajta a saját feljegyzéseidet; a PDF nem NAV-nyilatkozat, és nem kell hozzá személyes adatot elküldened az oldalnak.
📄 Családi kedvezmény egyeztető lista letöltése (PDF) →Ha a jelenlegi szabály mellett szeretnél bérpéldát megnézni, a bérkalkulátor választható évei: 2025 és 2026. A benyújtott éves átalakításból ott sem következik végleges jövő évi nettó eredmény. A döntés előtt a kihirdetett szabályt és az aktuális NAV-tájékoztatót ellenőrizd.
Gyakran Ismételt Kérdések
Mennyi a családi adókedvezmény 2027-ben?
Az eredeti T/929 javaslat egy eltartottnál 20 000, kettőnél 40 000, legalább háromnál 66 000 Ft adókedvezményt tartalmaz kedvezményezett eltartottanként és jogosultsági hónaponként. Ezek javaslati összegek. A hatályos 2026-os rendszer még adóalap-kedvezmény; a végleges éves szabályt és a kihasználhatóságot külön ellenőrizni kell.
Hogyan lehet megosztani a családi adókedvezményt?
Ha többen jogosultak, közösen érvényesíthetik a kedvezményt év közben is; ugyanazon kedvezményezett eltartott után a keret egyszeresen jár. A jogosulttal való közös igénybevétel és a jogosultnak nem minősülő élettárssal történő bevallási megosztás eltérő eljárás. Az egyedüli jogosult a közös háztartásban élő, jogosultnak nem minősülő házastárssal vagy élettárssal a bevallásban oszthatja meg a kedvezményt. Az egyedülállóként igénybe vett családi pótlék hónapjaira főszabály szerint nincs megosztás, a törvényi kivétellel.
Jár családi kedvezmény SZJA-mentes anyának is?
Az anyai adóalap-kedvezmény a családi kedvezmény előtt érvényesül; ettől a családi keret nem vész el automatikusan: vizsgálható a jogosult másik szülő és a családi járulékkedvezmény. A fel nem használt családi adóalap-kedvezmény megfelelő része biztosítottnál családi járulékkedvezményként érvényesíthető, legfeljebb a fizetendő társadalombiztosítási járulék vagy nyugdíjjárulék összegéig. A jövő évi anyakedvezmény-feltételeket a végleges szabály alapján kell ellenőrizni.
Élettársként is kérhetem a magzat után járó családi kedvezményt?
A magzat a fogantatás 91. napjától kedvezményezett eltartott. A várandós nő és a vele közös háztartásban élő házastársa jogosult; a várandósság alatt a nem házas élettárs nem válik ettől év közben jogosulttá. A bevallási megosztás lehetőségét és kivételeit ettől külön kell megvizsgálni.
Milyen nyilatkozatot kell leadni a családi kedvezményhez?
A családi kedvezményhez év közben adóelőleg-nyilatkozat adható: ONYA-ban vagy papíron a munkáltatónak, rendszeres bevételt juttató kifizetőnek. A nyilatkozathoz a magánszemély és az eltartottak adatai, az eltartotti minőség és jogosultsági jogcím, a közös érvényesítés döntése és szükség esetén a másik fél és kifizetőjének adatai kellenek; a magzat adóazonosító jele kivétel. A bemutatott kitöltési útmutató 2026-os: nem helyettesíti az aktuálisan alkalmazandó nyilatkozat ellenőrzését.
Válás után mindkét szülő kérheti a teljes kedvezményt?
A keret ugyanazon kedvezményezett eltartott után egyszeresen jár. A felváltva gondozás külön szabály: az egyenlő időszakos gondozás miatt családi pótlékra fele-fele arányban jogosult szülők a kedvezmény felét érvényesíthetik; egymás között közösen nem érvényesíthetik. A válás önmagában nem tesz minden szülőt automatikusan jogosulttá.
Minden év végén átadható a járulékkedvezmény a másik szülőnek?
Az év közben jogszerűen igénybe vett családi járulékkedvezmény végleges; az év végi családi kedvezmény újrafelosztásakor ezt nem lehet átadni a másik szülőnek. Ezért a havi nyilatkozat előtt is érdemes egyeztetni a családon belüli felosztást.
A családi pótlék ugyanaz, mint a családi adókedvezmény?
A családi pótlék külön családtámogatási ellátás; a családi adókedvezmény adóhoz, illetve a feltételek szerint járulékhoz kapcsolódik. A családi kedvezmény jelenleg az összevont adóalapot csökkenti. A pótlék folyósításának napjából nem számítható ki a bérkedvezmény.
Források és szerzői információ
Szerző: berkalkulator.com, AI segítségével készült, elsődleges forrásokkal és újraszámolt példákkal. Utolsó ellenőrzés: 2026. november 6. A jelenlegi háttérhez az Szja tv., a Tbj., a NAV családi kedvezmény témalapja, a NAV jelenlegi nyilatkozata és kitöltési tájékoztatója, valamint a NAV adóalap-kedvezmény információs füzete szolgált forrásul. A jövő évi összevetés a T/929 eredeti benyújtott szövegét ismerteti javaslatként; a teljes aktuális parlamenti állapotot nem igazolja.