- Publikálva
- Frissítve: • 4 perc olvasási idő
Adóbevallás 2027: határidő és NAV-teendők
- Szerzők
- Név
- berkalkulator.com
Az adóbevallás 2027-ben a 2026-ban szerzett jövedelmek éves elszámolásáról szól. A NAV az ellenőrzött tájékoztatókban a 26SZJA jelölést használja; az őstermelői és ingatlanértékesítési példáknál a bevallási határidő 2027. május 20..
Az iratok összegyűjtése már most segíthet, de a tavalyi képernyő vagy egy korábbi nyomtatvány nem helyettesíti az új éves útmutatót. Akkor is érdemes átnézni az adatokat, ha úgy gondolod, hogy minden jövedelmedről tud az adóhatóság.
Röviden
- Melyik jövedelem? A 2026-os adóév elszámolásáról van szó.
- Melyik nyomtatvány? A NAV az ellenőrzött füzetekben a 26SZJA jelölést használja.
- Határidő az ellenőrzött példákban: 2027. május 20..
- Tervezet: Az Szja törvény jelenlegi szabálya szerint a bevallástervezet az adóévet követő év március 15. napjától érhető el elektronikusan.
- Ellenőrzés: a tervezetben szereplő adatokat vesd össze a saját igazolásaiddal.
- Kivétel: Az adóköteles őstermelői bevételt szerzőknek, az áfafizetésre kötelezett magánszemélyeknek és az szja szerint adózó egyéni vállalkozóknak általában külön be kell nyújtaniuk a bevallást. Az őstermelői mentességet, az egész évben szünetelő és a katás vállalkozók helyzetét a saját körülmények és az éves NAV-tájékoztató alapján külön kell vizsgálni.
Adóév vagy bevallás éve: melyiket keresed?
A keresésekben könnyen összecsúszik az az év, amelyben a jövedelem keletkezett, és az, amelyben elszámolod. A következő áttekintés az ellenőrzött forrásokban szereplő kapcsolatot mutatja; az adott élethelyzeted kötelezettségeit mindig külön kell megnézni.
| Kérdés | Az ellenőrzött kiindulópont |
|---|---|
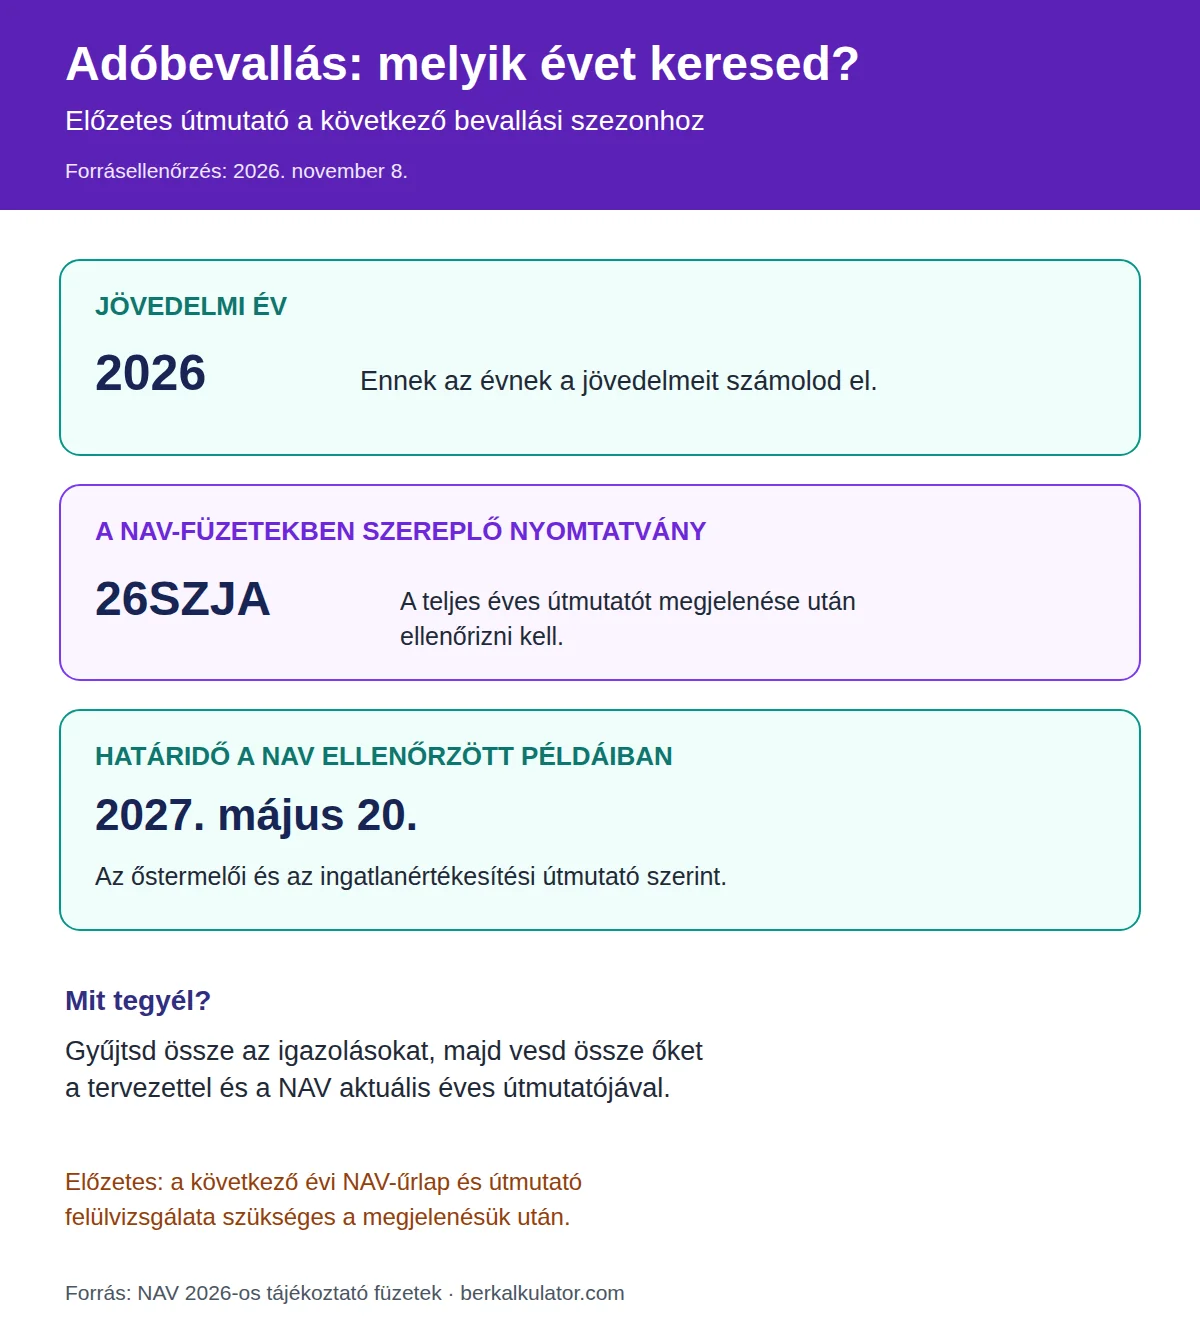
| Melyik jövedelmi év? | 2026 |
| Milyen éves bevallás jelölését használja a NAV? | 26SZJA |
| Meddig kell bevallani a NAV által ismertetett ingatlanértékesítési és őstermelői példában? | 2027. május 20. |
Kata alkalmazottként dolgozik, és az éves igazolásait szeretné összevetni a tervezettel. Neki az a hasznos kiindulópont, hogy nem a mostani béréről szóló új nyilatkozatot keresi, hanem az előző adóév elszámolását.
Az év közben adott adóelőleg-nyilatkozat más feladatot lát el. Az adóelőleg-nyilatkozatot a kifizető az adóelőleg megállapításánál veszi figyelembe; az elektronikusan az adóhatósághoz tett nyilatkozatot a NAV továbbítja a kifizetőnek. A családi adókedvezményről szóló útmutató a jogosultság és a megosztás kérdéseit mutatja be; az éves bevallást ettől külön kell ellenőrizni.
Mikor és miből készül a NAV-tervezet?
A NAV a tervezetet az adóévet követő február végéig beérkezett kifizetői adatszolgáltatások és a nyilvántartásában szereplő adatok alapján állítja össze. Az Szja törvény jelenlegi szabálya szerint a bevallástervezet az adóévet követő év március 15. napjától érhető el elektronikusan. A tényleges következő évi hozzáférést és az azonosítás módját a NAV szja-oldalán ellenőrizd, amikor az éves tájékoztató elérhetővé válik.
A tervezet hasznos kiindulópont, de nem a saját irataid helyett készült ellenőrzőlista. Nézd meg a munkáltatói és kifizetői igazolásokat, és gondold végig, volt-e olyan jövedelmed vagy körülményed, amelyhez külön adatot kell keresned.
Mi történik, ha nem módosítod?
Ha a magánszemély a tervezetet az adóévet követő év május 20-áig nem javítja, nem egészíti ki, és más módon sem teljesíti a bevallási kötelezettségét, a törvényben meghatározott kivételekkel a tervezet bevallásnak minősül. Ez nem jelenti azt, hogy a tervezet tartalma mindenkinél teljes. Az adóköteles őstermelői bevételt szerzőknek, az áfafizetésre kötelezett magánszemélyeknek és az szja szerint adózó egyéni vállalkozóknak általában külön be kell nyújtaniuk a bevallást. Az őstermelői mentességet, az egész évben szünetelő és a katás vállalkozók helyzetét a saját körülmények és az éves NAV-tájékoztató alapján külön kell vizsgálni.
Dániel például önálló tevékenység mellett is szerezhet jövedelmet. Nem célszerű abból kiindulnia, hogy a tervezet láthatósága önmagában a beadást is jelenti: először a saját tevékenységére vonatkozó hivatalos előírást és az aktuális űrlapot kell megnéznie.
A törvény szabályai és az éves NAV-útmutató együtt segítenek eligazodni. Az itt ismertetett csoportoknál is számít a tevékenység és az adott adóévi helyzet; bizonytalanság esetén kérj segítséget a NAV-tól vagy szakembertől.
Ha hiányzik valami a tervezetből
A tervezet adatai az adóévet követő év május 20-ig javíthatók és kiegészíthetők, vagy az adózó külön bevallást nyújthat be. Beküldés előtt különösen figyelj arra, hogy az általad használt igazolások ugyanarra az adóévre szóljanak, mint a tervezet.
Az ingatlanértékesítés jó példa arra, miért fontos a részleteket szétválasztani. A 2026-os ingatlanértékesítés adóköteles jövedelmét a NAV tájékoztatója szerint 2027. május 20-ig a 26SZJA-n vagy a tervezet kiegészítésével és beküldésével kell bevallani; a fizetendő adó általános határideje ugyanez, a törvényi kedvezmények figyelembevételével. Ha az ingatlanátruházásból jövedelem nem keletkezik, a törvény szerint ezt a bevételt nem kell bevallani. Az ingatlan megszerzésének és eladásának körülményeit a NAV ingatlanos tájékoztatója alapján vizsgáld; ebből a példából nem következik automatikusan minden értékesítésnél fizetendő adó.
Visszajáró adó és későbbi javítás
A NAV a visszatérítendő adót a visszaigényléshez szükséges adatok beérkezésétől számított 30 napon belül utalja ki, a törvényi visszatartási jog mellett. Ha a szükséges adatok nem érkeznek be a bevallási határidőig, a kiutalást külön kérelemmel kell kérni. Ellenőrizd a kiutaláshoz szükséges adatokat és a NAV aktuális tájékoztatását, mielőtt a pénz érkezésével tervezel.
A bevallásnak minősülő tervezet a törvény szerint önellenőrzéssel helyesbíthető. Ha utóbb hibát veszel észre, a javítás módja a hiba természetétől és az alkalmazandó feltételektől függ. Az egyedi eljárást és a következményeket az éves hivatalos útmutatóval vesd össze.
Előzetes ellenőrzőlista
Gyűjtsd egy helyre az igazolásokat, majd az éves útmutató megjelenésekor térj vissza a konkrét nyomtatványhoz. A letölthető lista előkészítéshez készült, és ugyanúgy nem helyettesíti a következő évi NAV-tájékoztatót.
📄 Előkészítő ellenőrzőlista letöltése (PDF) →Kata az igazolásai mellé teheti a listát; Dániel pedig külön felírhatja, melyik jövedelméhez kell még adatot keresnie. A 2027-es áttekintőben további pénzügyi témákat és a 2026-os bérkalkulátort is megtalálod.
Gyakran Ismételt Kérdések
Melyik év jövedelméről szól az adóbevallás 2027-ben?
A 2026-ban szerzett jövedelem elszámolása; a NAV a 26SZJA jelölést használja.
Meddig kell bevallani a 2026-os ingatlanértékesítés adóköteles jövedelmét?
A 2026-os ingatlanértékesítés adóköteles jövedelmét a NAV tájékoztatója szerint 2027. május 20-ig a 26SZJA-n vagy a tervezet kiegészítésével és beküldésével kell bevallani; a fizetendő adó általános határideje ugyanez, a törvényi kedvezmények figyelembevételével.
Mikor lesz elérhető a NAV tervezete?
Az Szja törvény jelenlegi szabálya szerint a bevallástervezet az adóévet követő év március 15. napjától érhető el elektronikusan. A következő időszak éves NAV-tájékoztatóját külön ellenőrizd.
Mindenkinél automatikusan bevallássá válik a tervezet?
Nem. Ha a magánszemély a tervezetet az adóévet követő év május 20-áig nem javítja, nem egészíti ki, és más módon sem teljesíti a bevallási kötelezettségét, a törvényben meghatározott kivételekkel a tervezet bevallásnak minősül. Az adóköteles őstermelői bevételt szerzőknek, az áfafizetésre kötelezett magánszemélyeknek és az szja szerint adózó egyéni vállalkozóknak általában külön be kell nyújtaniuk a bevallást. Az őstermelői mentességet, az egész évben szünetelő és a katás vállalkozók helyzetét a saját körülmények és az éves NAV-tájékoztató alapján külön kell vizsgálni.
Mi történik, ha a tervezetből hiányzik egy jövedelem?
A tervezet adatai az adóévet követő év május 20-ig javíthatók és kiegészíthetők, vagy az adózó külön bevallást nyújthat be. A saját helyzeted és a NAV aktuális útmutatója szerint ellenőrizd, mit kell feltüntetned.
Hogyan javítható az automatikusan bevallássá vált tervezet?
A bevallásnak minősülő tervezet a törvény szerint önellenőrzéssel helyesbíthető. A javítás módja a hiba természetétől és az alkalmazandó feltételektől függ; az aktuális eljárást az éves NAV-útmutatóban ellenőrizd.
Mikor utalja a NAV a visszajáró adót?
A NAV a visszatérítendő adót a visszaigényléshez szükséges adatok beérkezésétől számított 30 napon belül utalja ki, a törvényi visszatartási jog mellett. Ha a szükséges adatok nem érkeznek be a bevallási határidőig, a kiutalást külön kérelemmel kell kérni. A kifizetéshez szükséges adatokat is meg kell adni.
Mennyire végleges ez a 2027-es útmutató?
Előzetes tájékoztató. Az éves 26SZJA-nyomtatvány és kitöltési útmutató elérhetőségét a NAV honlapján ellenőrizd; megjelenésük után a cikk felülvizsgálata szükséges.
Forrásellenőrzés: 2026. november 8.
Elsődleges források: Szja törvény, NAV őstermelői füzet, NAV ingatlanos füzet. Az éves NAV-nyomtatvány és útmutató megjelenése után a cikk felülvizsgálata szükséges.