- Published on
Bérkalkulátor 2027: szabályok és példák – előzetes
A bérkalkulátor 2027-re a főoldalon előzetes nettóbecslést ad: a választott szabályváltozat és a saját kedvezményeid együtt határozzák meg az eredményt. Ez az éves útmutató megmutatja a beállítások sorrendjét, a becslés korlátait és az ellenőrizhető példákat. A kijelzett összeg tervezésre szolgál; a jövőbeli bérjegyzéket és a munkáltatói egyeztetést nem helyettesíti.
Előzetes nettóbecslés a főoldalon →Új állásajánlatot kaptál, vagy már a következő évi kiadásokat tervezed? A bruttó ajánlatot könnyű felírni, a várható nettó viszont több kérdéstől függ. Először azt érdemes tisztázni, milyen szabályokkal számolt az eszköz, utána azt, hogy a kedvezmények valóban illenek-e a helyzetedhez. Így az eredményhez a feltételezéseket is hozzá tudod tenni, amikor a családdal vagy a munkáltatóval egyeztetsz.
Tartalomjegyzék
- Röviden
- Melyik számítást válaszd a bérkalkulátor 2027-es előzetesében?
- Mit jelent a minimálbér-feltételezés?
- Milyen adatokkal indulj?
- Ugyanaz a bruttó, eltérő nettó: ellenőrizhető példák
- Kata: a levonásokból áll össze a nettó
- Péter: az SZJA elfogyása után is lehet felhasználható családi kedvezmény
- Mire figyelj a kedvezményeknél?
- Amikor az előzetes nem ad választ
- Letölthető bértervezési lista
- Gyakran Ismételt Kérdések
- Források és ellenőrzési határok
Röviden
- Előzetes eredményt kapsz: a választott változatot és az eredmény alatti feltételezéseket együtt olvasd.
- A bruttó a saját bemeneted: a minimálbér-feltételezés kiválasztása önmagában nem béremelés.
- Azonos bruttóból eltérő nettó adódhat: a példánk kedvezmény nélkül 332 500 Ft, teljes családi kedvezménnyel 412 498 Ft becsült havi nettót mutat.
- A kedvezményeket külön tisztázd: az eltartotti besorolás, a rád jutó rész és a nyilatkozat külön kérdés.
- A hiányzó éves adatot nem pótoljuk kitalált összeggel: az eszköz bizonyos esetekben nem készít becslést.
- Vidd magaddal a feltételeket: a cikk végén letölthető ellenőrzőlista segíti az egyeztetést.
Melyik számítást válaszd a bérkalkulátor 2027-es előzetesében?
A főoldali eszközben a „Kihirdetett szabályok alapján” és az „Eredeti T/929 alapján – feltételes” külön választási lehetőség. Először ezt nézd meg: a hasonló külsejű eredmények mögött eltérő feltételezések lehetnek.
A saját kód a feltételes változatot „Eredeti T/929 alapján – feltételes” címkével kínálja, és jelzi, hogy a T/929/3-at nem tartalmazza. Ez a saját eszköz leírása; a normaszöveggel való egyezést itt nem tanúsítjuk. Egyik változat eredménye sem végleges jövőbeli bér. A feltételes változat elnevezése tehát az eszköz működéséről tájékoztat. Ezen az oldalon nem közlünk belőle javaslati nettóösszegeket, és a példákhoz az alapváltozatot használjuk. A jogszabályi változások részleteit a külön SZJA-útmutató tárgyalja a források és státuszok elkülönítésével.
Ha egy korábban elmentett becsléshez térsz vissza, a beírt bruttó mellett a választott változatot is keresd meg. Egy szám önmagában kevés az összehasonlításhoz. Akkor tudod értelmezni a különbséget, ha az ajánlat, a kedvezmények és az alkalmazott feltételezések is láthatók.
Mit jelent a minimálbér-feltételezés?
A minimálbérhez kötött előzetes számítás külön választott feltételezést kér. A feltételezés nem emeli meg automatikusan a beírt bruttó munkabért. Ezt könnyű összekeverni a saját fizetéssel: a feltételezés a modell egyik bemenete, a bruttó mező pedig az ajánlatod.
Ha a munkáltató új bruttót ajánl, azt külön írd be. Ha még nincs új ajánlat, a jelenlegi bruttóval készített becslésből ne következtess automatikus emelésre. A minimálbér éves útmutatójában külön követheted a tárgyalási számok és az igazolt éves érték közötti különbséget.
Milyen adatokkal indulj?
Egy munkáltatónál az egész tervezett évben azonos munkabérrel és változatlan, megerősített kedvezményjogosultsággal számol. A kijelzett nettó az éves modell becsült havi átlaga. Ehhez a következőket készítsd elő:
- A tervezett havi bruttó munkabért. Ugyanabban az időegységben gondolkodj, mint az eszköz: egy alkalmi jutalmat ne kezelj állandó havi fizetésként.
- A kedvezményekhez szükséges adatokat. Családi kedvezménynél az eltartottakat, a kedvezményezett eltartottakat és a nálad felhasznált részt külön tisztázd.
- A becslés feltételeit. Gondold végig, azonos lesz-e a munkáltató, a munkabér és a jogosultság a tervezett évben.
- Az egyeztetendő kérdéseket. Ha valamiben bizonytalan vagy, azt a becslés mellé írd fel, ne egy találomra kiválasztott jelölőnégyzettel hidald át.
Ha most ismerkedsz a levonásokkal, a bruttó–nettó útmutató segít a fogalmakban. Ha egy kívánt nettóból indulnál visszafelé, a nettó–bruttó kalkulátoron előbb ellenőrizd az ott választható évet és szabályokat; az eredményt ne keverd automatikusan az éves előzetessel.
Ugyanaz a bruttó, eltérő nettó: ellenőrizhető példák
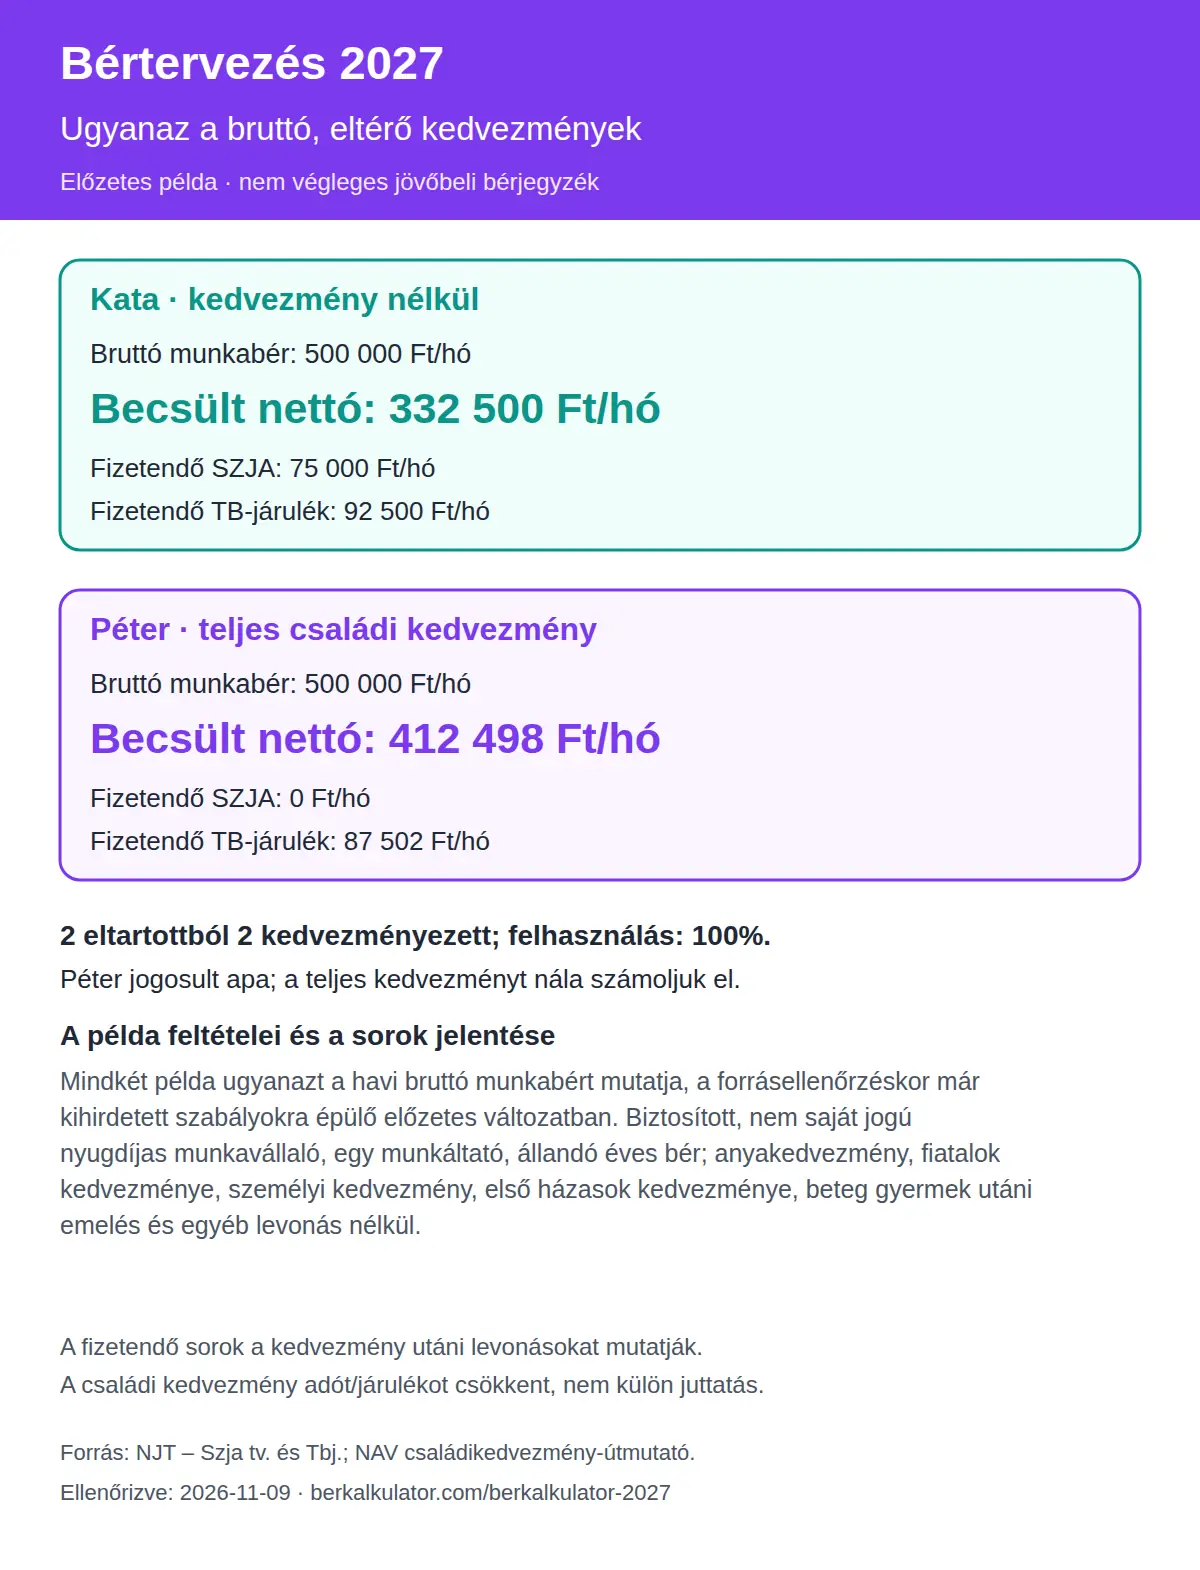
Kata és Péter szemléltető szereplők. Mindketten havi 500 000 Ft bruttó munkabérrel terveznek. Kata nem érvényesít kedvezményt. Péter családi kedvezményre jogosult apa: 2 eltartottból 2 kedvezményezett eltartott után a kedvezmény 100%-át ő használja fel, a másik jogosulttal egyeztetve.
A táblázat feltételei: Mindkét példa ugyanazt a havi bruttó munkabért mutatja, a forrásellenőrzéskor már kihirdetett szabályokra épülő előzetes változatban. Biztosított, nem saját jogú nyugdíjas munkavállaló, egy munkáltató, állandó éves bér; anyakedvezmény, fiatalok kedvezménye, személyi kedvezmény, első házasok kedvezménye, beteg gyermek utáni emelés és egyéb levonás nélkül. Az összegek havi forintértékek, a modell becsült havi átlagai. Az SZJA személyi jövedelemadó, a TB-járulék társadalombiztosítási járulék. A „fizetendő” sorok a kedvezmény utáni levonást jelentik; a családi kedvezmény adóértéke az adót vagy járulékot csökkentő összeg, nem külön juttatás.
| Havi tétel | Kata | Péter |
|---|---|---|
| Bruttó munkabér | 500 000 Ft | 500 000 Ft |
| Fizetendő SZJA | 75 000 Ft | 0 Ft |
| Fizetendő TB-járulék | 92 500 Ft | 87 502 Ft |
| Becsült nettó | 332 500 Ft | 412 498 Ft |
Kata: a levonásokból áll össze a nettó
A kedvezmény nélküli példában a 15% SZJA 75 000 Ft, a 18,5% TB-járulék pedig 92 500 Ft. A bruttóból ezeket levonva marad 332 500 Ft.
Kata ezt az összeget a kiadási tervének kiindulópontjaként használja. Az ajánlat elfogadása előtt a munkáltatóval tisztázza, milyen elemekből áll majd a tényleges bére. A cafeteria, a költségtérítés vagy az alkalmi kifizetés nem válik a példabeli állandó munkabér részévé attól, hogy az ajánlatban mellette szerepel.
Péter: az SZJA elfogyása után is lehet felhasználható családi kedvezmény
A példában a kedvezmény adóalapja kedvezményezett eltartottanként 266 660 Ft, összesen 533 320 Ft. Ennek adóértéke 79 998 Ft. Ez fedezi a példabeli SZJA-t, és 4 998 Ft marad a járulék csökkentésére.
Péter így 87 502 Ft járulékot fizet, a becsült nettója pedig 412 498 Ft. A teljes kedvezményt itt szándékosan nála számoltuk el. Más felosztásnál a személyes eredménye is más lehet; a háztartási döntést ezért a másik jogosult adataival együtt érdemes egyeztetni. A családi adókedvezmény éves útmutatója részletesebben végigvezet a besoroláson és a megosztáson.
Mire figyelj a kedvezményeknél?
Az eltartottak száma és a kedvezményezett eltartottak száma eltérhet: előbbi a családi kedvezmény sávjához, utóbbi a kedvezmény számításához kell. A megosztást és a jogosultságot külön kell tisztázni. A gyermekek számát ezért ne ugyanazzal a mozdulattal másold minden mezőbe. Előbb a jogosultságot tisztázd, utána állítsd be a számítást.
Az anyák kedvezményét és a családi kedvezményt sem érdemes egyetlen általános „szülői kedvezményként” kezelni. A példánkban anyakedvezménnyel nem számoltunk. Ha nálad ez is felmerül, olvasd el a kétgyermekes anyák éves útmutatóját, és a saját jogosultságodat külön ellenőrizd. Ez az oldal nem próbálja egy rövid táblázatba sűríteni az összes élethelyzetet.
A kedvezmény kalkulátorbeli bejelölése nem helyettesíti a munkáltatónak szóló adóelőleg-nyilatkozatot. Az aktuális nyilatkozatot és a hozzá tartozó NAV-útmutatót külön ellenőrizd. A számítást tehát használhatod az egyeztetés előkészítésére, de a szükséges munkáltatói teendőt ettől még külön el kell végezni. A jelen útmutató nem állítja, hogy a következő évi nyomtatvány már elérhető.
Amikor az előzetes nem ad választ
A saját előzetes modellben a forintpontos éves kedvezményplafon ellenőrzéséig a fiatalok kedvezményével nem készül eredmény. Ez az eszköz adathiánya, nem a törvényi jogosultság megszűnése. Ilyenkor ne kapcsold ki a rád vonatkozó kedvezményt pusztán azért, hogy megjelenjen valamilyen szám. A kedvezmény nélküli eredmény másik feltételezésre válaszolna.
A változó havi bér, az évközi munkahelyváltás vagy jogosultságváltozás szintén túlmutathat az állandó éves helyzeten. Ugyanezért érdemes a bérszámfejtővel egyeztetni, ha több munkáltatód van, vagy a kifizetések összetétele összetett. Az eszköz korlátját fogadd jelzésként: itt részletesebb adatokra van szükség.
Korábbi elszámolást vizsgálsz? A 2026-os bérkalkulátor és éves útmutató megmarad az előző évhez. A következő év előzetesét ne alkalmazd visszamenőleg. A többi éves témát a 2027-es pénzügyi navigátorban találod.
Letölthető bértervezési lista
A lista a választott szabályváltozat, a saját adatok és az egyeztetendő kérdések rögzítésében segít. Ugyanazokat a feltételeket és szemléltető példákat tartalmazza, mint ez az útmutató, így a cikk nélkül is elviheted a munkáltatói beszélgetésre.
📄 Bértervezési ellenőrzőlista letöltése (PDF) →Gyakran Ismételt Kérdések
Már használható a bérkalkulátor 2027-re?
A főoldalon előzetes becslést készíthetsz. Egy munkáltatónál az egész tervezett évben azonos munkabérrel és változatlan, megerősített kedvezményjogosultsággal számol. A kijelzett nettó az éves modell becsült havi átlaga. A számítás változatát és feltételezéseit az eredménynél is olvasd el; végleges bérjegyzéket nem ad.
Mennyi nettó marad a példabeli bruttó bérből kedvezmény nélkül?
A forrásellenőrzéskor már kihirdetett szabályokra épülő előzetes példában havi 500 000 Ft bruttóból 332 500 Ft nettó adódik: 75 000 Ft SZJA és 92 500 Ft TB-járulék után. Biztosított, nem nyugdíjas munkavállalót, állandó éves bért, kedvezmény és egyéb levonás nélküli helyzetet feltételezünk.
Miért számít külön az eltartott és a kedvezményezett eltartott?
Az eltartottak száma és a kedvezményezett eltartottak száma eltérhet: előbbi a családi kedvezmény sávjához, utóbbi a kedvezmény számításához kell. A megosztást és a jogosultságot külön kell tisztázni.
A minimálbér-feltételezés megemeli a beírt fizetésemet?
Nem. A minimálbérhez kötött előzetes számítás külön választott feltételezést kér. A feltételezés nem emeli meg automatikusan a beírt bruttó munkabért.
Miért nem kapok eredményt a fiatalok kedvezményével?
A saját előzetes modellben a forintpontos éves kedvezményplafon ellenőrzéséig a fiatalok kedvezményével nem készül eredmény. Ez az eszköz adathiánya, nem a törvényi jogosultság megszűnése.
A kalkulátor eredménye helyettesíti az adóelőleg-nyilatkozatot?
A kedvezmény kalkulátorbeli bejelölése nem helyettesíti a munkáltatónak szóló adóelőleg-nyilatkozatot. Az aktuális nyilatkozatot és a hozzá tartozó NAV-útmutatót külön ellenőrizd.
Források és ellenőrzési határok
Szerző: berkalkulator.com; AI segítségével készült, elsődleges forrásokkal és a saját eszköz működésével ellenőrizve. Forrásellenőrzés: 2026. november 9.. Független adószakértő jóváhagyását nem állítjuk.
- Szja tv. – Nemzeti Jogszabálytár: az általános adómérték és a családi kedvezmény alapváltozati szabályai.
- Tbj. – Nemzeti Jogszabálytár: biztosítotti járulék és családi járulékkedvezmény.
- NAV: családi kedvezmény nyilatkozata és fogalommagyarázata: a korábbi éves tájékoztató a fogalmak és az alapváltozati példa értelmezését támasztja alá, nem a jövőbeli végleges összegek ígérete.
- NAV: online adóelőleg-nyilatkozatok: a munkáltatói nyilatkozat külön teendő.
Az eszköz változatnevei és működési korlátai a saját főoldali előzetesre vonatkoznak. A javaslati változat jogszabályszöveggel való teljes megfelelését ez az útmutató nem tanúsítja. A példák a forrásellenőrzéskor már kihirdetett szabályokra épülő alapváltozat feltételezett eredményei; jogszabályváltozás vagy eltérő személyes helyzet módosíthatja a későbbi tényleges nettót.